Twoi spadkobiercy nie muszą znać tej liczby. Muszą znać strukturę
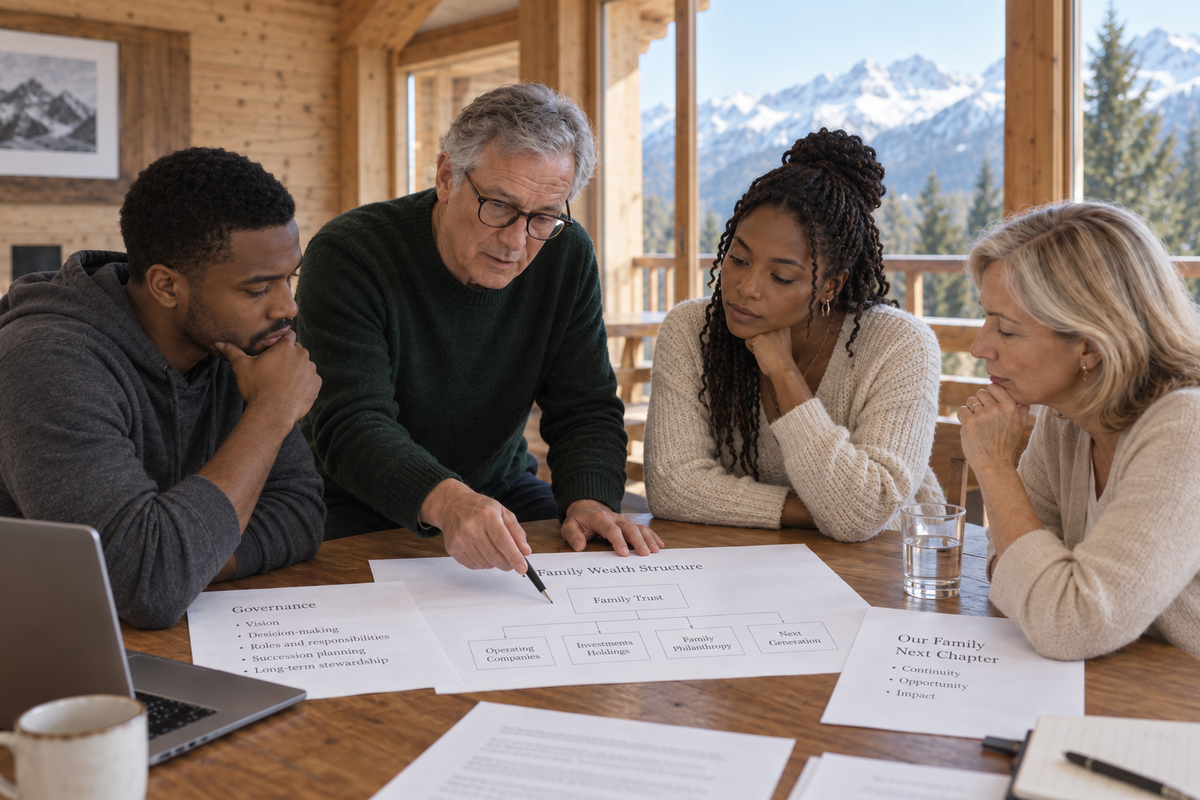
Planowanie spadkowe przebiega sprawniej, gdy następne pokolenie zdaje sobie sprawę z tego, co należy do rodziny, gdzie znajdują się aktywa i kto nimi zarządza, zanim dojdzie do jakiegokolwiek przeniesienia własności.
Rodziny często odkładają rozmowy na temat spadku, ponieważ nie chcą zbyt wcześnie ujawniać konkretnej kwoty. Rodzice martwią się o motywację, poczucie, że coś im się należy, oraz o prywatność. Dorosłe dzieci często unikają zadawania pytań, ponieważ rozmowa ta wydaje im się zbyt osobista.
Badanie Kiplingera z 2026 roku dotyczące spadków pokazuje, do czego prowadzi milczenie. Firma Morning Consult przeprowadziła ankietę wśród 5 156 amerykańskich rodziców i dorosłych dzieci. Około 42 procent dorosłych dzieci stwierdziło, że nie spodziewa się znaczącego spadku, podczas gdy zaledwie 15 procent rodziców przyznało, że nie zamierza pozostawić po sobie żadnego majątku. Dzieci nie doceniały również tego, jak często ich rodzice posiadają gotówkę, nieruchomości, polisy ubezpieczeniowe i rachunki inwestycyjne.
Ta rozbieżność wykracza poza kwestię wyceny. Spadkobierca może wiedzieć, że majątek rodzinny można nie wiedzieć, w którym banku są przechowywane środki, czy nieruchomości należą do spółki, kto jest właścicielem akcji uprawniających do głosowania w rodzinnej firmie ani które fundusze rynku prywatnego nadal mają zobowiązania, na które nie zgromadzono środków. Rodzina może zachować ostateczną wartość w tajemnicy i mimo to udzielić odpowiedzi na te pytania.
Przeniesienie rozpoczyna się od mapy zasobów
W przypadku rodziny posiadającej jeden dom, jedno konto bankowe i portfel papierów wartościowych zarządzanie spadkiem pozostaje stosunkowo przejrzyste. Zamożne rodziny tworzą wokół swoich aktywów rozbudowane struktury: spółki holdingowe, trusty, fundacje, konta w różnych bankach, podmioty zajmujące się nieruchomościami, fundusze private equity, polisy ubezpieczeniowe oraz działające przedsiębiorstwa.
Obecny właściciel zazwyczaj rozumie historię tych rozwiązań. Kolejne pokolenie dziedziczy gotową konstrukcję, niekoniecznie wiedząc, dlaczego wygląda ona właśnie tak, a nie inaczej.
Założyciel może osobiście posiadać udziały w spółce, podczas gdy odrębny podmiot jest właścicielem nieruchomości wykorzystywanej przez firmę. Aktywa inwestycyjne są rozlokowane w trzech bankach, ponieważ z biegiem czasu nawiązano współpracę z różnymi instytucjami. Family office śledzi zobowiązania związane z inwestycjami w funduszach private equity w innym systemie. Dokumenty prawne są przechowywane u zewnętrznego prawnika.
Śmierć lub utrata zdolności do działania sprawiają, że te ustalenia stają się przedmiotem szeregu pilnych pytań. Który podmiot jest właścicielem danego składnika aktywów? Kto posiada uprawnienia do podpisywania dokumentów? Która umowa bankowa dotyczy danego portfela? Gdzie znajdują się umowy akcjonariuszy? Który fundusz oczekuje kolejnego wezwania do wniesienia kapitału?
Kiplinger ustalił, że dwie na pięć rodzin nigdy nie rozmawiały o planach spadkowych, a trzech na dziesięciu rodziców nie miało żadnego formalnego planu. Biuro rodzinne, które już teraz gromadzi informacje dotyczące obecnego pokolenia, dysponuje większością materiałów niezbędnych do przeprowadzenia sukcesji. Trudniejsza decyzja dotyczy tego, jaką część tych informacji rodzina ujawni oraz kiedy to nastąpi.
Własność i kontrola rzadko idą w parze
Wykaz aktywów nie wyjaśnia, kto będzie podejmował decyzje. Jedno z dzieci może odziedziczyć akcje z prawem głosu w rodzinnej firmie, podczas gdy inne otrzyma akcje bez prawa głosu lub aktywa płynne. Fundusz powierniczy może rozdzielać dochody, podczas gdy powiernik zachowuje kontrolę nad kapitałem bazowym. Nieruchomość może pozostać współwłasnością nawet wtedy, gdy członkowie rodziny nie są zgodni co do tego, czy należy ją zatrzymać.
Rodzice często kładą nacisk na równy podział wartości, a spadkobiercy godzą się z podziałem uprawnień decyzyjnych. Badanie przeprowadzone przez magazyn „Kiplinger” wykazało 21-punktową różnicę między młodszymi a starszymi respondentami w kwestii tego, czy podział spadku powinien uwzględniać takie czynniki, jak potrzeby finansowe lub wcześniejsze wsparcie, zamiast opierać się na ściśle równym podziale. Rozwiązanie sporu staje się trudniejsze, gdy pierwsze wyjaśnienie pojawia się wraz z samym spadkiem.
Rodzina nie musi negocjować każdego podziału majątku z następnym pokoleniem. Musi jednak wyjaśnić zasadę leżącą u podstaw decyzji, które w różny sposób wpłyną na rodzeństwo. Córka, która otrzymuje płynne inwestycje, i syn, który otrzymuje pakiet kontrolny w spółce, nie otrzymali tego samego rodzaju aktywów, nawet jeśli doradca przypisuje obu udziałom tę samą wartość. Spółka wiąże się z decyzjami zarządu, kwestiami zatrudnienia oraz odpowiedzialnością wobec innych akcjonariuszy. Płynny portfel inwestycyjny tego nie wymaga.
Duża posiadłość może nadal stanowić problem finansowy
Wycena często cieszy się większym zainteresowaniem niż płynność, ponieważ wyższa kwota wydaje się mieć większe znaczenie. Prywatny majątek nie zawsze występuje w formie, którą można wydać. Rodzina może posiadać działającą spółkę, kilka nieruchomości, dzieła sztuki oraz fundusze działające na rynku prywatnym, dysponując jednocześnie stosunkowo niewielką ilością gotówki. Podatki, zobowiązania, koszty prawne i wypłaty na rzecz członków rodziny nadal pojawiają się zgodnie z harmonogramem.
Spadkobierca, który patrzy wyłącznie na wartość majątku podaną w nagłówku, może założyć, że majątek jest płynny, podczas gdy w rzeczywistości tak nie jest. Zobowiązania związane z funduszami private equity wyraźnie uwidaczniają ten problem. Udział w funduszu ma podaną wartość, ale rodzina może nadal być zobowiązana do pokrycia przyszłych wezwań do wniesienia kapitału. Nieruchomości stanowią dodatkowe ograniczenie: własność ulega przeniesieniu, ale koszty utrzymania, finansowania i podatki pozostają niezmienne. Spółka prywatna może stanowić większość majątku spadkowego, nie generując jednak w najbliższym czasie środków pieniężnych dla członków rodziny, którzy w niej nie pracują.
Dlatego osoba przejmująca sukcesję potrzebuje czegoś więcej niż tylko wykazu aktywów. Family office musi ustalić, które aktywa generują środki pieniężne, które wymagają nakładów gotówkowych, które są obciążone długiem oraz które nie mogą zostać szybko sprzedane bez zmiany planów rodziny. Te same informacje mają znaczenie już za życia założyciela. Sukcesja po prostu zmienia to, kto potrzebuje do nich dostępu.
Doradcy są strażnikami części rodzinnej pamięci
Prywatny bankier zna zakres zlecenia inwestycyjnego. Doradca podatkowy wie, dlaczego jeden podmiot ma siedzibę w jednej jurysdykcji, a drugi gdzie indziej. Prawnik zna umowę wspólników. Powiernik rozumie zasady podziału majątku, z którymi członkowie rodziny mogli nigdy się nie zapoznać.
Żaden z spadkobierców niekoniecznie wie, jak te elementy się ze sobą wiążą. Problem staje się szczególnie dotkliwy, gdy prawie wszystkie sprawy finansowe załatwiał tylko jeden z rodziców. Magazyn „Kiplinger” ustalił, że 45 procent ojców biorących udział w ankiecie nie rozmawiało ze swoimi dziećmi na temat planów spadkowych, w porównaniu z 33 procentami matek. Rodzina, w której wiedza finansowa spoczywa głównie na barkach jednej osoby, boryka się zarówno z problemem zależności operacyjnej, jak i z problemem sukcesji.
Mapa doradców powinna znajdować się obok mapy aktywów. Spadkobiercy muszą wiedzieć, kto za co odpowiada, kto przechowuje jakie dokumenty, kto ma uprawnienia do podejmowania działań oraz na jakich relacjach opiera się rodzina.
Same nazwiska to za mało. Prawnik, który dwadzieścia lat temu sporządził umowę powierniczą i od tamtej pory nie miał z nią nic wspólnego, pełni inną rolę niż prawnik, który nadal doradza powiernikom. Bank prowadzący rachunek powierniczy różni się od banku udzielającego kredytu pod zastaw kilku składników majątku rodzinnego. Kwestie spadkowe szybko ujawniają te różnice.
Ujawnianie informacji nie musi zaczynać się od wyceny
Rodzice, którzy obawiają się ujawnienia zbyt wielu informacji, często traktują planowanie spadkowe jako wybór zero-jedynkowy: albo powiedzieć dzieciom wszystko, albo nic.
Nie ma potrzeby, aby wszystkie informacje zostały przekazane podczas jednego spotkania.
Młodszy członek rodziny może najpierw dowiedzieć się, gdzie znajdują się kluczowe dokumenty i jakie podmioty istnieją. Późniejsze rozmowy mogą dotyczyć kwestii własności, uprawnień decyzyjnych, zadłużenia i płynności finansowej. Zagadnienia związane z inwestycjami na rynku prywatnym lub ładem korporacyjnym stają się bardziej na miejscu, gdy spadkobierca dysponuje wystarczającą wiedzą, by je zrozumieć. Dokładne wyceny mogą pozostać poufne, dopóki rodzina nie uzna, że ich ujawnienie ma praktyczny sens.
Kiplinger powołuje się na opis firmy Fidelity, zgodnie z którym przekazanie majątku to proces trwający dziesiątki lat, a nie pojedyncze wydarzenie mające miejsce w momencie odczytania testamentu. Rodziny już teraz stopniowo przekazują odpowiedzialność, wręczając dzieciom prezenty, włączając je do składu zarządu, przedstawiając je doradcom lub powierzając im nadzór nad wybranymi aktywami. Architektura informacyjna musi rozwijać się równolegle z rosnącą odpowiedzialnością.
Co Twoi spadkobiercy powinni wiedzieć, zanim poznają kwotę
Gdzie znajdują się aktywa
Banki, podmioty sprawujące nadzór nad aktywami, spółki, fundusze powiernicze, fundacje oraz inne podmioty służące do sprawowania własności.
Kto jest ich właścicielem i kto sprawuje nad nimi kontrolę
Podziel na klasy, członków rady nadzorczej, członków zarządu, osoby uprawnione do podpisywania dokumentów oraz prawa głosu.
Które aktywa wymagają płynności
Obsługa zadłużenia, zobowiązania podatkowe, wezwania do wpłaty kapitału na rynku prywatnym oraz stałe zobowiązania rodzinne.
Które aktywa trudno sprzedać
Przedsiębiorstwa prywatne, nieruchomości, fundusze prywatne, dzieła sztuki i inne aktywa o ograniczonej płynności.
Kto posiada tę wiedzę
Bankierzy, prawnicy, doradcy podatkowi, powiernicy, księgowi oraz pracownicy biur zarządzających majątkiem rodzinnym.
Gdzie znajdują się dokumenty
Testamenty, umowy między udziałowcami, akty powiernicze, polisy ubezpieczeniowe, pełnomocnictwa oraz instrukcje dotyczące dostępu.
Dlaczego ta struktura istnieje
Uzasadnienie podziału własności, kontroli i przydziału zadań między członków rodziny.
Spadkobiercy nie potrzebują ostatecznej wyceny, aby przygotować się do przejęcia spadku; potrzebują jasnego przeglądu aktywów, struktury własnościowej, płynności finansowej, doradców oraz uprawnień decyzyjnych, które ostatecznie odziedziczą.