Kiedy dostosowywanie portfela przestaje być usługą bankowości prywatnej
Indeksowanie bezpośrednie zapewnia mniejszym rachunkom spersonalizowane portfele uwzględniające kwestie podatkowe. Banki prywatne będą musiały szukać innych źródeł przychodów, by uzasadnić swoje wyższe opłaty.
Banki prywatne od dawna wykorzystują dostosowywanie portfeli do indywidualnych potrzeb klientów, aby uzasadnić część swojej premii. Zamożni klienci otrzymywali indywidualnie zarządzane papiery wartościowe, transakcje uwzględniające kwestie podatkowe, ograniczenia inwestycyjne oraz portfele dostosowane do skoncentrowanych pozycji lub osobistych preferencji. Technologia zaczęła jednak niwelować rzadkość, która stanowiła podstawę tej oferty.
Indeksowanie bezpośrednie zapewnia inwestorom prawo własności do poszczególnych papierów wartościowych wchodzących w skład indeksu, a nie do jednostek uczestnictwa w funduszu indeksowym. Posiadanie akcji bazowych otwiera więcej możliwości kompensowania strat w odniesieniu do poszczególnych akcji, wykluczania poszczególnych spółek lub zmiany wagi wybranych sektorów i papierów wartościowych. W opublikowanym w październiku 2026 r. przeglądzie brokerów magazynu „Kiplinger” indeksowanie bezpośrednie zostało już umieszczone obok usług doradztwa automatycznego, usług hybrydowych i dedykowanych doradców, a nie traktowane jako produkt przeznaczony wyłącznie dla klientów z grupy UHNW.
Samo bezpośrednie indeksowanie nie jest nowością, ale oprogramowanie zmieniło jego opłacalność. Platformy monitorują setki pozycji, porównują portfele z benchmarkami, identyfikują straty podatkowe i realizują transakcje bez konieczności ręcznego przebudowywania każdego konta przez zarządzającego portfelem. Automatyzacja obniża koszty prowadzenia oddzielnych portfeli i pozwala dostawcom oferować spersonalizowane rozwiązania nawet dla kont o wielkościach, które wcześniej nie miały większego sensu z komercyjnego punktu widzenia.
Banki prywatne muszą więc zmierzyć się nie tylko z tańszą konkurencją. Jeden z elementów ich tradycyjnej oferty staje się standardową infrastrukturą inwestycyjną.
Zarządzanie podatkami staje się kluczową funkcją
Strategia „tax-loss harvesting” wyraźnie ilustruje tę presję. Inwestor posiadający fundusz indeksowy jest właścicielem jednego papieru wartościowego. Indeksowanie bezpośrednie dzieli indeks referencyjny na poszczególne pozycje, tworząc więcej pozycji, w których straty mogą kompensować zyski w innych obszarach, podczas gdy portfel zachowuje podobną ekspozycję rynkową. Magazyn „Kiplinger” wymienia strategię „tax-loss harvesting” jako jedną z zalet indeksowania bezpośredniego.
Banki prywatne nadal borykają się z problemami podatkowymi, które wykraczają daleko poza ramy rachunku kapitałowego, zwłaszcza gdy w grę wchodzi kilka jurysdykcji, spółek lub struktur własnościowych. Oprogramowanie przejmuje jednak znaczną część rutynowych zadań związanych z zarządzaniem portfelami papierów wartościowych notowanych na giełdzie. Banki mają coraz mniejszą swobodę w naliczaniu dodatkowej opłaty wyłącznie za to, że opisują portfel papierów wartościowych jako dostosowany do wymogów podatkowych.
Podobna presja dotyczy personalizacji. Klient może wykluczyć akcje spółek tytoniowych, ograniczyć ekspozycję na sektor technologiczny, nadać portfelowi charakter wartościowy lub wprowadzić limit dla poszczególnych akcji. Dawniej zarządzający portfelem musiał ręcznie tworzyć i aktualizować wiele takich wariantów. Oprogramowanie przekształca coraz większą część tych wytycznych w reguły zarządzania portfelem.
Spersonalizowane portfolio pozostaje zatem spersonalizowane, ale coraz mniej klientów potrzebuje prywatnego banku, aby je uzyskać.
Niższe minimalne salda na kontach – zmiana w zestawieniu
W przeglądzie brokerów magazynu ’Kiplinger’ opisano usługi doradcze obejmujące zarówno w pełni zautomatyzowane portfele, jak i modele hybrydowe oraz usługi dedykowanych doradców. Na przykład firma Fidelity oferuje doradztwo zarządzane przez zespół już od $50’000 oraz dostęp do dedykowanego doradcy w przypadku wybranych strategii już od $100’000, podczas gdy inni dostawcy ustalają wyższe progi.
Współpraca z amerykańskim domem maklerskim nie zapewnia takich samych usług jak szwajcarski bank prywatny. To porównanie jednak zmienia oczekiwania klientów. Inwestorzy posiadający stosunkowo skromne portfele mają teraz dostęp do zautomatyzowanego tworzenia portfeli, narzędzi podatkowych, cyfrowych raportów oraz indywidualnego doradztwa – wszystko to w ramach jednej firmy.
Prywatny bank, który pobiera znacznie wyższe opłaty, musi uzasadnić tę różnicę. Lepsza realizacja zleceń dotyczących papierów wartościowych notowanych na giełdzie nie wyjaśnia już w całości tej premii.
Portfel spółek giełdowych to często ta łatwiejsza część
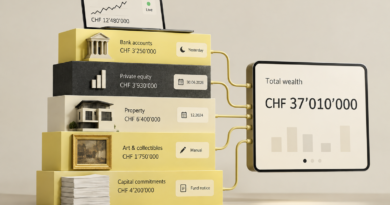
Zamożna rodzina rzadko posiada wyłącznie akcje i obligacje. Założyciel może być właścicielem prywatnej spółki, a ponadto posiadać kilka rachunków powierniczych, nieruchomości, udziały w funduszach private equity oraz portfel papierów wartościowych notowanych na giełdzie. Inna rodzina może łączyć fundusze powiernicze, pożyczki, inwestycje bezpośrednie, dzieła sztuki oraz aktywa znajdujące się w różnych jurysdykcjach.
W ramach rachunku papierów wartościowych działa silnik indeksowania bezpośredniego. Nie wie on, że fundusz private equity zażąda w następnym kwartale 2 mln CHF, że rodzina planuje refinansowanie nieruchomości ani że większość ekspozycji finansowej rodziny nadal wynika z działalności jednej spółki operacyjnej.
Tworzenie portfela nadal stanowi część pracy, ale bank prywatny ma większe możliwości generowania wartości dodanej, gdy rozumie, w jaki sposób każda pozycja w portfelu oddziałuje na pozostałe elementy bilansu.
Strata podatkowa zrealizowana w ramach rachunku kapitałowego nie przynosi większej korzyści, gdy nieodpowiednie planowanie płynności finansowej zmusza rodzinę do sprzedaży aktywów w nieodpowiednim momencie. Zdywersyfikowany portfel papierów wartościowych nie rozwiązuje problemu koncentracji, jeśli większość majątku pozostaje powiązana z prywatną firmą. Alokacja charakteryzująca się niską zmiennością może wydawać się odpowiednia, dopóki w obliczeniach nie uwzględni się zobowiązań walutowych, zadłużenia związanego z nieruchomościami lub przyszłych wypłat na rzecz rodziny.
Bankowość prywatna wykracza poza ramy rachunku papierów wartościowych
Bankier zajmujący się złożonymi sprawami związanymi z majątkiem musi wiedzieć, skąd pochodzą środki, które aktywa pozostają ze sobą powiązane pod względem ekonomicznym, gdzie będzie potrzebna płynność finansowa oraz jakie decyzje ostatecznie przejmie kolejne pokolenie. Zarządcy inwestycyjni, prawnicy, doradcy podatkowi i doradcy korporacyjni również muszą dysponować wystarczającą ilością wspólnych informacji, aby uniknąć sytuacji, w której rozwiązanie jednego problemu powoduje powstanie innego w innym obszarze.
Wyobraźmy sobie klienta, którego łączny majątek wynosi 40 milionów CHF. 15 milionów CHF znajduje się w papierach wartościowych notowanych na giełdzie, 10 milionów CHF pozostaje w spółce prywatnej, 7 milionów CHF stanowi nieruchomości, a 8 milionów CHF to środki pieniężne oraz inwestycje na rynku prywatnym. Optymalizacja portfela papierów wartościowych notowanych na giełdzie ma znaczenie, ale klient może stanąć przed bardziej pilną decyzją: czy zainwestowanie kolejnych 3 mln CHF na rynku prywatnym jest zgodne z przyszłymi potrzebami rodziny w zakresie płynności finansowej.
Sukcesja wprowadza kolejny wymiar, ponieważ oprogramowanie do zarządzania portfelem może optymalizować skład papierów wartościowych dla obecnego właściciela. Nie decyduje ono jednak o tym, czy następne pokolenie otrzyma akcje, gotówkę, nieruchomości czy udziały w spółce, ani o tym, w jaki sposób własność ekonomiczna i kontrola różnią się między poszczególnymi spadkobiercami.
Banki prywatne odgrywają większą rolę w sytuacjach, gdy decyzje inwestycyjne wiążą się z kwestiami własności, płynności, podatków oraz zarządzania rodzinnego.
Pojęcie „rozwiązania dostosowane do indywidualnych potrzeb” wymaga nowej definicji
“Indywidualnie dostosowany portfel” niegdyś odróżniał prywatne zarządzanie majątkiem od inwestowania detalicznego. Indeksowanie bezpośrednie i narzędzia do automatycznego zarządzania portfelem zmniejszyły tę różnicę.
Nowoczesna usługa dostosowana do indywidualnych potrzeb musi wykraczać poza sam dobór instrumentów zabezpieczających. W przypadku złożonych potrzeb klienta personalizacja obejmuje również planowanie płynności, majątek prywatny, finansowanie, struktury własnościowe, podatki oraz sukcesję. Wykluczenie pięciu spółek z indeksu i realizacja strat nie stanowią już wystarczającego czynnika rzadkości, by samodzielnie uzasadnić opłatę za usługi bankowości prywatnej.
Automatyzacja procesu podejmowania decyzji przez człowieka pozostaje trudniejsza w sytuacji, gdy rodzina ma kilka celów, a żadny pojedynczy wskaźnik portfela nie pozwala jednoznacznie rozstrzygnąć sprawy. Założyciel firmy, który rozważa, czy sprzedać część udziałów w przedsiębiorstwie, sfinansować zakup nieruchomości dla dziecka, zwiększyć zaangażowanie na rynku prywatnym oraz zachować wystarczającą płynność na pokrycie przyszłych podatków, staje przed powiązanymi ze sobą wyborami dotyczącymi kilku pul aktywów.
Oprogramowanie będzie w dalszym ciągu przejmować powtarzalne zadania związane z zarządzaniem portfelem, ponieważ skala działalności sprzyja powtarzalnym działaniom. Banki prywatne muszą poświęcać więcej czasu na decyzje wykraczające poza zakres obsługi poszczególnych rachunków.
W jakich obszarach prywatne banki nadal osiągają wyższe zyskiTworzenie portfela: Firmy z branży oprogramowania i usług cyfrowych już teraz zajmują się znaczną częścią powtarzalnych zadań.
Wykorzystanie strat podatkowych: Dzięki bezpośredniemu indeksowaniu ta specjalistyczna technika stała się skalowalnym elementem portfela.
Wyłączenia i preferencje inwestycyjne: Platformy realizują obecnie wiele preferencji użytkowników za pomocą reguł dotyczących portfela.
Konsolidacja danych z wielu banków: Rodziny posiadające aktywa w różnych instytucjach nadal potrzebują spójnego obrazu swojego majątku.
Planowanie płynności aktywów prywatnych: Wezwania do wniesienia kapitału, wypłaty dywidend oraz niepewne terminy wyjścia z inwestycji wymagają koordynacji w ramach całego bilansu.
Skoncentrowane bogactwo: Założyciele muszą zadbać o równowagę między strukturą własnościową firmy, inwestycjami notowanymi na giełdzie a własną płynnością finansową.
Sukcesja i zarządzanie: Oprogramowanie nie decyduje o tym, kto uzyskuje kontrolę, prawo własności lub płynność.
Struktury transgraniczne: Decyzje inwestycyjne nadal zależą od prawnej własności, rezydencji podatkowej i jurysdykcji.
O czym należy pamiętać
Indeksowanie bezpośrednie eliminuje kolejną przewaga na poziomie produktu z banków prywatnych. Najsilniejsza oferta bankowości prywatnej wykracza poza sam portfel: polega na zrozumieniu, w jaki sposób papiery wartościowe, prywatne aktywa, zobowiązania, kwestie podatkowe, płynność finansowa i sukcesja mają ze sobą związek.