Quand la personnalisation de portefeuille cesse d'être l'apanage de la banque privée
L'indexation directe permet aux petits épargnants de bénéficier de portefeuilles personnalisés et optimisés sur le plan fiscal. Les banques privées devront désormais trouver d'autres moyens de justifier leur surcoût.
Les banques privées ont longtemps invoqué la personnalisation des portefeuilles pour justifier une partie de leur surcoût. Les clients fortunés bénéficiaient ainsi de titres gérés sur mesure, d’opérations optimisées sur le plan fiscal, de restrictions d’investissement et de portefeuilles conçus autour de positions concentrées ou de préférences personnelles. La technologie a commencé à faire disparaître le caractère exclusif de cette offre.
L'indexation directe permet aux investisseurs de détenir les titres individuels composant un indice, plutôt que des parts d'un fonds indiciel. Le fait de détenir les actions sous-jacentes offre davantage de possibilités : compenser les pertes titre par titre, exclure certaines sociétés ou modifier la pondération de secteurs et de titres sélectionnés. Dans son analyse des courtiers publiée en octobre 2026, Kiplinger classe déjà l’indexation directe aux côtés du conseil robotisé, des services hybrides et des conseillers dédiés, plutôt que de la considérer comme un produit réservé aux particuliers très fortunés (UHNW).
L'indexation directe en soi n'est pas une nouveauté, mais les logiciels en ont bouleversé la rentabilité. Les plateformes surveillent des centaines de positions, comparent les portefeuilles à leurs indices de référence, identifient les pertes fiscales et traitent les transactions sans qu'un gestionnaire de portefeuille ait à reconstituer manuellement chaque compte. L'automatisation réduit le coût de gestion de portefeuilles distincts et permet aux prestataires de proposer des solutions sur mesure pour des comptes dont la taille n'était auparavant guère rentable.
Les banques privées sont donc confrontées à bien plus qu'une simple concurrence à bas prix. Un élément de leur offre traditionnelle est en train de devenir une infrastructure d'investissement courante.
La gestion fiscale devient un atout
La stratégie de « tax-loss harvesting » illustre clairement cette pression. Un investisseur détenant un fonds indiciel possède un seul titre. L'indexation directe décompose l'indice de référence en positions individuelles, créant ainsi davantage de positions où les pertes peuvent compenser les gains enregistrés ailleurs, tout en permettant au portefeuille de conserver une exposition similaire au marché. Kiplinger identifie le « tax-loss harvesting » comme l'un des avantages de l'indexation directe.
Les banques privées sont toujours confrontées à des problèmes fiscaux qui dépassent largement le cadre d’un simple compte de capitaux propres, notamment lorsque plusieurs juridictions, sociétés ou structures de propriété sont en jeu. Les logiciels prennent néanmoins en charge une grande partie du travail mécanique au sein des portefeuilles cotés. Les banques ont donc moins de marge de manœuvre pour facturer un supplément au seul motif qu’elles présentent un portefeuille de titres comme étant « fiscalement optimisé ».
La personnalisation est soumise à des contraintes similaires. Un client peut exclure le tabac, réduire l'exposition aux valeurs technologiques, privilégier les valeurs de valeur ou plafonner la pondération d'une action donnée. Autrefois, un gestionnaire de portefeuille devait créer et mettre à jour manuellement un grand nombre de ces variantes. Les logiciels transforment désormais une part croissante de ces instructions en règles de gestion de portefeuille.
Un portefeuille personnalisé reste donc personnalisé, mais les clients sont moins nombreux à avoir besoin d'une banque privée pour en bénéficier.
Des montants minimums de compte plus bas modifient la comparaison
L'analyse des courtiers réalisée par Kiplinger décrit des services de conseil allant des portefeuilles entièrement automatisés aux modèles hybrides, en passant par des conseillers dédiés. Fidelity, par exemple, propose des conseils gérés en équipe à partir de $50’000 et l’accès à un conseiller dédié pour certaines stratégies à partir de $100’000, tandis que d’autres prestataires fixent des seuils plus élevés.
Une relation avec un courtier américain n'offre pas les mêmes services qu'une banque privée suisse. Cette comparaison modifie néanmoins les attentes des clients. Les investisseurs disposant de portefeuilles relativement modestes ont désormais accès, auprès d'un seul prestataire, à des outils de constitution automatisée de portefeuille, à des outils fiscaux, à des rapports numériques et à des conseils personnalisés.
Une banque privée pratiquant des tarifs nettement plus élevés doit justifier cette différence. Une meilleure gestion des titres cotés n'explique plus à elle seule l'intégralité de cette majoration.
Le portefeuille de titres cotés est souvent la partie la plus simple
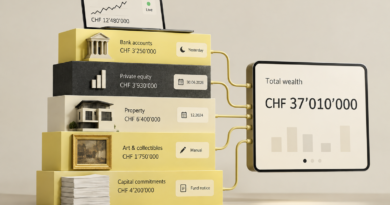
Une famille fortunée détient rarement uniquement des actions et des obligations. Un fondateur peut détenir une société privée, ainsi que plusieurs comptes de dépôt, des biens immobiliers, des engagements dans des fonds de capital-investissement et un portefeuille de titres cotés. Une autre famille peut quant à elle combiner des fiducies, des prêts, des investissements directs, des œuvres d'art et des actifs détenus dans différentes juridictions.
Un moteur d'indexation directe fonctionne au sein du compte-titres. Il ignore qu'un fonds de capital-investissement va demander le remboursement de 2 millions de francs suisses au prochain trimestre, que la famille prévoit de refinancer un bien immobilier ou que la majeure partie de l'exposition économique de la famille provient toujours d'une seule société d'exploitation.
La constitution du portefeuille fait toujours partie du travail, mais une banque privée dispose d'une plus grande marge de manœuvre pour apporter de la valeur ajoutée lorsqu'elle comprend comment chaque position interagit avec le reste du bilan.
Une perte fiscale réalisée au sein d’un compte d’actions n’est guère utile lorsque, faute d’une bonne planification de la liquidité, la famille est contrainte de vendre des actifs au mauvais moment. Un portefeuille de titres diversifié ne résout pas le problème de concentration si la majeure partie du patrimoine reste liée à une entreprise privée. Une allocation à faible volatilité peut sembler appropriée jusqu’à ce que les engagements en devises, les dettes immobilières ou les futures distributions familiales entrent en ligne de compte.
La banque privée va au-delà du simple compte-titres
Un banquier chargé de gérer un patrimoine complexe doit savoir d'où provient l'argent, quels actifs restent liés sur le plan économique, où des liquidités seront nécessaires et quelles décisions la génération suivante devra à terme assumer. Les gestionnaires d'investissement, les avocats, les conseillers fiscaux et les conseillers d'entreprise ont également besoin de disposer d'informations suffisamment partagées pour éviter de résoudre un problème tout en en créant un autre ailleurs.
Imaginons un client disposant d’un patrimoine total de 40 millions de CHF. 15 millions de CHF sont investis dans des titres cotés, 10 millions de CHF dans une société privée, 7 millions de CHF dans l’immobilier et 8 millions de CHF en liquidités et dans des placements sur les marchés privés. L'optimisation du portefeuille de titres cotés est importante, mais le client doit peut-être prendre une décision plus urgente : déterminer si un engagement supplémentaire de 3 millions de CHF sur les marchés privés répond aux besoins futurs de la famille en matière de liquidités.
La succession ajoute une dimension supplémentaire, car les logiciels de gestion de portefeuille permettent d'optimiser les titres pour le propriétaire actuel. Ils ne déterminent pas si la génération suivante recevra des actions, des liquidités, des biens immobiliers ou des parts sociales, ni en quoi la propriété économique et le contrôle diffèrent d'un héritier à l'autre.
Les banques privées continuent de jouer un rôle prépondérant lorsque les décisions d'investissement se heurtent à des questions de propriété, de liquidité, de fiscalité et de gouvernance familiale.
Le terme « sur mesure » a besoin d'une nouvelle définition
“Autrefois, la notion de ” portefeuille sur mesure » distinguait la gestion de patrimoine privé de l'investissement grand public. L'indexation directe et les outils de gestion automatisée de portefeuille ont réduit cet écart.
Un service sur mesure moderne ne doit pas se limiter au choix des titres. Pour un client aux besoins complexes, la personnalisation s’étend à la gestion de la liquidité, au patrimoine privé, au financement, aux structures de propriété, à la fiscalité et à la succession. Le fait d’exclure cinq sociétés d’un indice et de réaliser des pertes ne constitue plus à lui seul un élément suffisamment rare pour justifier à lui seul les honoraires d’une banque privée.
Il reste plus difficile d’automatiser la prise de décision humaine lorsqu’une famille poursuit plusieurs objectifs et qu’aucun indicateur de portefeuille ne permet à lui seul de trancher. Un fondateur qui doit décider s’il convient de céder une partie de son entreprise, de financer l’achat d’un bien immobilier pour son enfant, d’accroître son exposition aux marchés privés et de conserver suffisamment de liquidités pour faire face à de futures obligations fiscales est confronté à des choix interdépendants concernant plusieurs catégories d’actifs.
Les logiciels continueront à prendre le relais des tâches répétitives du portefeuille, car l'échelle favorise les tâches répétitives. Les banques privées doivent consacrer davantage de temps aux décisions qui dépassent le cadre d'un compte individuel.
Les domaines dans lesquels les banques privées continuent de justifier leur primeConstitution du portefeuille : Les éditeurs de logiciels et les prestataires de services numériques se chargent déjà d'une grande partie des tâches répétitives.
Optimisation fiscale par l'utilisation des pertes : L'indexation directe a transformé une technique spécialisée en une fonctionnalité évolutive du portefeuille.
Exclusions et orientations en matière d'investissement : Les plateformes prennent désormais en compte de nombreuses préférences des clients grâce à des règles de gestion de portefeuille.
Consolidation multi-banques : Les familles dont les actifs sont répartis entre plusieurs établissements ont néanmoins besoin d'une vision globale de leur patrimoine.
Planification de la liquidité des actifs privés : Les appels de fonds, les distributions et les dates de sortie incertaines nécessitent une coordination à l'échelle de l'ensemble du bilan.
Concentration des richesses : Les fondateurs doivent gérer l'interaction entre la structure de propriété de l'entreprise, les investissements cotés en bourse et leur liquidité personnelle.
Succession et gouvernance : Le logiciel ne détermine pas qui détient le contrôle, la propriété ou la liquidité.
Structures transfrontalières : Les décisions d'investissement dépendent toujours de la propriété légale, de la résidence fiscale et de la juridiction.
Ce qu'il faut retenir
L'indexation directe élimine un autre avantage au niveau du produit provenant des banques privées. L'offre de banque privée, plus solide, va au-delà du simple portefeuille : elle consiste à comprendre comment s'articulent les titres, les actifs privés, le passif, la fiscalité, la liquidité et la succession.