Cuando la personalización de carteras deja de ser banca privada
La indexación directa está permitiendo ofrecer carteras personalizadas y optimizadas fiscalmente a las cuentas de menor tamaño. Los bancos privados tendrán que buscar sus márgenes de beneficio en otros ámbitos.
Los bancos privados llevan mucho tiempo recurriendo a la personalización de carteras para justificar parte de su prima. Los clientes acaudalados recibían valores gestionados de forma individualizada, operaciones con optimizar la fiscalidad, restricciones de inversión y carteras diseñadas en torno a posiciones concentradas o preferencias personales. La tecnología ha empezado a eliminar el factor de escasez que sustentaba esa oferta.
La indexación directa permite a los inversores adquirir la propiedad de los valores individuales que componen un índice, en lugar de participaciones en un fondo indexado. Ser propietario de las acciones subyacentes abre más oportunidades para compensar pérdidas título por título, excluir empresas concretas o modificar la ponderación de determinados sectores y valores. La revisión de corredores de bolsa de Kiplinger de octubre de 2026 ya sitúa la indexación directa al mismo nivel que el asesoramiento automatizado, los servicios híbridos y los asesores especializados, en lugar de considerarla un producto específico para clientes con un patrimonio neto ultraalto (UHNW).
La indexación directa en sí misma no es algo nuevo, pero el software ha cambiado la dinámica económica. Las plataformas supervisan cientos de posiciones, comparan las carteras con sus índices de referencia, identifican las pérdidas fiscales y procesan las operaciones sin necesidad de que un gestor de carteras tenga que reestructurar cada cuenta manualmente. La automatización reduce el coste de gestionar carteras independientes y permite a los proveedores ofrecer personalización para carteras de un tamaño que antes no tenía mucho sentido desde el punto de vista comercial.
Por lo tanto, los bancos privados se enfrentan a algo más que a una competencia más barata. Uno de los elementos de su servicio tradicional se está convirtiendo en una infraestructura de inversión estándar.
La gestión fiscal se está convirtiendo en una característica destacada
La estrategia de «tax-loss harvesting» ilustra claramente esta presión. Un inversor que posea un fondo indexado es titular de un único valor. La indexación directa desglosa el índice de referencia en posiciones individuales, creando más posiciones en las que las pérdidas pueden compensar las ganancias en otras partes, al tiempo que la cartera mantiene una exposición al mercado similar. Kiplinger señala la estrategia de «tax-loss harvesting» como una de las ventajas de la indexación directa.
Los bancos privados siguen enfrentándose a problemas fiscales que van mucho más allá de una cuenta de capital, especialmente cuando intervienen varias jurisdicciones, empresas o estructuras de propiedad. No obstante, el software se encarga de gran parte del trabajo rutinario dentro de las carteras cotizadas. Los bancos tienen menos margen para cobrar una prima simplemente por describir una cartera de valores como «adaptada a la normativa fiscal».
La personalización se enfrenta a una presión similar. Un cliente puede excluir el tabaco, reducir la exposición al sector tecnológico, introducir un enfoque basado en el valor o limitar la inversión en una acción concreta. Antes, un gestor de carteras tenía que crear y mantener manualmente muchas de estas variaciones. El software convierte una parte cada vez mayor de esas instrucciones en reglas de cartera.
Por lo tanto, una cartera personalizada sigue siendo personalizada, pero cada vez son menos los clientes que necesitan una entidad de banca privada para conseguirla.
Los mínimos de cuenta más bajos modifican la comparación
La reseña de Kiplinger sobre las entidades de intermediación financiera describe servicios de asesoramiento que abarcan desde carteras totalmente automatizadas, pasando por modelos híbridos, hasta asesores personales. Fidelity, por ejemplo, ofrece asesoramiento gestionado en equipo a partir de $50 000 y acceso a un asesor dedicado para estrategias seleccionadas a partir de $100 000, mientras que otros proveedores establecen umbrales más elevados.
Una relación con una agencia de valores estadounidense no ofrece el mismo servicio que un banco privado suizo. No obstante, la comparación sigue modificando las expectativas de los clientes. Los inversores con carteras relativamente modestas tienen ahora acceso a la creación automatizada de carteras, herramientas fiscales, informes digitales y asesoramiento personalizado, todo ello a través de un único proveedor.
Un banco privado que cobra una comisión considerablemente mayor tiene que justificar esa diferencia. Una mejor gestión de los valores cotizados ya no explica por sí sola la totalidad de la prima.
La cartera de valores cotizados suele ser la parte más sencilla
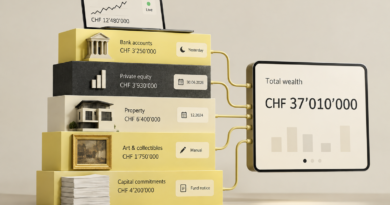
Es poco habitual que una familia acaudalada posea únicamente acciones y bonos. El fundador de una empresa puede ser propietario de una sociedad privada, además de varias cuentas de custodia, inmuebles, participaciones en fondos de capital riesgo y una cartera de valores cotizados. Otra familia puede combinar fideicomisos, préstamos, inversiones directas, obras de arte y activos distribuidos por distintas jurisdicciones.
Dentro de la cuenta de valores funciona un motor de indexación directa. Este no sabe que un fondo de capital riesgo va a solicitar 2 millones de francos suizos el próximo trimestre, que la familia tiene previsto refinanciar un inmueble o que la mayor parte de la exposición económica de la familia sigue procediendo de una sola empresa operativa.
La construcción de carteras sigue formando parte del trabajo, pero un banco privado tiene más margen para aportar valor añadido cuando comprende cómo interactúa cada posición con el resto del balance.
Una pérdida fiscal obtenida en una cuenta de renta variable resulta de poca ayuda cuando una mala planificación de la liquidez obliga a la familia a vender activos en el momento menos oportuno. Una cartera de valores diversificada no resuelve el problema de la concentración si la mayor parte del patrimonio sigue vinculado a una empresa privada. Una asignación de baja volatilidad puede parecer adecuada hasta que se tienen en cuenta en el cálculo los pasivos en divisas, la deuda inmobiliaria o las futuras distribuciones familiares.
La banca privada va más allá de la cuenta de valores
Un banquero que trabaje con patrimonios complejos debe saber de dónde procede el dinero, qué activos siguen estando vinculados económicamente, dónde se necesitará liquidez y qué decisiones acabará heredando la siguiente generación. Los gestores de inversiones, los abogados, los asesores fiscales y los asesores empresariales también necesitan disponer de suficiente información compartida para evitar resolver un problema y, al mismo tiempo, crear otro en otro ámbito.
Imaginemos un cliente con un patrimonio total de 40 millones de CHF. De esa cantidad, 15 millones de CHF están invertidos en valores cotizados, 10 millones de CHF en una empresa privada, 7 millones de CHF en inmuebles y 8 millones de CHF en efectivo e inversiones en el mercado privado. Optimizar la cartera de valores cotizados es importante, pero es posible que el cliente tenga que tomar una decisión más inmediata: si una inversión adicional de 3 millones de francos suizos en el mercado privado se ajusta a las futuras necesidades de liquidez de la familia.
La sucesión añade otra dimensión, ya que el software de gestión de carteras puede optimizar los valores para el propietario actual. No decide si la siguiente generación recibirá acciones, efectivo, bienes inmuebles o la propiedad de la empresa, ni en qué medida difieren la propiedad económica y el control entre los herederos.
Los bancos privados siguen desempeñando un papel más destacado cuando las decisiones de inversión entran en conflicto con cuestiones relacionadas con la propiedad, la liquidez, la fiscalidad y la gobernanza familiar.
El concepto de «a medida» necesita una nueva definición
“La ”cartera a medida» solía marcar la diferencia entre la gestión de patrimonios privados y la inversión minorista. La indexación directa y las herramientas de gestión automatizada de carteras han reducido esa diferencia.
Un servicio moderno y a medida debe abarcar mucho más que la selección de valores. Para un cliente con necesidades complejas, la personalización se extiende a la planificación de la liquidez, los activos privados, la financiación, las estructuras de propiedad, los impuestos y la sucesión. Excluir cinco empresas de un índice y aprovechar las pérdidas ya no supone un valor añadido suficiente por sí solo para justificar la comisión de una banca privada.
La toma de decisiones humana sigue siendo más difícil de automatizar cuando una familia tiene varios objetivos y no existe un único indicador de la cartera que permita tomar la decisión definitiva. Un fundador que debe decidir si vender parte de una empresa, financiar la compra de una vivienda para uno de sus hijos, aumentar la exposición al mercado privado y mantener suficiente liquidez para futuros impuestos se enfrenta a decisiones interrelacionadas que abarcan varios fondos de activos.
El software seguirá asumiendo las tareas repetitivas de la cartera, ya que la escala favorece el trabajo repetitivo. Los bancos privados deben dedicar más tiempo a las decisiones que van más allá de una cuenta individual.
Dónde los bancos privados siguen obteniendo su primaConfiguración de la cartera: Los proveedores de software y servicios digitales ya se encargan de gran parte del trabajo repetitivo.
Aprovechamiento de las pérdidas fiscales: La indexación directa ha convertido una técnica especializada en una característica escalable de la cartera.
Exclusiones y preferencias de inversión: Las plataformas incorporan ahora muchas preferencias de los clientes a través de las reglas de la cartera.
Consolidación de varias entidades bancarias: Las familias con activos repartidos entre varias entidades siguen necesitando una visión global de su patrimonio.
Planificación de la liquidez de los activos privados: Las solicitudes de aportación de capital, las distribuciones y las fechas de salida inciertas requieren una coordinación en todo el balance general.
Concentración de la riqueza: Los fundadores deben gestionar la interacción entre la propiedad de la empresa, las inversiones en sociedades cotizadas y la liquidez personal.
Sucesión y gobernanza: El software no decide quién tiene el control, la propiedad o la liquidez.
Estructuras transfronterizas: Las decisiones de inversión siguen dependiendo de la titularidad legal, la residencia fiscal y la jurisdicción.
Lo que debes recordar
La indexación directa elimina otro ventaja a nivel de producto de los bancos privados. La propuesta más sólida de la banca privada va más allá de la cartera: consiste en comprender cómo se articulan entre sí los valores, los activos privados, los pasivos, la fiscalidad, la liquidez y la sucesión.