Tus herederos no necesitan saber la cifra. Lo que necesitan saber es la estructura.
La planificación sucesoria funciona mejor cuando la siguiente generación sabe qué posee la familia, dónde se encuentran los activos y quién los controla antes de que se produzca cualquier transmisión.
Las familias suelen posponer las conversaciones sobre la herencia porque no quieren revelar una cifra demasiado pronto. A los padres les preocupan cuestiones como la motivación, el sentido de derecho y la privacidad. Los hijos adultos suelen evitar preguntar porque consideran que la conversación es una intromisión.
La encuesta sobre herencias de Kiplinger de 2026 muestra a dónde conduce el silencio. Morning Consult encuestó a 5 156 padres e hijos adultos estadounidenses. Alrededor del 42 % de los hijos adultos afirmaron que no esperaban recibir una herencia significativa, mientras que solo el 15 % de los padres dijeron que no esperaban dejar nada. Los hijos también subestimaron la frecuencia con la que sus padres poseían efectivo, propiedades, seguros y cuentas de inversión.
La discrepancia va más allá de la valoración. Un heredero puede saber que patrimonio familiar existe sin saber qué banco lo gestiona, si los bienes forman parte de una empresa, quién es el titular de las acciones con derecho a voto en la empresa familiar o qué fondos del mercado privado siguen teniendo compromisos sin financiar. Una familia puede mantener en secreto el valor final y, aun así, responder a esas preguntas.
La transferencia comienza con un mapa de activos
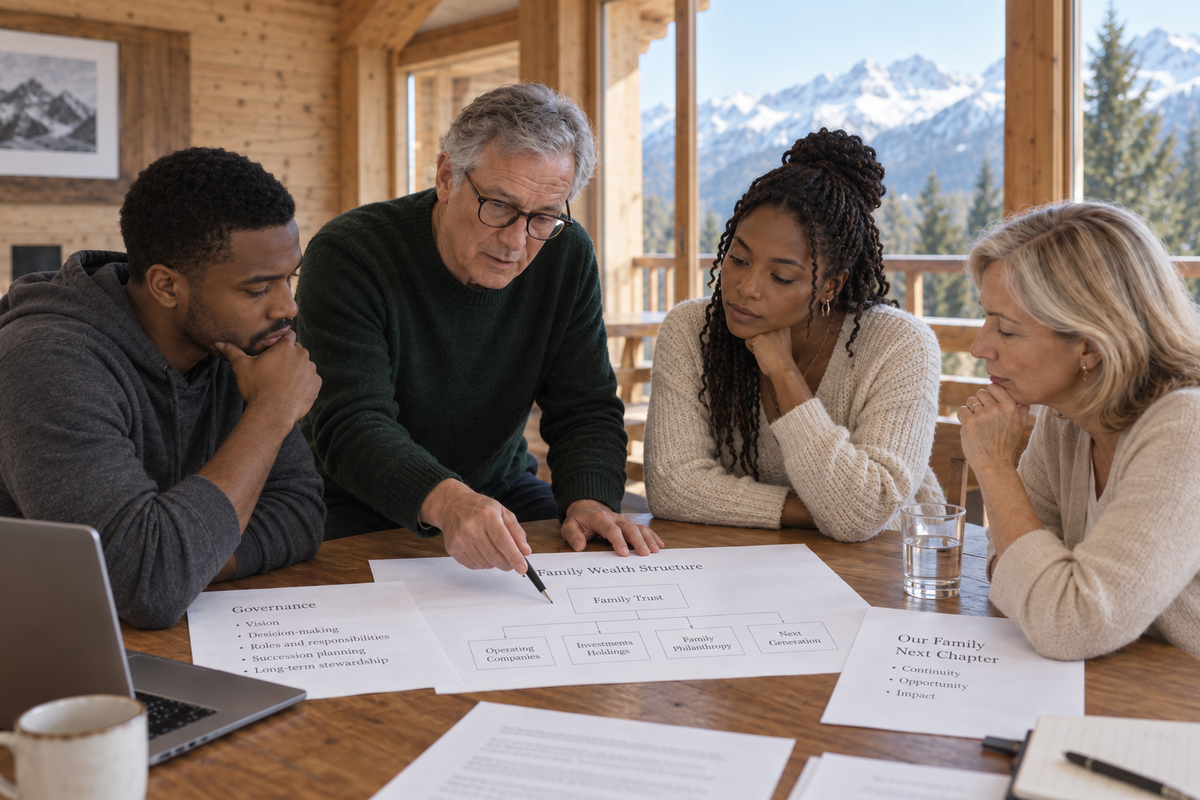
Para una familia que posee una vivienda, una cuenta bancaria y una cartera de valores, la gestión de la herencia sigue siendo relativamente sencilla. Las familias acaudaladas crean estructuras en torno a sus activos: sociedades de cartera, fideicomisos, fundaciones, varias entidades bancarias, sociedades inmobiliarias, fondos de capital riesgo, pólizas de seguro y empresas operativas.
El propietario actual suele conocer la historia que hay detrás de esas disposiciones. La siguiente generación hereda la estructura tal y como está, sin saber necesariamente por qué tiene ese aspecto.
Un fundador puede ser titular a título personal de las acciones de la empresa, mientras que una entidad independiente es propietaria de los inmuebles que utiliza la empresa. Los activos de inversión se encuentran repartidos entre tres bancos debido a las diferentes relaciones que se han ido estableciendo con el tiempo. Una «family office» lleva un seguimiento de los compromisos de capital riesgo en otro sistema. Los documentos legales se conservan en el despacho de un abogado externo.
La muerte o la incapacidad convierten esos acuerdos en una serie de cuestiones urgentes. ¿Qué entidad es propietaria de cada activo? ¿Quién tiene poder de firma? ¿Qué relación bancaria cubre cada cartera? ¿Dónde están los acuerdos de accionistas? ¿Qué fondo espera otra solicitud de aportación de capital?
Kiplinger descubrió que dos de cada cinco familias nunca habían hablado sobre planes de herencia y que tres de cada diez padres no tenían ningún plan formal. Una «family office» que ya haya recopilado la información relativa a la generación actual dispone de la mayor parte de la información necesaria para la sucesión. La decisión más difícil es determinar qué parte de esa información se comparte con la familia y cuándo.
La propiedad y el control rara vez van de la mano
Una lista de activos no aclara quién tomará las decisiones. Es posible que un hijo herede acciones con derecho a voto en una empresa familiar, mientras que otro reciba acciones sin derecho a voto o activos líquidos. Un fideicomiso puede distribuir los ingresos, mientras que el fideicomisario mantiene el control sobre el capital subyacente. Los bienes pueden seguir siendo de propiedad conjunta incluso cuando los miembros de la familia no se pongan de acuerdo sobre si deben conservarlos o no.
Los padres suelen centrarse en la igualdad de valor, mientras que los herederos se conforman con el reparto del control. La encuesta de Kiplinger reveló una diferencia de 21 puntos porcentuales entre los encuestados más jóvenes y los de más edad a la hora de valorar si la herencia debería tener en cuenta factores como las necesidades económicas o el apoyo prestado anteriormente, en lugar de seguir un reparto estrictamente equitativo. El desacuerdo se vuelve más difícil de resolver cuando la primera explicación llega junto con la propia herencia.
Una familia no tiene por qué negociar cada asignación con la siguiente generación. Sí que debe explicar el principio en el que se basan las decisiones que afectarán de manera diferente a los hermanos. Una hija que recibe inversiones líquidas y un hijo que recibe una participación mayoritaria en la empresa no han recibido el mismo tipo de activo, incluso cuando un asesor asigna el mismo valor a ambas participaciones. La empresa conlleva decisiones del consejo de administración, cuestiones laborales y la responsabilidad para con los demás accionistas. La cartera líquida no.
Una gran herencia puede seguir planteando un problema de liquidez
A menudo se presta más atención a la valoración que a la liquidez, ya que la cifra más elevada parece tener mayor relevancia. El patrimonio privado no siempre se presenta en una forma que permita su disposición inmediata. Una familia puede ser propietaria de una empresa en activo, varias propiedades inmobiliarias, obras de arte y fondos del mercado privado, al tiempo que dispone de relativamente poco efectivo. Los impuestos, las deudas, los gastos legales y las distribuciones familiares siguen llegando en sus fechas previstas.
Un heredero que solo tenga en cuenta el patrimonio bruto puede dar por sentado que existe liquidez donde en realidad no la hay. Los compromisos de capital riesgo hacen que el problema sea fácil de apreciar. Una participación en un fondo tiene un valor declarado, pero es posible que la familia aún deba atender futuras solicitudes de aportación de capital. Los bienes inmuebles añaden otra limitación: la propiedad se transfiere, pero el mantenimiento, la financiación y los impuestos siguen existiendo. Una empresa privada puede representar la mayor parte del patrimonio sin generar, sin embargo, liquidez a corto plazo para los miembros de la familia que no trabajan en ella.
Por lo tanto, un sucesor necesita algo más que una lista de activos. La oficina familiar debe identificar qué participaciones generan liquidez, cuáles requieren liquidez, cuáles conllevan deuda y cuáles no pueden venderse rápidamente sin alterar los planes de la familia. Esa misma información ya es importante mientras el fundador está vivo. La sucesión simplemente cambia quién necesita tener acceso a ella.
Los asesores conservan parte de la memoria familiar
Un banquero privado conoce el mandato de inversión. Un asesor fiscal sabe por qué una entidad tiene su sede en una jurisdicción y otra en otra. Un abogado conoce el acuerdo de accionistas. Un fideicomisario comprende las normas de distribución que es posible que los miembros de la familia nunca hayan leído.
Ningún heredero sabe necesariamente cómo encajan todas esas piezas. El problema se agrava cuando uno de los progenitores se ha encargado de casi todas las cuestiones financieras. Kiplinger descubrió que el 45 % de los padres encuestados no había dicho nada a sus hijos sobre los planes de herencia, frente al 33 % de las madres. Una familia en la que los conocimientos financieros recaen principalmente en una sola persona adolece de una dependencia operativa, además de un problema de sucesión.
El mapa de asesores debe situarse junto al mapa de activos. Los herederos deben saber quién se encarga de qué, quién custodia qué documentos, quién tiene autoridad para actuar y de qué relaciones depende la familia.
Los nombres por sí solos no bastan. Un abogado que redactó un fideicomiso hace veinte años y no ha tenido nada que ver con él desde entonces desempeña un papel distinto al de un abogado que sigue asesorando a los fideicomisarios. Un banco que gestiona una cuenta de custodia difiere de un banco que concede crédito sobre varios activos familiares. La sucesión pone de manifiesto rápidamente esas diferencias.
La divulgación no tiene por qué comenzar con la valoración
Los padres que temen revelar demasiada información suelen considerar la planificación de la herencia como una elección binaria: contárselo todo a los hijos o no decirles nada.
No es necesario que toda la información se facilite en una sola reunión.
Un miembro más joven de la familia puede empezar por conocer dónde se guardan los documentos clave y qué entidades existen. Las conversaciones posteriores pueden versar sobre la titularidad, los derechos de decisión, la deuda y la liquidez. Los compromisos en el mercado privado o el gobierno corporativo cobran mayor relevancia una vez que el heredero dispone de suficiente contexto para comprenderlos. Las valoraciones exactas pueden mantenerse confidenciales hasta que la familia decida que su divulgación tiene una finalidad práctica.
Kiplinger cita la descripción que hace Fidelity de la transferencia de patrimonio como un proceso que se desarrolla a lo largo de décadas, en lugar de un único acontecimiento que tiene lugar en el momento de la lectura del testamento. Las familias ya transfieren la responsabilidad de forma gradual cuando realizan donaciones, incorporan a sus hijos a los consejos de administración, los presentan a los asesores o les confían la supervisión de determinados activos. La arquitectura de la información debe desarrollarse a la par que la responsabilidad.
Lo que tus herederos deben saber antes de conocer la cifra
Dónde se encuentran los activos
Bancos, entidades de custodia, empresas, fideicomisos, fundaciones y otras estructuras de titularidad.
¿Quién es su propietario y quién las controla?
Clases de acciones, administradores, consejeros, apoderados y derechos de voto.
¿Qué activos requieren liquidez?
El servicio de la deuda, las obligaciones fiscales, las solicitudes de aportación de capital del mercado privado y los compromisos familiares recurrentes.
¿Qué activos son difíciles de vender?
Empresas privadas, inmuebles, fondos privados, obras de arte y otras inversiones ilíquidas.
¿Quién posee el conocimiento?
Banqueros, abogados, asesores fiscales, administradores fiduciarios, contables y personal de oficinas familiares.
Dónde están los documentos
Testamentos, acuerdos de accionistas, escrituras de fideicomiso, pólizas de seguro, poderes e instrucciones de acceso.
Por qué existe esa estructura
Las razones que justifican la propiedad, el control y la distribución entre los miembros de la familia.
Los herederos no necesitan la valoración definitiva para prepararse para una herencia; necesitan un panorama claro de los activos, la titularidad, la liquidez, los asesores y los derechos de decisión que, en su momento, heredarán.