Vos héritiers n'ont pas besoin de connaître le montant. Ce qu'ils doivent connaître, c'est la structure.
La planification successorale est plus efficace lorsque la génération suivante sait ce que possède la famille, où se trouvent les actifs et qui en a la gestion, avant même que tout transfert n'ait lieu.
Les familles repoussent souvent les discussions sur l'héritage, car elles ne souhaitent pas dévoiler un montant trop tôt. Les parents s'inquiètent des motivations, du sentiment d'avoir des droits acquis et de la vie privée. Les enfants adultes évitent souvent de poser la question, car cette discussion leur semble intrusive.
L'enquête de Kiplinger sur l'héritage de 2026 montre où mène le silence. Morning Consult a interrogé 5 156 parents et enfants adultes américains. Environ 42 % des enfants adultes ont déclaré ne pas s'attendre à recevoir un héritage significatif, tandis que seuls 15 % des parents ont indiqué ne rien laisser. Les enfants ont également sous-estimé la fréquence à laquelle leurs parents détenaient des liquidités, des biens immobiliers, des contrats d'assurance et des comptes d'investissement.
Le décalage va au-delà de la question de la valeur. Un héritier peut savoir que patrimoine familial Il est possible de ne pas savoir quelle banque détient cet actif, si un bien immobilier appartient à une société, qui détient les actions avec droit de vote dans l'entreprise familiale ou quels fonds du marché privé ont encore des engagements non financés. Une famille peut préserver la confidentialité de la valeur finale tout en répondant à ces questions.
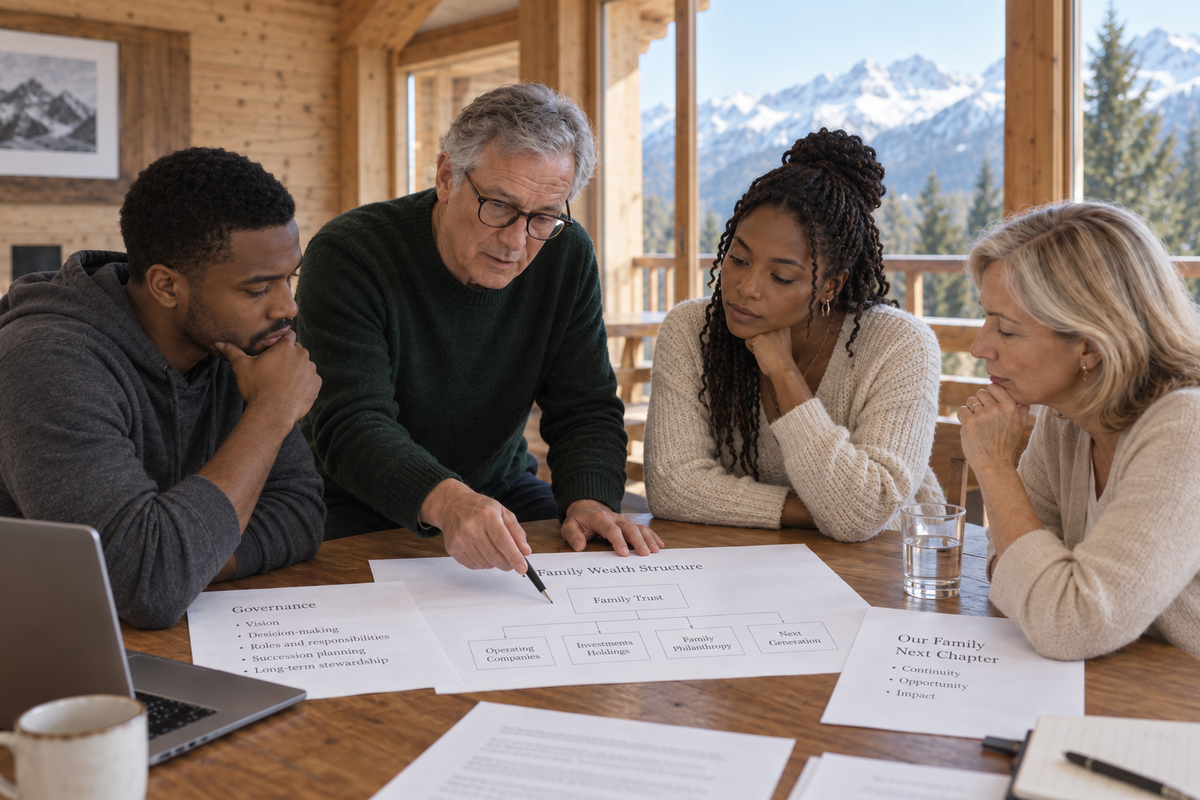
Le transfert commence par une carte des actifs
Pour une famille possédant une seule maison, un seul compte bancaire et un portefeuille de titres, la gestion successorale reste relativement simple. Les familles fortunées mettent en place toute une série de structures autour de leurs actifs : sociétés holding, trusts, fondations, plusieurs banques, structures immobilières, fonds de capital-investissement, contrats d’assurance et entreprises en activité.
Le propriétaire actuel connaît généralement l'histoire qui se cache derrière ces aménagements. La génération suivante hérite de la structure telle qu'elle est, sans nécessairement savoir pourquoi elle se présente ainsi.
Un fondateur peut détenir personnellement des actions de la société, tandis qu'une entité distincte est propriétaire des biens utilisés par l'entreprise. Les actifs d'investissement sont répartis entre trois banques, car différentes relations se sont nouées au fil du temps. Un family office assure le suivi des engagements en capital-investissement dans un autre système. Les documents juridiques sont conservés chez un avocat externe.
Le décès ou l'incapacité transforme ces dispositions en une série de questions urgentes. À quelle entité appartient tel ou tel actif ? Qui dispose du pouvoir de signature ? Quelle relation bancaire couvre quel portefeuille ? Où se trouvent les pactes d'actionnaires ? Quel fonds s'attend à un nouvel appel de fonds ?
Kiplinger a constaté que deux familles sur cinq n'avaient jamais abordé la question de la succession et que trois parents sur dix n'avaient pas établi de plan officiel. Un family office qui centralise déjà les informations relatives à la génération actuelle dispose de la majeure partie des éléments nécessaires à la succession. La décision la plus difficile concerne la part de ces informations que la famille choisit de partager, et à quel moment.
La propriété et le contrôle vont rarement de pair
Une liste d'actifs ne précise pas qui prendra les décisions. Un enfant peut hériter d'actions avec droit de vote dans une entreprise familiale, tandis qu'un autre recevra des actions sans droit de vote ou des liquidités. Une fiducie peut distribuer des revenus tandis que le fiduciaire conserve le contrôle du capital sous-jacent. Un bien immobilier peut rester en copropriété même lorsque les membres de la famille ne s'accordent pas sur l'opportunité de le conserver.
Les parents accordent souvent la priorité à l'égalité de valeur, tandis que les héritiers s'accommodent de la répartition du pouvoir de décision. L'enquête de Kiplinger a révélé un écart de 21 points de pourcentage entre les répondants les plus jeunes et les plus âgés quant à la question de savoir si l'héritage devrait tenir compte de facteurs tels que les besoins financiers ou le soutien apporté par le passé, plutôt que de suivre un partage strictement égalitaire. Le différend devient plus difficile à résoudre lorsque la première explication arrive en même temps que l'héritage lui-même.
Une famille n’a pas besoin de négocier chaque répartition avec la génération suivante. Elle doit toutefois expliquer le principe qui sous-tend les décisions qui auront des répercussions différentes sur les frères et sœurs. Une fille qui reçoit des placements liquides et un fils qui reçoit une participation majoritaire dans une société n’ont pas reçu le même type d’actif, même si un conseiller attribue la même valeur à ces deux participations. La société implique des décisions du conseil d’administration, des questions liées à l’emploi et une responsabilité envers les autres actionnaires. Ce n’est pas le cas du portefeuille liquide.
Une succession importante peut tout de même poser un problème de trésorerie
La valorisation fait souvent l’objet d’une attention plus grande que la liquidité, car le chiffre le plus élevé semble avoir plus d’importance. Le patrimoine privé ne se présente pas toujours sous une forme facilement disponible. Une famille peut détenir une entreprise en activité, plusieurs biens immobiliers, des œuvres d’art et des fonds du marché privé, tout en ne disposant que de peu de liquidités. Les impôts, les dettes, les frais juridiques et les distributions familiales continuent toutefois d’arriver à échéance.
Un héritier qui ne s'intéresse qu'à la valeur nominale du patrimoine peut supposer qu'il existe une liquidité là où il n'y en a pas. Les engagements dans le capital-investissement mettent clairement ce problème en évidence. Une participation dans un fonds a une valeur déclarée, mais la famille peut encore devoir répondre à de futurs appels de fonds. L'immobilier ajoute une contrainte supplémentaire : la propriété se transfère, mais l'entretien, le financement et les impôts perdurent. Une société privée peut représenter la majeure partie de la succession tout en ne générant aucun flux de trésorerie à court terme pour les membres de la famille qui n’y travaillent pas.
Un successeur a donc besoin de bien plus qu’une simple liste d’actifs. Le family office doit déterminer quels actifs génèrent des liquidités, lesquels nécessitent des liquidités, lesquels sont grevés de dettes et lesquels ne peuvent être vendus rapidement sans remettre en cause les projets de la famille. Ces informations revêtent déjà une importance capitale du vivant du fondateur. La succession ne fait que changer les personnes qui doivent y avoir accès.
Les conseillers sont les gardiens d'une partie de la mémoire familiale
Un banquier privé connaît le mandat d’investissement. Un conseiller fiscal sait pourquoi une entité est implantée dans une juridiction donnée et une autre ailleurs. Un avocat connaît le pacte d’actionnaires. Un fiduciaire maîtrise les règles de distribution que les membres de la famille n’ont peut-être jamais lues.
Aucun héritier ne sait forcément comment ces éléments s'articulent entre eux. Le problème devient particulièrement aigu lorsqu'un seul des parents s'est occupé de la quasi-totalité des questions financières. Kiplinger a constaté que 45 % des pères interrogés dans le cadre de son enquête n'avaient rien dit à leurs enfants au sujet de leurs projets successoraux, contre 33 % des mères. Une famille dont les connaissances financières reposent en grande partie sur une seule personne est confrontée à une dépendance opérationnelle ainsi qu'à un problème de succession.
Le tableau des conseillers doit figurer à côté du tableau des actifs. Les héritiers doivent savoir qui fait quoi, qui détient quels documents, qui est habilité à agir et sur quelles relations la famille s'appuie.
Les noms ne suffisent pas à eux seuls. Un avocat qui a rédigé un acte de fiducie il y a vingt ans et qui n’est plus impliqué depuis joue un rôle différent de celui d’un avocat qui continue de conseiller les fiduciaires. Une banque qui gère un compte de dépôt diffère d’une banque qui accorde un crédit garanti par plusieurs actifs familiaux. La succession met rapidement en évidence ces distinctions.
La divulgation d'informations ne doit pas nécessairement commencer par l'évaluation
Les parents qui craignent d'en dévoiler trop ont souvent tendance à considérer la planification successorale comme un choix binaire : tout dire aux enfants ou ne rien leur dire.
Il n'est pas nécessaire que toutes ces informations soient communiquées au cours d'une seule réunion.
Un jeune membre de la famille peut commencer par découvrir où se trouvent les documents essentiels et quelles sont les entités existantes. Les discussions ultérieures pourront porter sur la propriété, les droits de décision, l'endettement et la liquidité. Les engagements sur les marchés privés ou la gouvernance d'entreprise deviendront des sujets plus pertinents lorsque l'héritier disposera d'un contexte suffisant pour les comprendre. Les évaluations précises peuvent rester confidentielles jusqu'à ce que la famille estime que leur divulgation présente un intérêt pratique.
Kiplinger reprend la description faite par Fidelity selon laquelle la transmission du patrimoine est un processus qui s'étend sur plusieurs décennies, et non un événement ponctuel intervenant lors de la lecture d'un testament. Les familles transfèrent déjà progressivement leurs responsabilités lorsqu'elles font des dons, nomment leurs enfants au sein des conseils d'administration, les présentent à des conseillers ou leur confient la gestion de certains actifs. L'architecture de l'information doit évoluer parallèlement à ce transfert de responsabilités.
Ce que vos héritiers doivent savoir avant de connaître le montant
Où se trouvent les actifs
Banques, dépositaires, sociétés, fiducies, fondations et autres structures de détention de participations.
Qui en est le propriétaire et qui les contrôle ?
Catégories d'actions, administrateurs, membres du conseil d'administration, signataires et droits de vote.
Quels sont les actifs qui nécessitent des liquidités ?
Le service de la dette, les obligations fiscales, les appels de fonds sur le marché privé et les engagements familiaux récurrents.
Quels sont les biens difficiles à vendre ?
Entreprises privées, biens immobiliers, fonds privés, œuvres d'art et autres actifs illiquides.
Qui détient le savoir ?
Banques, avocats, conseillers fiscaux, fiduciaires, experts-comptables et personnel des family offices.
Où se trouvent les documents ?
Testaments, conventions d'actionnaires, actes de fiducie, polices d'assurance, mandats et instructions d'accès.
Pourquoi cette structure existe-t-elle ?
Les raisons qui sous-tendent la répartition de la propriété, du contrôle et des ressources entre les membres de la famille.
Les héritiers n'ont pas besoin de l'évaluation définitive pour se préparer à un héritage ; ils ont besoin d'une vue d'ensemble claire des actifs, des titres de propriété, de la liquidité, des conseillers et des droits de décision dont ils hériteront à terme.