Ihre Erben müssen die Zahl nicht kennen. Sie müssen die Struktur kennen.
Die Nachlassplanung funktioniert besser, wenn die nächste Generation bereits vor einer Übertragung weiß, was die Familie besitzt, wo sich die Vermögenswerte befinden und wer darüber verfügt.
Familien schieben Gespräche über das Erbe oft auf, weil sie den Betrag nicht zu früh preisgeben möchten. Eltern machen sich Gedanken über die Motivation, das Anspruchsdenken und die Privatsphäre. Erwachsene Kinder vermeiden es oft, danach zu fragen, weil ihnen das Gespräch zu aufdringlich erscheint.
Die Kiplinger-Umfrage zum Thema Erbschaft aus dem Jahr 2026 zeigt, wohin Schweigen führt. Morning Consult befragte 5.156 US-amerikanische Eltern und erwachsene Kinder. Rund 42 Prozent der erwachsenen Kinder gaben an, keine nennenswerte Erbschaft zu erwarten, während nur 15 Prozent der Eltern angaben, dass sie voraussichtlich nichts hinterlassen würden. Die Kinder unterschätzten zudem, wie häufig ihre Eltern über Bargeld, Immobilien, Versicherungen und Anlagekonten verfügten.
Die Diskrepanz geht über die Bewertung hinaus. Ein Erbe weiß vielleicht, dass Familienvermögen besteht, ohne zu wissen, bei welcher Bank es liegt, ob Immobilien im Besitz eines Unternehmens sind, wer die Stimmrechtsanteile am Familienunternehmen hält oder welche Fonds auf dem Privatmarkt noch nicht finanzierte Verpflichtungen haben. Eine Familie kann den endgültigen Wert geheim halten und dennoch diese Fragen beantworten.
Die Übertragung beginnt mit einer Vermögensübersicht
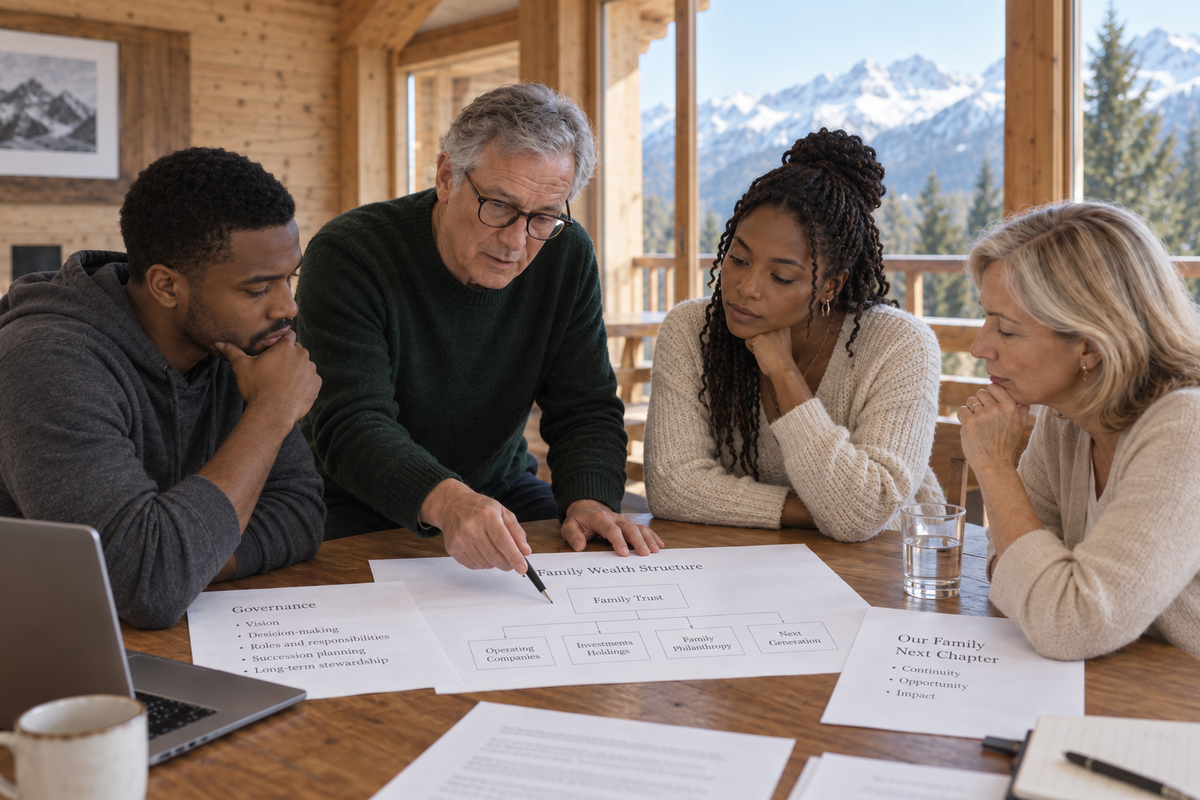
Für eine Familie mit einem Haus, einem Bankkonto und einem Wertpapierportfolio bleibt die Nachlassabwicklung relativ überschaubar. Vermögende Familien bauen rund um ihr Vermögen komplexe Strukturen auf: Holdinggesellschaften, Trusts, Stiftungen, mehrere Banken, Immobiliengesellschaften, Private-Equity-Fonds, Versicherungsverträge und operative Unternehmen.
Der derzeitige Eigentümer kennt in der Regel die Geschichte hinter diesen Gestaltungselementen. Die nächste Generation erbt das fertige Bauwerk, ohne unbedingt zu wissen, warum es so aussieht, wie es aussieht.
Ein Gründer kann Unternehmensanteile persönlich halten, während eine separate juristische Person Eigentümerin der vom Unternehmen genutzten Immobilien ist. Die Anlagevermögen sind auf drei Banken verteilt, da sich im Laufe der Zeit unterschiedliche Geschäftsbeziehungen entwickelt haben. Ein Family Office verwaltet die Private-Equity-Beteiligungen in einem anderen System. Die rechtlichen Dokumente werden bei einem externen Anwalt aufbewahrt.
Im Falle des Todes oder der Geschäftsunfähigkeit werfen diese Vereinbarungen eine Reihe dringender Fragen auf. Welches Unternehmen ist Eigentümer welcher Vermögenswerte? Wer ist zeichnungsberechtigt? Welche Bankverbindung gilt für welches Portfolio? Wo befinden sich die Gesellschaftervereinbarungen? Welcher Fonds erwartet einen weiteren Kapitalabruf?
Kiplinger stellte fest, dass zwei von fünf Familien noch nie über Nachlassplanung gesprochen hatten und drei von zehn Eltern keinen formellen Plan hatten. Ein Family Office, das bereits die Informationen für die aktuelle Generation zusammenführt, verfügt über den Großteil des für die Nachfolge erforderlichen Materials. Die schwierigere Entscheidung betrifft die Frage, wie viel davon die Familie weitergibt und zu welchem Zeitpunkt.
Eigentumsverhältnisse und Kontrolle gehen selten Hand in Hand
Eine Vermögensaufstellung gibt keinen Aufschluss darüber, wer Entscheidungen treffen wird. Ein Kind erbt möglicherweise Stimmrechtsaktien an einem Familienunternehmen, während ein anderes Kind Aktien ohne Stimmrecht oder liquide Mittel erhält. Ein Treuhandfonds kann Erträge ausschütten, während der Treuhänder die Kontrolle über das zugrunde liegende Kapital behält. Eine Immobilie kann im gemeinsamen Eigentum verbleiben, selbst wenn sich die Familienmitglieder darüber uneinig sind, ob sie behalten werden soll.
Eltern legen oft Wert auf Gleichbehandlung, während die Erben sich mit der Verteilung der Entscheidungsbefugnisse abfinden. Eine Umfrage von Kiplinger ergab eine Differenz von 21 Prozentpunkten zwischen jüngeren und älteren Befragten hinsichtlich der Frage, ob bei der Erbverteilung Faktoren wie finanzieller Bedarf oder bisherige Unterstützung berücksichtigt werden sollten, anstatt eine streng gleichmäßige Aufteilung vorzunehmen. Die Meinungsverschiedenheit lässt sich umso schwerer beilegen, je früher die Erklärung zusammen mit dem Erbe selbst eintrifft.
Eine Familie muss nicht jede Zuteilung mit der nächsten Generation aushandeln. Sie muss jedoch das Prinzip hinter Entscheidungen erläutern, die sich auf Geschwister unterschiedlich auswirken. Eine Tochter, die liquide Anlagen erhält, und ein Sohn, der eine Mehrheitsbeteiligung am Unternehmen erhält, haben nicht die gleiche Art von Vermögen erhalten, selbst wenn ein Berater beiden Beteiligungen denselben Wert zuweist. Das Unternehmen bringt Entscheidungen des Vorstands, Beschäftigungsfragen und die Verantwortung gegenüber anderen Gesellschaftern mit sich. Das liquide Portfolio tut dies nicht.
Ein großer Nachlass kann dennoch zu Liquiditätsproblemen führen
Der Unternehmenswert erhält oft mehr Aufmerksamkeit als die Liquidität, da die höhere Zahl bedeutender erscheint. Privates Vermögen liegt nicht immer in einer Form vor, die für Ausgaben genutzt werden kann. Eine Familie kann ein operatives Unternehmen, mehrere Immobilien, Kunstwerke und Fonds auf dem Privatmarkt besitzen, während sie relativ wenig Bargeld hält. Steuern, Schulden, Rechtskosten und Ausschüttungen an die Familie fallen dennoch termingerecht an.
Ein Erbe, das nur den Nennwert des Vermögens betrachtet, könnte fälschlicherweise davon ausgehen, dass Liquidität vorhanden ist, wo dies nicht der Fall ist. Bei Private-Equity-Beteiligungen wird dieses Problem besonders deutlich. Eine Fondsbeteiligung hat zwar einen ausgewiesenen Wert, doch die Familie muss möglicherweise noch künftige Kapitalabrufe begleichen. Immobilien bringen eine weitere Einschränkung mit sich: Das Eigentum geht zwar über, doch Instandhaltung, Finanzierung und Steuern bleiben bestehen. Ein Privatunternehmen kann den größten Teil des Nachlasses ausmachen, ohne jedoch kurzfristig Barmittel für Familienmitglieder zu generieren, die nicht in diesem Unternehmen tätig sind.
Ein Nachfolger benötigt daher mehr als nur eine Liste der Vermögenswerte. Das Family Office muss ermitteln, welche Beteiligungen Liquidität generieren, welche Liquidität erfordern, welche mit Schulden belastet sind und welche nicht schnell verkauft werden können, ohne die Pläne der Familie zu beeinträchtigen. Diese Informationen sind bereits zu Lebzeiten des Gründers von Bedeutung. Durch die Nachfolge ändert sich lediglich, wer Zugriff darauf benötigt.
Berater bewahren einen Teil der Familiengeschichte auf
Ein Privatbankier kennt das Anlagemandat. Ein Steuerberater weiß, warum eine Gesellschaft in einem Land ansässig ist und eine andere in einem anderen. Ein Anwalt kennt den Gesellschaftervertrag. Ein Treuhänder versteht die Ausschüttungsregeln, die Familienmitglieder vielleicht noch nie gelesen haben.
Kein einzelner Erbe weiß zwangsläufig, wie diese Teile zusammenpassen. Das Problem spitzt sich zu, wenn ein Elternteil fast alle finanziellen Angelegenheiten geregelt hat. Kiplinger stellte fest, dass 45 Prozent der Väter in seiner Umfrage ihren Kindern nichts über ihre Nachlassplanung gesagt hatten, verglichen mit 33 Prozent der Mütter. Eine Familie, in der das Finanzwissen größtenteils bei einer einzigen Person liegt, ist nicht nur operativ von dieser Person abhängig, sondern steht auch vor einem Nachfolgeproblem.
Eine Beraterübersicht gehört neben die Vermögensübersicht. Die Erben müssen wissen, wer welche Aufgaben übernimmt, wer welche Unterlagen aufbewahrt, wer handlungsbefugt ist und auf welche Beziehungen die Familie angewiesen ist.
Namen allein reichen nicht aus. Ein Anwalt, der vor zwanzig Jahren einen Treuhandvertrag entworfen hat und seitdem nicht mehr daran beteiligt war, spielt eine andere Rolle als ein Anwalt, der die Treuhänder nach wie vor berät. Eine Bank, die ein Depot führt, unterscheidet sich von einer Bank, die Kredite gegen verschiedene Familienvermögenswerte gewährt. Bei der Nachfolge treten diese Unterschiede schnell zutage.
Die Offenlegung muss nicht mit der Bewertung beginnen.
Eltern, die befürchten, zu viel preiszugeben, betrachten die Nachlassplanung oft als eine Entweder-oder-Entscheidung: Entweder man erzählt den Kindern alles oder gar nichts.
Die Informationen müssen nicht alle in einer einzigen Sitzung übermittelt werden.
Ein jüngeres Familienmitglied kann zunächst erfahren, wo sich wichtige Dokumente befinden und welche Unternehmen bestehen. Spätere Gespräche können sich dann mit Eigentumsverhältnissen, Entscheidungsbefugnissen, Schulden und Liquidität befassen. Investitionen auf dem privaten Markt oder Fragen der Unternehmensführung lassen sich erst dann angemessen behandeln, wenn der Erbe über genügend Hintergrundwissen verfügt, um diese Themen zu verstehen. Genaue Bewertungen können vertraulich bleiben, bis die Familie beschließt, dass eine Offenlegung einen praktischen Zweck erfüllt.
Kiplinger zitiert Fidelitys Beschreibung der Vermögensübertragung als einen Prozess, der sich über Jahrzehnte erstreckt, und nicht als ein einmaliges Ereignis bei der Testamentseröffnung. Familien übertragen bereits schrittweise Verantwortung, wenn sie Schenkungen vornehmen, Kinder in Gremien berufen, sie mit Beratern bekannt machen oder ihnen die Aufsicht über ausgewählte Vermögenswerte übertragen. Die Informationsarchitektur muss sich parallel zur Verantwortung weiterentwickeln.
Was Ihre Erben wissen müssen, bevor sie die Zahl erfahren
Wo sich die Vermögenswerte befinden
Banken, Verwahrstellen, Unternehmen, Treuhandgesellschaften, Stiftungen und andere Beteiligungsvehikel.
Wem gehören sie und wer hat die Kontrolle über sie?
Aktiengattungen, Treuhänder, Vorstandsmitglieder, Zeichnungsberechtigte und Stimmrechte.
Welche Bestände erfordern Liquidität?
Schuldendienst, Steuerverpflichtungen, Kapitalabrufe aus dem privaten Kapitalmarkt und wiederkehrende familiäre Verpflichtungen.
Welche Vermögenswerte lassen sich nur schwer verkaufen?
Privatunternehmen, Immobilien, private Fonds, Kunst und andere illiquide Vermögenswerte.
Wer verfügt über das Wissen?
Banker, Rechtsanwälte, Steuerberater, Treuhänder, Wirtschaftsprüfer und Mitarbeiter von Family Offices.
Wo sich die Dokumente befinden
Testamente, Gesellschaftervereinbarungen, Treuhandverträge, Versicherungspolicen, Vollmachten und Zugangsanweisungen.
Warum es diese Struktur gibt
Die Gründe für Eigentumsverhältnisse, Kontrolle und Verteilung unter den Familienmitgliedern.
Erben benötigen zur Vorbereitung auf eine Erbschaft keine endgültige Wertermittlung; sie benötigen vielmehr einen klaren Überblick über das Vermögen, die Eigentumsverhältnisse, die Liquidität, die Berater und die Entscheidungsbefugnisse, die sie letztendlich erben werden.