Votre rapport patrimonial est-il vraiment en temps réel ?
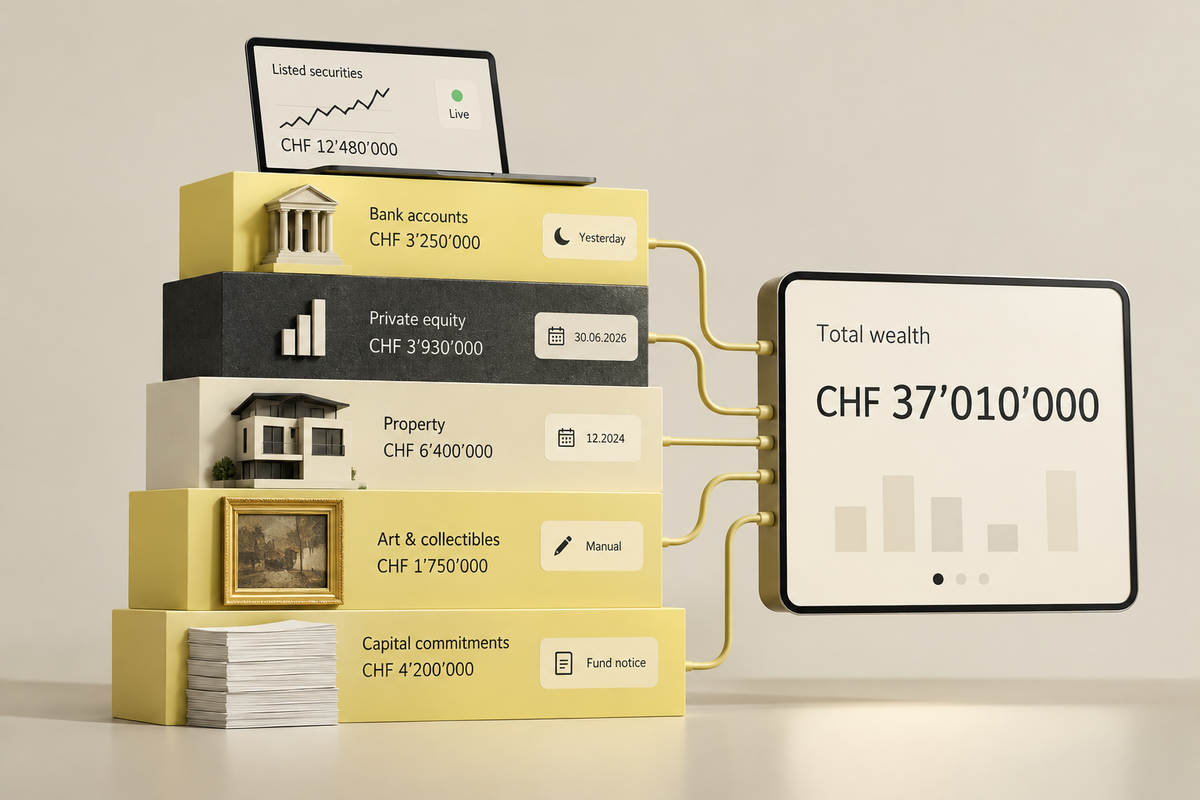
Un tableau de bord patrimonial consulté ce matin peut afficher les cours boursiers de ce matin, les soldes bancaires d'hier, une évaluation de capital-investissement datant du mois de juin et une expertise immobilière réalisée l'année dernière. Ces informations apparaissent toujours sous un seul total.
Les rapports patrimoniaux numériques ont considérablement facilité le regroupement, sur un seul écran, des comptes bancaires, des portefeuilles, des sociétés, des fonds privés et des actifs physiques. Les gestionnaires de patrimoine reçoivent désormais automatiquement les flux bancaires, se connectent aux dépositaires via des API et actualisent les cours du marché tout au long de la journée. Le tableau de bord est ainsi toujours à jour.
Les actifs qu'il contient évoluent à des rythmes différents. Pour les clients dont le patrimoine est complexe, cette distinction va au-delà de la simple présentation. Un patrimoine net total de 42 millions de francs suisses semble précis. Elle peut se composer, par exemple, de 18 millions de francs suisses de placements cotés évalués au cours du jour, de 8 millions de francs suisses de fonds privés dont la valeur liquidative est celle de leur dernier rapport, de 12 millions de francs suisses de biens immobiliers évalués lors de la dernière expertise et de 4 millions de francs suisses d’autres actifs mis à jour manuellement. À quelle date ces 42 millions de francs suisses se rapportent-ils donc réellement ?
Que signifie “ en temps réel ” dans un rapport patrimonial ?
Pour les titres cotés, la réponse est relativement simple. Les fournisseurs de données de marché communiquent les cours en temps réel, et les systèmes de gestion de portefeuille actualisent les valorisations dès que de nouveaux cours sont disponibles. Les soldes de trésorerie et les transactions sont transmis par des flux bancaires, bien que la fréquence de ces transmissions dépende du dépositaire, de la connexion et des paramètres de reporting.
Les éditeurs de logiciels utilisent donc, non sans raison, des termes tels que « en temps réel » ou « quasi-temps réel » lorsqu'ils décrivent la circulation des données bancaires et boursières au sein de leurs systèmes.
Avaloq, par exemple, explique que son infrastructure de données permet de disposer des données bancaires de base en temps quasi réel. D'autres plateformes de gestion de patrimoine intègrent quotidiennement les positions bancaires connectées dans un registre consolidé et mettent à jour les titres négociables en utilisant les cours actuels et les données de change.
Rien de tout cela ne permet d'évaluer en temps réel une entreprise privée, un bien immobilier ou un fonds de capital-investissement. Un tableau de bord s'actualise lorsque de nouvelles informations y parviennent. Il ne génère pas une nouvelle valorisation d'un actif simplement parce que le client a ouvert l'application aujourd'hui.
Pourquoi les chiffres du marché privé sont-ils plus anciens ?
Les titres cotés ont des cours de marché observables, ce qui n'est pas le cas des actifs privés. Un fonds de capital-investissement évalue les sociétés de son portefeuille, mène à bien son processus de reporting et communique une nouvelle valeur liquidative à ses investisseurs. Ce processus prend du temps. MSCI a constaté que, même 90 jours après la fin d'un trimestre, seules environ 80 % des évaluations des fonds de capital-investissement de son échantillon avaient été communiquées. La publication des résultats du quatrième trimestre a pris encore plus de temps.
D'autres études sectorielles estiment que le décalage dans la communication des valorisations des fonds de capital-investissement et de capital-risque peut atteindre, dans certains cas, trois à six mois. Un client consultant un rapport patrimonial en septembre pourrait donc voir un fonds privé dont la valorisation date du 30 juin. Dans certains portefeuilles, le dernier chiffre disponible sera encore plus ancien. Le système n’a pas failli. Il affiche la dernière valorisation officielle qu’il a reçue. Les problèmes commencent lorsque l’interface de reporting rend cette valorisation de juin impossible à distinguer d’une position en actions évaluée au 16 septembre.
Le montant total du patrimoine correspond-il à une date d'évaluation précise ?
Pas forcément.
Imaginez une famille dont le rapport comporte sept catégories :
Les titres cotés sont évalués aux cours actuels du marché. Les liquidités ont été enregistrées grâce au flux bancaire d’hier soir. Le portefeuille de capital-investissement intègre les dernières valeurs liquidatives trimestrielles. Un bien immobilier conserve la valeur issue de sa dernière expertise. Les œuvres d’art ont été saisies manuellement après la dernière évaluation à des fins d’assurance. Les actifs étrangers sont convertis au taux de change actuel. Les engagements non appelés en capital-investissement proviennent des derniers avis des fonds. Le logiciel peut calculer un total à partir de ces sept éléments. Les calculs sont à jour, mais les valorisations sous-jacentes ne le sont pas.
Les fluctuations des taux de change font que ce problème passe plus facilement inaperçu. Une position en capital-investissement libellée en euros et évaluée il y a trois mois peut être convertie en francs suisses en utilisant le taux de change euro/franc suisse du jour. Le montant en francs suisses change même si le fonds lui-même n’a pas publié de nouvelle valeur liquidative. Une partie de la variation affichée est due au taux de change ; la valeur de l’investissement sous-jacent reste ancrée à une date de reporting antérieure.
Un total consolidé correspond donc aux dernières informations disponibles pour chaque composante, converties et regroupées conformément aux règles du système de reporting. Les clients ont besoin de connaître les dates associées à ces composantes pour comprendre ce que recouvre le chiffre global.
Qu'en est-il des biens immobiliers, des œuvres d'art et des entreprises privées ?
Ces actifs font souvent l’objet de mises à jour manuelles ou fondées sur des documents. Un family office peut par exemple saisir la valeur d’un bien immobilier après avoir reçu un rapport d’expertise. Une participation dans une société privée peut être évaluée sur la base d’une valeur convenue à des fins de reporting financier, dans le cadre d’un tour de table ou selon tout autre point de référence documenté. Les œuvres d’art et les objets de collection peuvent rester évalués à leur valeur d’assurance, à leur coût d’acquisition ou selon une expertise spécialisée jusqu’à ce qu’un nouveau chiffre soit fourni.
Les logiciels modernes facilitent le travail administratif. Ils enregistrent l'actif, y associent les documents correspondants et enregistrent sa nouvelle valeur dès qu'elle est disponible. Certaines plateformes extraient les chiffres directement des états d’évaluation et des rapports de fonds, évitant ainsi à un utilisateur de devoir les saisir manuellement dans le système de gestion de portefeuille. L’automatisation accélère la transmission des informations vers le rapport, mais elle ne modifie pas la fréquence à laquelle l’actif sous-jacent est évalué. Un tableau évalué une fois par an reste un actif évalué annuellement, même si le logiciel traite le certificat d’évaluation en quelques secondes.
Comment savoir quels chiffres sont à jour ?
Le rapport doit fournir davantage d'informations que la simple valeur. Pour un actif ne disposant pas d'un prix de marché observable, la date d'évaluation indique au lecteur à quel moment ce chiffre a été établi. La source précise d'où provient ce chiffre. La méthode indique si ce chiffre correspond à un prix de marché, à la valeur liquidative d'un fonds, à une expertise, à une valeur saisie manuellement ou à une autre base de calcul.
Certaines plateformes de gestion de patrimoine actuelles divulguent déjà ces informations. WealthArc, par exemple, présente des rapports dans lesquels chaque position indique si les données proviennent d’un flux, d’un document ou ont été saisies manuellement. Ses fonctionnalités dédiées au marché privé enregistrent également la date de la dernière mise à jour d’une valorisation. Les prestataires suisses de rapports utilisent des dates de clôture définies pour les rapports officiels, plutôt que de présenter chaque chiffre consolidé comme s’il se rapportait au même instant. Cette information doit figurer à proximité du chiffre qu’elle précise. Un client ne devrait pas avoir à remonter dans le temps à partir d’une position en capital-investissement de 6,2 millions de francs suisses pour découvrir que l’évaluation date du trimestre précédent.
Un logiciel peut-il estimer la valeur actuelle d'un actif privé ?
Une estimation et une évaluation officielle répondent à des questions différentes. Un gestionnaire de patrimoine peut s'appuyer sur l'évolution des marchés, des sociétés comparables ou d'autres informations pour évaluer l'évolution d'une participation privée depuis sa dernière évaluation officielle. Certains systèmes de reporting prennent également en charge les valeurs estimées ou ajustées manuellement.
Le rapport doit ensuite préserver la distinction entre la valeur nette d'inventaire (VNI) indiquée et l'estimation. Remplacer une ancienne évaluation officielle par une estimation plus récente sans signaler ce changement donnerait l'impression que le tableau de bord est plus à jour, mais au prix d'une information moins complète pour le client sur ce que ce chiffre représente.
En matière de reporting patrimonial, la provenance est tout aussi importante que l'actualité des données. Une valeur liquidative datant de trois mois, accompagnée d'une date et d'une source précises, fournit au lecteur davantage d'informations qu'un chiffre qui semble récent mais dont la base n'est pas claire.
Que se passe-t-il lorsqu'une nouvelle valeur liquidative est publiée en retard ?
La communication des informations relatives au marché privé pose un autre problème de calendrier. Supposons qu'un fonds communique en septembre sa valeur liquidative au 30 juin. La plateforme de gestion de patrimoine reçoit ce chiffre et met à jour le portefeuille. L'évaluation se rapporte au mois de juin, même si le système l'a reçue en septembre.
Les rapports sur les performances historiques doivent donc replacer ces nouvelles informations dans la période appropriée. SEI a mis en évidence ce problème dans le cadre des rapports sur le capital-investissement. Les dépositaires utilisent souvent les évaluations officielles des fonds plutôt que des estimations, et ces valeurs liquidatives (VL) parviennent plusieurs mois après la période qu’elles décrivent. Les systèmes de reporting doivent donc disposer d’un moyen d’appliquer ces informations a posteriori à la date historique appropriée. Pour le client, deux dates sont importantes : celle à laquelle le gestionnaire de patrimoine a reçu les informations et celle à laquelle l’évaluation s’applique. Un rapport bien conçu fait la distinction entre ces deux dates.
Un rapport au format PDF est-il différent d'un tableau de bord en temps réel ?
Oui.
Un rapport formel s'appuie généralement sur une date de référence ou une date de clôture définie. Les chiffres sont rassemblés, vérifiés et conservés afin de constituer un état du portefeuille à ce moment-là. Un tableau de bord, quant à lui, évolue au fur et à mesure de l'arrivée de nouveaux cours de marché, de nouvelles transactions et de nouveaux documents. Les deux ont leur utilité. Le fichier PDF fournit un document reproductible. Le tableau de bord offre une vue opérationnelle en constante évolution.
La confusion s'installe lorsqu'un client interprète le tableau de bord comme si chaque chiffre avait fait l'objet du même processus de reporting à un moment donné que celui utilisé pour un rapport officiel. Une interface plus rapide ne constitue pas automatiquement une source d'information faisant davantage autorité.
Que dois-je attendre de mon gestionnaire de patrimoine ?
Un rapport numérique pertinent met en évidence les écarts de timing au lieu de les masquer.
Les actifs cotés doivent être accompagnés des données de marché actuelles. Les investissements privés doivent indiquer leurs dates d'évaluation correspondantes. Les actifs gérés manuellement doivent comporter une source identifiable ou une date de mise à jour. Les estimations doivent être clairement identifiables comme telles. Les engagements de capital doivent refléter les dernières informations fournies par le gestionnaire du fonds.
Le gestionnaire de patrimoine doit également savoir quelles parties du portefeuille sont gérées automatiquement et lesquelles dépendent encore de documents ou d'une saisie manuelle.
Pour vous, en tant que client, le chiffre affiché en haut du tableau de bord n'est qu'un point de départ. La question la plus importante que vous devez vous poser est de savoir dans quelle mesure les informations qui s'affichent en dessous sont récentes.
Questions à poser à votre conseiller en gestion de patrimoine
01 À quelle date correspond le montant total de mon patrimoine indiqué dans mon tableau de bord ?
02 Quels sont les actifs qui sont mis à jour automatiquement et lesquels dépendent des relevés, des expertises ou des saisies manuelles ?
03 Puis-je connaître la date d'évaluation et la source pour chaque actif privé ou non bancable ?
04 Lorsque vous recevez tardivement la valeur liquidative d'un fonds privé, le système l'applique-t-il à la période historique à laquelle elle se rapporte ?
05 Faites-vous une distinction claire entre les évaluations officielles et les estimations ?
Un rapport patrimonial n'a pas besoin que tous les actifs soient mis à jour au même rythme. Il doit indiquer au client quels chiffres sont à jour, lesquels datent d'une période antérieure et d'où provient chaque valeur.