Qui surveille votre portefeuille entre deux réunions ?
Les marchés peuvent évoluer, les répartitions peuvent se décaler et des risques peuvent apparaître bien avant votre prochaine réunion de bilan. Alors, qui surveille activement votre portefeuille entre-temps ?
Il est rare qu’un portefeuille soit resté inchangé trois mois après la dernière révision. Un titre a progressé plus rapidement que les autres, le franc suisse a fluctué, une obligation est arrivée à échéance. Un fonds de capital-investissement a demandé le remboursement de capitaux ou a versé des liquidités. Vous n’avez peut-être pas modifié la moindre instruction, mais la composition du portefeuille a évolué.
Les banques privées et les gestionnaires de fortune utilisent des logiciels de gestion de portefeuille pour suivre ces évolutions entre deux réunions. Ces systèmes comparent les positions détenues aux fourchettes d'allocation, aux limites de risque, aux exigences de liquidité et aux restrictions d'investissement définies pour le mandat. Dès qu'une position dépasse l'une de ces limites, le portefeuille est renvoyé à l'équipe d'investissement pour examen.
Ce qui importe après la réunion, c'est de savoir si quelqu'un remarque que le portefeuille commence à s'écarter du plan convenu.
Votre portefeuille évolue constamment
Les marchés boursiers ne font pas progresser tous les titres au même rythme. Ce sont les positions les plus solides qui gagnent le plus de terrain en premier. Les fluctuations des taux de change modifient la valeur des actifs étrangers, tandis que les échéances obligataires et les flux de trésorerie du marché privé font évoluer la situation en matière de liquidité.
Les actifs privés suivent un rythme différent. Les cours des actions cotées en bourse évoluent tout au long de la journée. Les fonds de capital-investissement et les portefeuilles immobiliers s'appuient souvent sur des valorisations datant de plusieurs semaines, voire de plusieurs mois. Un portefeuille mixte rassemble donc à la fois des cours actuels, des valorisations plus anciennes et les mouvements de trésorerie qui ont eu lieu entre-temps.
Les gestionnaires de patrimoine appellent « dérive du portefeuille » l'écart entre la répartition initialement convenue avec vous et celle que vous détenez actuellement. Autrefois, les conseillers constataient souvent ce phénomène lors de la préparation de la prochaine revue formelle. Aujourd'hui, les systèmes de gestion de portefeuille détectent ces changements plus tôt.
La société définit les règles de surveillance applicables à votre mandat. Une allocation en actions peut déclencher un réexamen dès lors qu’elle sort de la fourchette autorisée. Ce même système peut signaler un niveau de liquidités insuffisant, une position surdimensionnée ou un non-respect d’une restriction d’investissement. Le conseiller examine le portefeuille dès qu’une de ces conditions est remplie et décide si la situation nécessite une intervention.
Ce que votre gestionnaire de patrimoine peut voir
Votre banque privée a connaissance des actifs que vous détenez auprès d'elle. Elle n'a toutefois pas automatiquement connaissance des titres de la même société détenus sur un autre compte de dépôt, des liquidités détenues ailleurs ou d'une structure familiale servant à financer un investissement sur le marché privé.
Si votre patrimoine est réparti entre plusieurs établissements, une position qui semble modeste au sein d'un compte donné peut en réalité représenter une part bien plus importante de votre patrimoine total. L'exposition aux devises, la concentration sectorielle et la liquidité peuvent être sous-estimées pour la même raison.
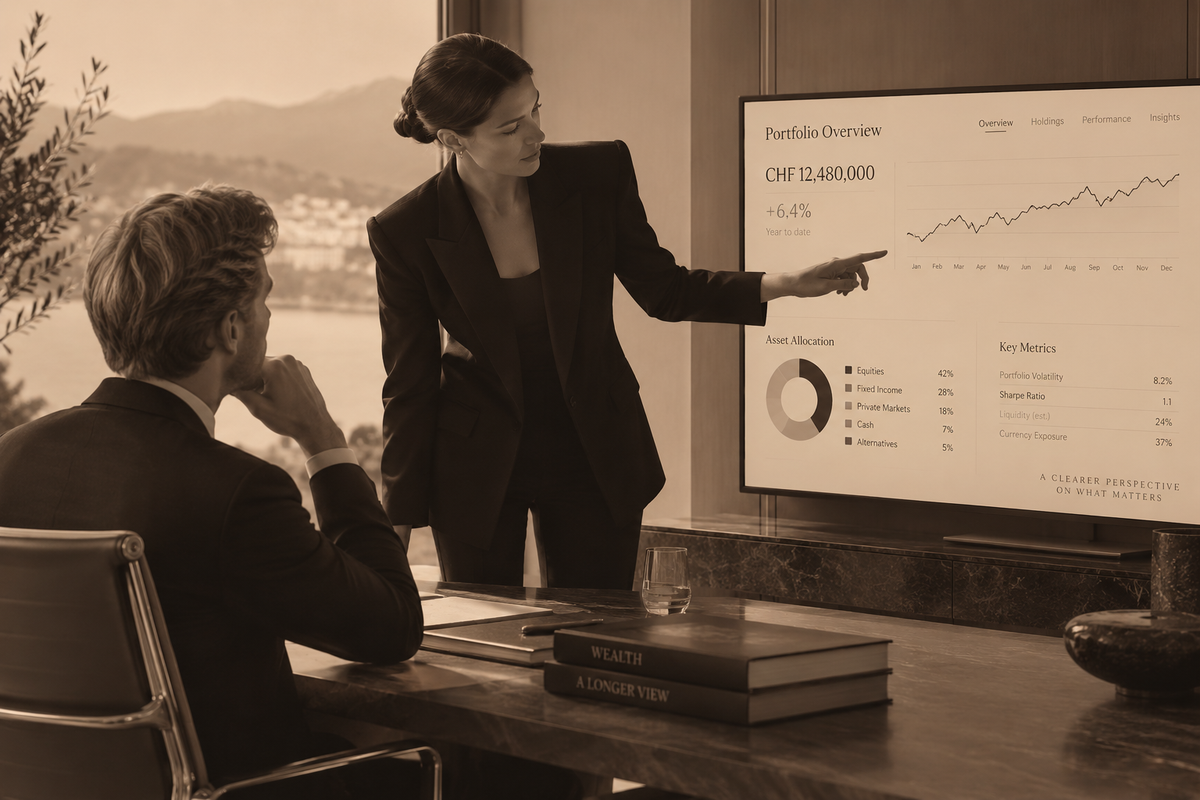
Les systèmes de gestion de patrimoine consolidés regroupent les informations provenant de plusieurs dépositaires et de différentes classes d'actifs au sein d'une vue d'ensemble du portefeuille. Le conseiller dispose ainsi d'une vision plus globale de la concentration, de la répartition et de la trésorerie, plutôt que de devoir traiter un compte à la fois.
Les informations ne sont pas toutes mises à jour à la même fréquence. Les titres cotés font l'objet de mises à jour fréquentes. Les valorisations des actifs du marché privé sont mises à jour moins souvent. Les actifs saisis manuellement restent inchangés jusqu'à ce que quelqu'un les mette à jour. Un portefeuille peut ainsi afficher les cours des actions d'hier aux côtés des valeurs d'actifs privés datant de plusieurs mois.
Avant de donner suite à une alerte, le conseiller doit savoir quelles données sont à jour et lesquelles ne le sont pas.
Que se passe-t-il après une alerte ?
C'est votre mandat qui détermine qui intervient.
Dans le cadre d'une gestion discrétionnaire, vous avez déjà autorisé le gestionnaire de portefeuille à prendre des décisions dans les limites convenues. Le gestionnaire examine le dépassement de ces limites en tenant compte de l'ensemble du portefeuille et décide s'il convient ou non de réaliser une opération.
Dans le cadre d'un mandat de conseil, le conseiller examine la question et vous soumet une recommandation avant que le moindre changement ne soit apporté.
Une entorse à la stratégie ne suffit pas à elle seule à déterminer la décision d'investissement. Une pondération plus élevée des actions pourrait tout de même convenir à votre situation. Vous pourriez avoir besoin de liquidités prochainement, attendre des rentrées d'argent provenant d'un autre investissement ou détenir ailleurs des actifs qui modifient la donne globale. Se contenter de ramener un seul chiffre à l'objectif sans tenir compte du reste du mandat reviendrait à ignorer ce contexte.
Les règles suisses en matière d'adéquation imposent aux entreprises proposant des services de gestion de portefeuille et de conseil en investissement continu axé sur le portefeuille de prendre en compte la situation financière du client, ses objectifs d'investissement, sa propension au risque, son horizon de placement et ses contraintes lors de la définition et de la mise en œuvre de la stratégie d'investissement.
Les gestionnaires de patrimoine ont également recours à des fourchettes de tolérance pour éviter les opérations inutiles. Chaque transaction engendre des coûts, et il n'est pas possible de réajuster la taille des placements illiquides à chaque fluctuation des marchés. Cette fourchette laisse au portefeuille une marge de manœuvre avant que le gestionnaire n'intervienne.
Ces limites s'inscrivent dans le processus d'investissement de la société. Des fourchettes plus étroites entraînent un réexamen plus rapide des portefeuilles. Des fourchettes plus larges permettent une plus grande marge de manœuvre avant toute intervention.
Entre deux réunions, la rapidité est essentielle
Avaloq, fournisseur de technologies de gestion de patrimoine et de systèmes bancaires de base dont le siège est à Zurich, a interrogé plus de 3 800 investisseurs fortunés ou très fortunés et 450 professionnels de la gestion de patrimoine sur 15 marchés dans le cadre de son étude ’ Wealth Insights 2025 ». Soixante-neuf pour cent des investisseurs ont déclaré souhaiter que leur conseiller réagisse plus rapidement aux évolutions du marché. Parmi les professionnels de la gestion de patrimoine, 38 % ont cité le manque de temps comme un obstacle à la fourniture de conseils personnalisés.
Le suivi des portefeuilles réduit le nombre de vérifications manuelles. Les chargés de clientèle commencent par examiner les comptes dont la limite a déjà été dépassée, au lieu d'ouvrir chaque portefeuille pour déterminer ce qui a changé.
Cette alerte doit encore faire l'objet d'une évaluation. Une position concentrée peut être maintenue, car sa vente risquerait de créer un autre problème ailleurs dans le mandat. Un avertissement de liquidité peut donner lieu à un échange plutôt qu'à une transaction. Dans le cadre d'un mandat discrétionnaire, le gestionnaire de portefeuille peut agir dans les limites des pouvoirs préalablement convenus avec vous.
En juin 2026, l'Autorité fédérale de surveillance des marchés financiers (FINMA) a attiré l'attention sur les faiblesses qu'elle avait constatées à la suite d'une forte augmentation du nombre de cas impliquant des gestionnaires de portefeuille, qui avaient fait l'objet d'un suivi en raison de lacunes. Certains de ces cas avaient entraîné des pertes substantielles pour les clients. La FINMA a appelé à une identification plus précoce des risques, à une gouvernance solide et à une application cohérente des règles de conduite, dans le respect des intérêts des clients.
D'ici à ce que vous vous présentiez à la prochaine évaluation formelle, votre conseiller devraient déjà savoir si une position est devenue trop importante, si la liquidité a évolué ou si le portefeuille est sorti d’une fourchette convenue. La réunion pourra alors se concentrer sur la décision à prendre plutôt que sur la constatation que le portefeuille a évolué plusieurs mois auparavant.
Cinq questions à poser à votre conseiller en gestion de patrimoine
01 Que vérifiez-vous entre deux évaluations officielles de mon portfolio ?
Demandez quelles sont les limites applicables en matière d'allocation, de concentration, de devises, de liquidité et de restrictions d'investissement.
02 Qu'est-ce qui permet à mon portefeuille de retenir l'attention d'un conseiller ?
Découvrez quelles initiatives donnent lieu à un réexamen et lesquelles restent dans le cadre du mandat convenu.
03 Avez-vous une vue d'ensemble de mon patrimoine total ou uniquement des actifs détenus auprès de votre établissement ?
Si vous faites appel à plusieurs banques ou à plusieurs véhicules d'investissement, demandez si la société assure un suivi global de ces expositions.
04 Que se passe-t-il lorsque le système signale une violation ?
Qui l'examine, dans quels délais, et qui décide si cela donne lieu à une recommandation, à une transaction ou à aucune mesure ?
05 À quand remonte la dernière révision de mes limites de surveillance ?
Ces seuils doivent toutefois rester en adéquation avec votre stratégie d'investissement, vos besoins en matière de liquidité et les contraintes qui s'imposent.
Le fond du sujet
Votre portefeuille continue d'évoluer une fois la réunion terminée. C'est le processus de suivi mis en place par votre gestionnaire de patrimoine qui détermine à quel moment ces changements feront à nouveau l'objet d'un examen professionnel.