Wenn die individuelle Portfoliogestaltung kein Private Banking mehr ist
Durch die direkte Indexierung erhalten auch kleinere Konten steueroptimierte, individuell zugeschnittene Portfolios. Privatbanken müssen sich ihre Prämie nun anderweitig verdienen.
Privatbanken haben die individuelle Anpassung von Portfolios lange Zeit als Rechtfertigung für einen Teil ihres Preisaufschlags herangezogen. Vermögende Kunden erhielten individuell verwaltete Wertpapiere, steueroptimierte Transaktionen, Anlagebeschränkungen und Portfolios, die auf konzentrierte Positionen oder persönliche Präferenzen zugeschnitten waren. Die Technologie hat begonnen, die Knappheit, die hinter diesem Angebot stand, zu beseitigen.
Beim Direct Indexing erwerben Anleger die einzelnen Wertpapiere eines Indexes und nicht Anteile an einem Indexfonds. Der Besitz der zugrunde liegenden Aktien eröffnet mehr Möglichkeiten, Verluste titelweise zu realisieren, einzelne Unternehmen auszuschließen oder die Gewichtung ausgewählter Sektoren und Wertpapiere zu ändern. In Kiplingers Broker-Bewertung vom Oktober 2026 wird das direkte Indexieren bereits neben Robo-Beratung, hybriden Dienstleistungen und spezialisierten Beratern aufgeführt, anstatt es als ein spezielles Produkt für sehr vermögende Privatkunden (UHNW) zu behandeln.
Die direkte Indexierung an sich ist nichts Neues, doch die Software hat die wirtschaftlichen Rahmenbedingungen verändert. Die Plattformen überwachen Hunderte von Positionen, vergleichen Portfolios mit ihren Benchmarks, ermitteln steuerliche Verluste und wickeln Handelsgeschäfte ab, ohne dass ein Portfoliomanager jedes Konto manuell neu zusammenstellen muss. Die Automatisierung senkt die Kosten für die Führung separater Portfolios und ermöglicht es Anbietern, individuelle Lösungen auch für Kontogrößen anzubieten, die früher wirtschaftlich kaum sinnvoll waren.
Privatbanken sehen sich daher nicht nur mit billigerer Konkurrenz konfrontiert. Ein Bestandteil ihres traditionellen Dienstleistungsangebots wird zunehmend zur Standard-Anlageinfrastruktur.
Steuermanagement wird zu einem wichtigen Merkmal
Das „Tax-Loss-Harvesting“ verdeutlicht diesen Druck besonders anschaulich. Ein Anleger, der einen Indexfonds hält, besitzt ein einziges Wertpapier. Beim „Direct Indexing“ wird der Referenzindex in einzelne Wertpapiere aufgeteilt, wodurch mehr Positionen entstehen, bei denen Verluste Gewinne an anderer Stelle ausgleichen können, während das Portfolio ein ähnliches Marktengagement beibehält. Kiplinger nennt das „Tax-Loss-Harvesting“ als einen der Vorteile des „Direct Indexing“.
Privatbanken haben nach wie vor mit steuerlichen Problemen zu kämpfen, die weit über ein Eigenkapitalkonto hinausgehen, insbesondere wenn mehrere Rechtsordnungen, Unternehmen oder Eigentümerstrukturen beteiligt sind. Dennoch übernimmt Software einen Großteil der routinemäßigen Arbeit innerhalb börsennotierter Portfolios. Banken haben weniger Spielraum, einen Aufschlag allein dafür zu verlangen, dass sie ein Wertpapierportfolio als steuerlich optimiert bezeichnen.
Auch die individuelle Anpassung steht unter ähnlichem Druck. Ein Kunde kann beispielsweise Tabakwerte ausschließen, das Engagement im Technologiesektor reduzieren, eine wertorientierte Ausrichtung vornehmen oder die Gewichtung einer einzelnen Aktie begrenzen. Früher musste ein Portfoliomanager viele solcher Varianten manuell erstellen und pflegen. Software wandelt einen wachsenden Anteil dieser Vorgaben nun in Portfolioregeln um.
Ein individuelles Portfolio bleibt somit individuell, doch immer weniger Kunden benötigen eine Privatbank, um ein solches zu erhalten.
Niedrigere Mindestguthaben – Vergleich ändern
Kiplingers Maklerbewertung beschreibt Beratungsdienstleistungen, die von vollautomatisierten Portfolios über Hybridmodelle bis hin zu persönlichen Beratern reichen. Fidelity bietet beispielsweise eine von einem Team verwaltete Beratung ab $50’000 und Zugang zu einem persönlichen Berater für ausgewählte Strategien ab $100’000 an, während andere Anbieter höhere Schwellenwerte festlegen.
Eine US-Brokerbeziehung bietet nicht denselben Service wie eine Schweizer Privatbank. Der Vergleich verändert dennoch die Erwartungen der Kunden. Anleger mit relativ bescheidenen Portfolios haben nun Zugang zu automatisierter Portfoliozusammenstellung, Steuertools, digitaler Berichterstattung und persönlicher Beratung aus einer Hand.
Eine Privatbank, die deutlich höhere Gebühren verlangt, muss die Differenz begründen. Eine bessere Abwicklung börsennotierter Wertpapiere erklärt nicht mehr den gesamten Aufschlag.
Das börsennotierte Portfolio ist oft der einfachste Teil
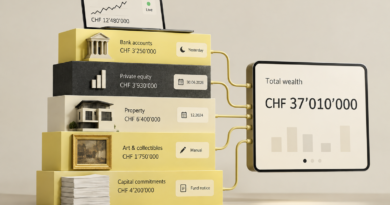
Eine vermögende Familie besitzt selten ausschließlich Aktien und Anleihen. Ein Gründer kann neben mehreren Depotkonten, Immobilien, Private-Equity-Beteiligungen und einem börsennotierten Portfolio auch ein privates Unternehmen besitzen. Eine andere Familie kombiniert möglicherweise Treuhandvermögen, Darlehen, Direktinvestitionen, Kunstwerke und Vermögenswerte, die in verschiedenen Ländern gehalten werden.
Eine Direct-Indexing-Engine arbeitet innerhalb des Wertpapierdepots. Sie weiß nicht, dass ein Private-Equity-Fonds im nächsten Quartal 2 Millionen CHF abrufen wird, dass die Familie plant, eine Immobilie zu refinanzieren, oder dass der Großteil des wirtschaftlichen Engagements der Familie nach wie vor von einem einzigen operativen Unternehmen stammt.
Die Portfoliozusammenstellung ist nach wie vor Teil der Arbeit, doch eine Privatbank hat mehr Spielraum, einen Mehrwert zu schaffen, wenn sie versteht, wie jede Einzelposition mit dem Rest der Bilanz zusammenwirkt.
Ein im Aktienkonto realisiertes steuerliches Verlustguthaben nützt wenig, wenn eine mangelhafte Liquiditätsplanung die Familie dazu zwingt, Vermögenswerte zum falschen Zeitpunkt zu verkaufen. Ein diversifiziertes Wertpapierportfolio löst das Konzentrationsrisiko nicht, wenn der Großteil des Vermögens weiterhin an ein privates Unternehmen gebunden ist. Eine auf geringe Volatilität ausgerichtete Allokation mag zunächst angemessen erscheinen, bis Währungsverbindlichkeiten, Immobilienkredite oder künftige Ausschüttungen an die Familie in die Berechnung einfließen.
Das Private Banking geht über das Wertpapierdepot hinaus
Ein Banker, der sich mit komplexen Vermögensangelegenheiten befasst, muss wissen, woher das Geld stammt, welche Vermögenswerte wirtschaftlich miteinander verbunden sind, wo Liquidität benötigt wird und welche Entscheidungen letztendlich die nächste Generation zu tragen haben wird. Auch Anlageverwalter, Rechtsanwälte, Steuerberater und Unternehmensberater benötigen ausreichende gemeinsame Informationen, um zu vermeiden, dass sie ein Problem lösen und dabei an anderer Stelle ein neues schaffen.
Stellen Sie sich einen Kunden mit einem Gesamtvermögen von 40 Millionen CHF vor. 15 Millionen CHF sind in börsennotierten Wertpapieren angelegt, 10 Millionen CHF verbleiben in einem Privatunternehmen, 7 Millionen CHF sind in Immobilien investiert und 8 Millionen CHF entfallen auf Barmittel und Investitionen am Privatmarkt. Die Optimierung des börsennotierten Portfolios ist zwar wichtig, doch der Kunde steht möglicherweise vor einer dringlicheren Entscheidung: Passt ein weiteres Engagement in Höhe von 3 Millionen CHF am Privatmarkt zum zukünftigen Liquiditätsbedarf der Familie?.
Die Nachfolge schafft eine weitere Ebene, da Portfolio-Software die Wertpapiere für den derzeitigen Eigentümer optimieren kann. Sie entscheidet jedoch nicht darüber, ob die nächste Generation Aktien, Bargeld, Immobilien oder Unternehmensanteile erhält, noch darüber, inwiefern sich wirtschaftliches Eigentum und Kontrolle zwischen den Erben unterscheiden.
Privatbanken spielen nach wie vor eine wichtigere Rolle, wenn Anlageentscheidungen mit Fragen der Eigentumsverhältnisse, der Liquidität, der Besteuerung und der familiären Unternehmensführung zusammenfallen.
„Maßgeschneidert“ braucht eine neue Definition
“Maßgeschneiderte Portfolios” unterschieden einst die private Vermögensverwaltung vom Privatanlegergeschäft. Durch Direct Indexing und automatisierte Portfolio-Tools hat sich diese Kluft verringert.
Ein moderner, maßgeschneiderter Service muss mehr umfassen als nur die Auswahl von Wertpapieren. Bei komplexen Kunden erstreckt sich die individuelle Anpassung auf die Liquiditätsplanung, das Privatvermögen, die Finanzierung, die Eigentumsstrukturen, die Steuern und die Nachfolge. Das Ausschließen von fünf Unternehmen aus einem Index und das Realisieren von Verlusten bieten allein nicht mehr genügend Exklusivität, um eine Privatbankgebühr zu rechtfertigen.
Das menschliche Urteilsvermögen lässt sich nach wie vor nur schwer automatisieren, wenn eine Familie mehrere Ziele verfolgt und keine einzelne Portfoliokennzahl die Entscheidung abgibt. Ein Gründer, der darüber entscheidet, ob er einen Teil seines Unternehmens verkaufen, den Immobilienkauf eines Kindes finanzieren, das Engagement am Privatmarkt erhöhen und genügend Liquidität für künftige Steuerzahlungen vorhalten soll, steht vor miteinander verknüpften Entscheidungen, die mehrere Vermögenspools betreffen.
Software wird weiterhin wiederholbare Aufgaben im Portfolio übernehmen, da sich wiederholbare Arbeit durch Skaleneffekte auszahlt. Privatbanken müssen mehr Zeit für Entscheidungen aufwenden, die über den einzelnen Kunden hinausgehen.
Wo Privatbanken nach wie vor ihren Aufschlag verdienenPortfoliozusammenstellung: Software- und Digitalanbieter übernehmen bereits einen Großteil der wiederkehrenden Aufgaben.
Steuerliche Verlustnutzung: Durch Direct Indexing hat sich eine Spezialtechnik zu einem skalierbaren Portfolio-Merkmal entwickelt.
Anlageausschlusskriterien und -schwerpunkte: Plattformen setzen mittlerweile viele Kundenpräferenzen über Portfolioregeln um.
Konsolidierung über mehrere Banken hinweg: Familien, deren Vermögen auf mehrere Institute verteilt ist, benötigen dennoch einen einheitlichen Überblick über ihr Vermögen.
Liquiditätsplanung für Privatvermögen: Kapitalabrufe, Ausschüttungen und ungewisse Ausstiegstermine erfordern eine Abstimmung über die gesamte Bilanz hinweg.
Konzentrierter Reichtum: Gründer müssen das Zusammenspiel zwischen Unternehmensbeteiligung, börsennotierten Anlagen und persönlicher Liquidität steuern.
Nachfolge und Unternehmensführung: Die Software entscheidet nicht darüber, wer die Kontrolle, das Eigentumsrecht oder die Liquidität erhält.
Grenzüberschreitende Strukturen: Anlageentscheidungen hängen nach wie vor vom rechtlichen Eigentumsverhältnis, vom steuerlichen Wohnsitz und von der gerichtlichen Zuständigkeit ab.
Was Sie beachten sollten
Durch die direkte Indizierung entfällt ein weiterer Vorteil auf Produktebene von Privatbanken. Das stärkere Private-Banking-Angebot geht über das Portfolio hinaus: Es geht darum, zu verstehen, wie Wertpapiere, private Vermögenswerte, Verbindlichkeiten, Steuern, Liquidität und Nachfolge zusammenwirken.