Fundusze private equity tworzą własny rynek wyjścia
Branża private equity boryka się z problemem płynności. Fundusze utrzymują aktywa przez dłuższy czas, wypłaty środków uległy spowolnieniu, a inwestorzy nadal potrzebują gotówki, aby wywiązać się z nowych zobowiązań lub zrównoważyć portfele. Rynki wtórne stały się jednym z głównych sposobów, w jaki branża radzi sobie z tą sytuacją.
Skala rynku uległa gwałtownej zmianie. Według szacunków Jefferies globalny wolumen transakcji na rynku wtórnym osiągnął w 2025 r. rekordowy poziom $240 miliardów, co stanowi wzrost o 48 procent w porównaniu z rokiem 2024. Transakcje prowadzone przez LP wyniosły $125 mld, natomiast transakcje prowadzone przez GP osiągnęły poziom $115 mld. Pięć lat wcześniej wartość transakcji na rynku wtórnym prowadzonych przez GP wynosiła około $35 mld.
Transakcje z udziałem inwestorów ograniczonych (LP) stanowią bardziej znaną część rynku. Inwestor sprzedaje istniejący udział w funduszu innemu nabywcy, zamiast czekać na likwidację funduszu. Daje to funduszom emerytalnym, funduszom powierniczym, firmom rodzinnym i innym inwestorom ograniczonym możliwość pozyskania środków pieniężnych, zmniejszenia zaangażowania wobec danego zarządzającego lub rocznika funduszu lub zwolnienia miejsca na nowe zobowiązania.
Ceny informują inwestorów, ile kosztuje ta płynność. Jefferies szacuje, że w 2025 r. średnia cena portfeli LP wyniesie 87 procent wartości aktywów netto (NAV). Portfele typu buyout osiągały średnio 92 procent NAV, podczas gdy udziały w funduszach venture capital i funduszach wzrostowych były wyceniane na poziomie bliższym 78 procent. Starsze fundusze były zazwyczaj sprzedawane z większymi dyskontami: portfele starsze niż dziesięć lat osiągały średnio 73% wartości aktywów netto.
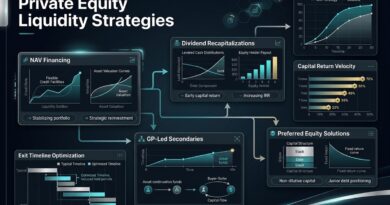
Bardziej znacząca zmiana strukturalna zachodzi po stronie GP. Zarządzający coraz częściej korzystają z instrumentów kontynuacyjnych, aby zachować aktywa, których nie chcą od razu sprzedawać. Obecnym inwestorom oferuje się wybór: uzyskać płynność lub przenieść swój udział do nowego instrumentu, który będzie utrzymywał udziały w spółce przez dłuższy czas.
Wartość transakcji prowadzonych przez GP osiągnęła w 2025 r. poziom $115 mld, co stanowi wzrost o 53 procent w ujęciu rok do roku, a większość tej aktywności stanowiły fundusze kontynuacyjne. Według szacunków Jefferies stanowią one już około 14 procent wartości transakcji wyjścia wspieranych przez sponsorów. Evercore oddzielnie podał, że w 2025 r. wartość transakcji prowadzonych przez GP wyniosła $106 mld, przy czym instrumenty kontynuacyjne oparte na pojedynczym aktywu stanowiły $52 mld.
To zmienia znaczenie pojęcia “wyjścia” w branży private equity. Zarządzający nie musi już wybierać wyłącznie między sprzedażą spółki, wprowadzeniem jej na giełdę a utrzymaniem jej w ramach pierwotnego funduszu. Instrument kontynuacyjny stwarza kolejną ścieżkę: umożliwia zwrot kapitału inwestorom, którzy chcą się wycofać, przy jednoczesnym zachowaniu własności aktywów, co do których zarządzający nadal wierzy, że mają potencjał wzrostu.
Taka struktura rodzi również konflikty, które inwestorzy powinni dokładnie przeanalizować. Ten sam partner zarządzający (GP) może faktycznie występować po obu stronach transakcji – organizując sprzedaż aktywów z poprzedniego funduszu i jednocześnie nadal zarządzając nimi w ramach nowego funduszu. Wycena, opłaty transakcyjne, zmiany stawek carry oraz jakość procesu ustalania ceny mają zatem równie duże znaczenie, co sama spółka będąca przedmiotem inwestycji.
Nabywcy wtórni zajmują przeciwne stanowisko, ponieważ mogą nabywać aktywa na późniejszym etapie ich cyklu życia, często dysponując większą ilością informacji niż ta, która była dostępna w momencie dokonania inwestycji przez pierwotny fundusz. Portfel może już zawierać dojrzałe przedsiębiorstwa, bardziej przejrzyste ścieżki wyjścia oraz krótsze pozostałe okresy utrzymywania aktywów. Dyskonto w stosunku do wartości aktywów netto (NAV) może dodatkowo poprawić opłacalność inwestycji, choć nie eliminuje to podstawowego ryzyka biznesowego ani ryzyka związanego z wyceną.
Kapitał podążył za tą szansą. Według szacunków Jefferies kapitał przeznaczony na transakcje wtórne osiągnął w 2025 r. poziom $327 mld, a po uwzględnieniu tradycyjnego kapitału inwestorów ograniczonej odpowiedzialności (LP) oraz dostępnej dźwigni finansowej – około $477 mld. Trzy z dziesięciu największych funduszy private equity, które zamknęły się w ciągu roku, były funduszami skupiającymi się na transakcjach wtórnych.
Rynek rozszerza się również poza fundusze przejęć. Wartość transakcji na rynku wtórnym kredytów prywatnych osiągnęła w 2025 r. poziom około $20 miliardów, co stanowi niemal dwukrotny wzrost w porównaniu z rokiem poprzednim, podczas gdy rynek wtórny inwestycji infrastrukturalnych i innych aktywów rzeczowych rozwija się wraz z dojrzewaniem tych rynków.
Z punktu widzenia inwestorów istotne jest nie tylko to, że fundusze private equity stały się bardziej płynne. Stały się one również bardziej elastyczne pod względem negocjacji. Udziały w funduszach, dojrzałe portfele i poszczególne spółki mają obecnie więcej możliwości znalezienia nowego właściciela niż dziesięć lat temu.
Ta elastyczność ma jednak swoją cenę. Sprzedający mogą zgodzić się na obniżkę ceny, nabywcy muszą ocenić, czy podawane wartości aktywów netto (NAV) są realistyczne, a fundusze kontynuacyjne wymagają dokładnej analizy konfliktów interesów i mechanizmów motywacyjnych. Jednak dawne założenie, że kapitał private equity pozostaje zamrożony do momentu, gdy zarządzający zdecyduje się na wyjście z inwestycji, staje się coraz mniej trafne.
Rynki wtórne nie są już niszą, z której korzystają głównie inwestorzy znajdujący się pod presją. Stają się one częścią mechanizmu funkcjonowania funduszy private equity: rynkiem służącym uwolnieniu kapitału, rozszerzeniu grona właścicieli oraz wycenie aktywów, zanim pierwotny fundusz osiągnie koniec okresu działalności.