El capital riesgo está creando su propio mercado de salida
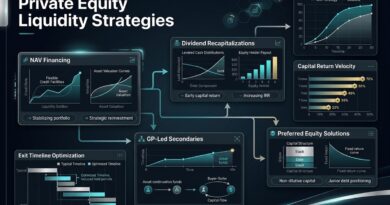
El capital riesgo tiene un problema de liquidez. Los fondos mantienen los activos durante más tiempo, las distribuciones se han ralentizado y los inversores siguen necesitando liquidez para cumplir con nuevos compromisos o reequilibrar sus carteras. Los mercados secundarios se han convertido en una de las principales vías con las que el sector está abordando esta situación.
La magnitud ha cambiado rápidamente. Jefferies estima que el volumen global de transacciones secundarias alcanzó un récord de $240 mil millones en 2025, lo que supone un aumento del 48 % con respecto a 2024. Las transacciones lideradas por socios comanditarios (LP) representaron $125 mil millones, mientras que las operaciones lideradas por socios generales (GP) alcanzaron los $115 mil millones. Cinco años antes, las operaciones secundarias lideradas por socios generales (GP) ascendían a unos $35 mil millones.
Las operaciones lideradas por socios comanditarios (LP) son la parte más conocida del mercado. Un inversor vende su participación en un fondo ya existente a otro comprador, en lugar de esperar a que el fondo se liquide. Esto ofrece a los fondos de pensiones, los fondos de dotación, las oficinas familiares y otros socios comanditarios (LP) una forma de obtener liquidez, reducir su exposición a un gestor o a una promoción concreta, o bien hacer espacio para nuevos compromisos.
Los precios indican a los inversores cuánto cuesta esa liquidez. Jefferies sitúa el precio medio de las carteras de LP en el 87 % del valor liquidativo en 2025. Las carteras de buyout se situaron de media en el 92 % del valor liquidativo, mientras que las participaciones en capital riesgo y crecimiento se negociaron en torno al 78 %. Los fondos más antiguos se vendían, por lo general, con descuentos más pronunciados: las carteras con más de diez años de antigüedad se situaban, de media, en el 73 % del valor liquidativo.
El cambio estructural más importante se está produciendo en el ámbito de los GP. Los gestores recurren cada vez más a vehículos de continuación para conservar los activos que no desean vender directamente. A los inversores actuales se les ofrece la posibilidad de elegir entre obtener liquidez o transferir su participación a un nuevo vehículo que mantenga la empresa durante más tiempo.
El volumen liderado por los socios generales (GP) alcanzó los $115 mil millones en 2025, lo que supone un aumento interanual del 53 %, y los vehículos de continuación representaron la mayor parte de esa actividad. Jefferies estima que estos ya representan alrededor del 14 % del volumen de salidas respaldadas por patrocinadores. Por su parte, Evercore informó de $106 mil millones en transacciones lideradas por los socios generales (GP) en 2025, de los cuales los vehículos de continuación de un solo activo representaron $52 mil millones.
Esto cambia el significado de lo que se entiende por “salida” en el sector del capital riesgo. Un gestor ya no tiene que elegir únicamente entre vender una empresa, sacarla a bolsa o mantenerla dentro del fondo original. Un vehículo de continuación ofrece otra vía: devolver el capital a los inversores que desean salir, al tiempo que se mantiene la propiedad de un activo que el gestor sigue considerando que tiene margen de crecimiento.
Esta estructura también genera conflictos que los inversores deben analizar detenidamente. Un mismo socio general (GP) puede, en la práctica, encontrarse en ambos lados de la operación, organizando la venta desde el fondo anterior y continuando con la gestión del activo en el nuevo. Por lo tanto, la valoración, las comisiones de la operación, los reajustes del carry y la calidad del proceso de fijación de precios son tan importantes como la propia empresa subyacente.
Los compradores secundarios adoptan la postura contraria porque pueden acceder a los activos en una fase más avanzada de su ciclo de vida, a menudo con más información de la que había disponible cuando el fondo original realizó la inversión. Es posible que una cartera ya incluya empresas consolidadas, vías de salida más claras y períodos de tenencia restantes más cortos. El descuento respecto al valor liquidativo (VAL) puede mejorar aún más la rentabilidad, aunque no elimina el riesgo subyacente del negocio ni el riesgo de valoración.
El capital ha aprovechado la oportunidad. Jefferies estima que el capital dedicado al mercado secundario alcanzó los $327 mil millones en 2025 y alrededor de $477 mil millones si se incluyen el capital tradicional de los socios comanditarios (LP) y el apalancamiento disponible. Tres de los diez fondos de capital riesgo más grandes cerrados durante el año eran vehículos centrados en el mercado secundario.
El mercado también se está extendiendo más allá de los fondos de adquisición. El mercado secundario de crédito privado alcanzó unos $20 mil millones en 2025, casi el doble que el año anterior, mientras que el mercado secundario de infraestructuras y otros activos reales se está expandiendo a medida que esos mercados maduran.
Para los inversores, la cuestión práctica no es simplemente que el capital riesgo haya ganado en liquidez. Se ha vuelto más negociable. Las participaciones en fondos, las carteras maduras y las empresas individuales disponen ahora de más vías para encontrar un nuevo propietario que hace una década.
Esa flexibilidad tiene un precio. Los vendedores pueden aceptar un descuento, los compradores deben valorar si los valores liquidativos declarados son realistas y los vehículos de continuación requieren un análisis minucioso de los conflictos e incentivos. Sin embargo, la antigua suposición de que el capital de capital riesgo permanece inmovilizado hasta que el gestor decide salir del investimento está dejando de ser tan cierta.
Los mercados secundarios ya no son un nicho utilizado principalmente por inversores que se encuentran bajo presión. Se están convirtiendo en parte del mecanismo operativo del capital riesgo: un mercado para liberar capital, ampliar la base de accionistas y fijar un precio a los activos antes de que el fondo original llegue al final de su vida útil.