Le capital-investissement est en train de se créer son propre marché de sortie
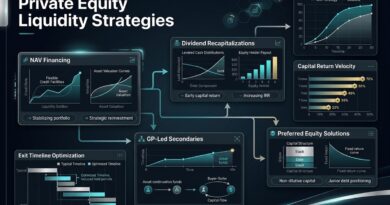
Le capital-investissement est confronté à un problème de liquidité. Les fonds conservent leurs actifs plus longtemps, les distributions ont ralenti et les investisseurs ont toujours besoin de liquidités pour honorer de nouveaux engagements ou rééquilibrer leurs portefeuilles. Les marchés secondaires sont devenus l'un des principaux moyens utilisés par le secteur pour y faire face.
L'ampleur du marché a évolué rapidement. Jefferies estime que le volume mondial des transactions sur le marché secondaire a atteint un niveau record de $240 milliards en 2025, soit une hausse de 48 % par rapport à 2024. Les transactions menées par les LP ont représenté $125 milliards, tandis que celles menées par les GP ont atteint $115 milliards. Cinq ans plus tôt, les transactions secondaires menées par les GP s'élevaient à environ $35 milliards.
Les transactions menées par des commanditaires (LP) constituent la partie la plus connue du marché. Un investisseur cède sa participation dans un fonds existant à un autre acquéreur plutôt que d’attendre la liquidation du fonds. Cela permet aux fonds de pension, aux fonds de dotation, aux family offices et à d’autres commanditaires de lever des liquidités, de réduire leur exposition à un gestionnaire ou à une promotion, ou encore de libérer des ressources pour de nouveaux engagements.
La valorisation indique aux investisseurs le coût de cette liquidité. Jefferies estime que la valorisation moyenne des portefeuilles de LP s’établira à 87 % de la valeur nette d’inventaire en 2025. Les portefeuilles de rachat se négociaient en moyenne à 92 % de la VNI, tandis que les participations en capital-risque et en capital de croissance se négociaient plutôt autour de 78 %. Les fonds plus anciens se sont généralement vendus avec des décotes plus importantes : les portefeuilles de plus de dix ans s'établissaient en moyenne à 73 % de la valeur liquidative.
C'est du côté des GP que s'opère le changement structurel le plus important. Les gestionnaires ont de plus en plus souvent recours à des véhicules de continuation pour conserver les actifs qu'ils ne souhaitent pas céder purement et simplement. Les investisseurs existants se voient proposer un choix : encaisser leurs gains ou réinvestir leur participation dans un nouveau véhicule qui conservera la société plus longtemps.
Le volume des opérations menées par les GP a atteint $115 milliards en 2025, soit une hausse de 53 % par rapport à l’année précédente, les véhicules de continuation représentant la majeure partie de cette activité. Jefferies estime qu’ils représentent déjà environ 14 % du volume des sorties soutenues par des sponsors. Evercore a quant à lui fait état de $106 milliards de transactions menées par des GP en 2025, les véhicules de continuation à actif unique représentant $52 milliards.
Cela modifie la signification du terme “ sortie ” dans le secteur du capital-investissement. Un gestionnaire n’est plus obligé de choisir uniquement entre vendre une entreprise, l’introduire en bourse ou la conserver au sein du fonds d’origine. Un véhicule de continuation offre une autre voie : restituer le capital aux investisseurs qui souhaitent se retirer tout en conservant la propriété d’un actif dont le gestionnaire estime qu’il présente encore un potentiel de croissance.
Cette structure engendre également des conflits que les investisseurs doivent examiner de près. Un même gestionnaire général (GP) peut en effet se retrouver des deux côtés de la transaction : d’une part, en organisant la cession au titre de l’ancien fonds et, d’autre part, en continuant à gérer l’actif au sein du nouveau fonds. L’évaluation, les frais de transaction, la révision des commissions de performance et la qualité du processus de fixation des prix revêtent donc autant d’importance que la société sous-jacente.
Les acquéreurs secondaires adoptent une position opposée, car ils peuvent investir dans des actifs à un stade plus avancé de leur cycle de vie, souvent en disposant de plus d’informations que celles dont disposait le fonds d’origine au moment de son investissement. Un portefeuille peut déjà comprendre des entreprises arrivées à maturité, des stratégies de sortie plus claires et des durées de détention restantes plus courtes. La décote par rapport à la valeur liquidative peut améliorer encore la rentabilité, même si elle ne supprime pas le risque sous-jacent lié à l’activité ou à l’évaluation.
Les capitaux ont suivi cette opportunité. Jefferies estime que les capitaux dédiés au marché secondaire ont atteint $327 milliards en 2025 et environ $477 milliards si l'on inclut les capitaux traditionnels des investisseurs (LP) et l'effet de levier disponible. Trois des dix plus grands fonds de capital-investissement clôturés au cours de l'année étaient des véhicules axés sur le marché secondaire.
Le marché ne se limite pas non plus aux fonds de rachat. Les transactions secondaires sur le marché du crédit privé ont atteint environ $20 milliards en 2025, soit près du double de l'année précédente, tandis que les transactions secondaires dans les infrastructures et autres actifs réels se développent à mesure que ces marchés arrivent à maturité.
Pour les investisseurs, l'enjeu concret ne réside pas simplement dans le fait que le capital-investissement soit devenu plus liquide. Il est également devenu plus négociable. Les parts de fonds, les portefeuilles arrivés à maturité et les entreprises individuelles disposent désormais de davantage de voies pour trouver un nouveau propriétaire qu'il y a dix ans.
Cette flexibilité a toutefois un prix. Les vendeurs peuvent être amenés à accepter une décote, les acheteurs doivent évaluer si les valeurs liquidatives déclarées sont réalistes, et les structures de continuation nécessitent un examen minutieux des conflits d’intérêts et des incitations. Mais l’ancienne hypothèse selon laquelle les capitaux de capital-investissement restent immobilisés jusqu’à ce que le gestionnaire décide de se désengager perd peu à peu de sa pertinence.
Les marchés secondaires ne constituent plus un créneau réservé principalement aux investisseurs en difficulté. Ils s’intègrent désormais dans le fonctionnement même du capital-investissement : un marché permettant de libérer des capitaux, d’élargir le cercle des actionnaires et d’évaluer la valeur des actifs avant que le fonds d’origine n’arrive en fin de vie.