Können Fertighäuser bessere Renditen bei Immobilieninvestitionen erzielen?
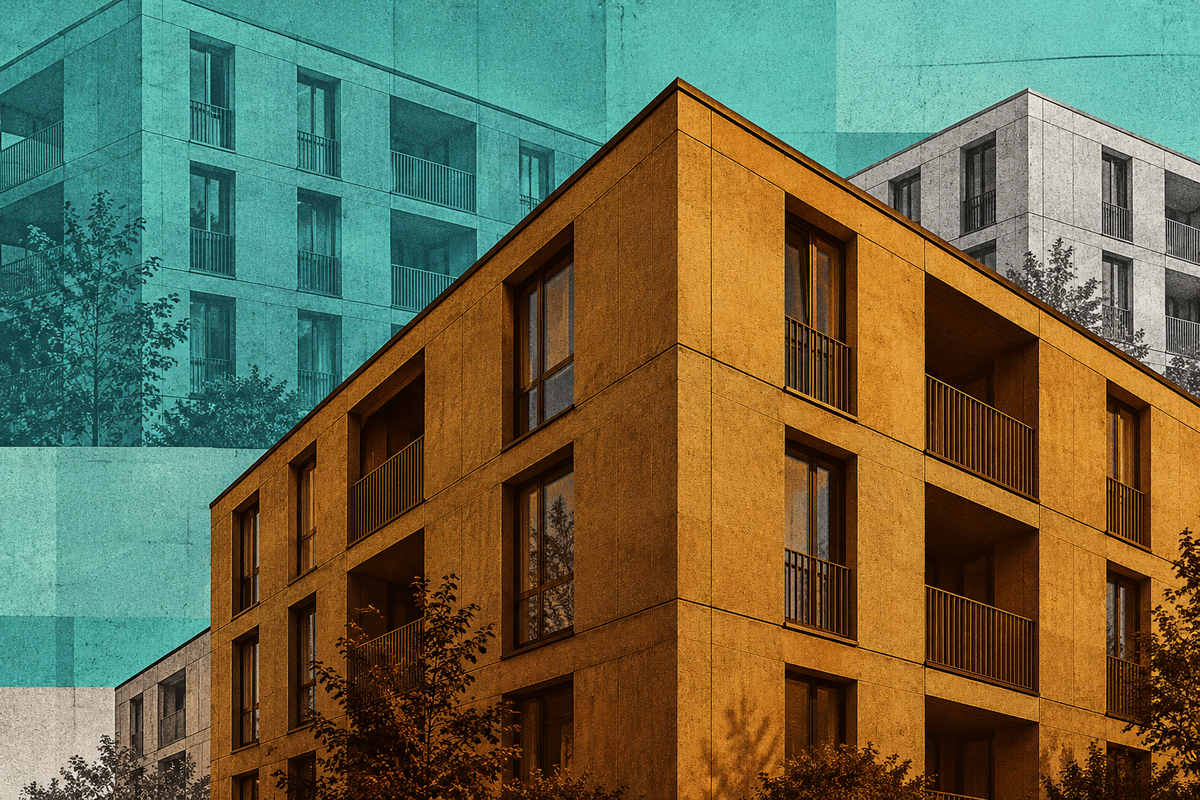
Die städtische Wohnungsbaugesellschaft von Stuttgart errichtet Wohnhäuser zu Kosten, die etwa 30 Prozent unter den herkömmlichen Baukosten liegen, und nutzt dabei ein standardisiertes Bausystem des Schweizer Unternehmens Nokera. Vier Gebäude sind bereits fertiggestellt, jedes mit sechs Wohnungen auf einem kompakten Grundstück von zwölf mal zwölf Metern. Weitere Projekte sind in der ganzen Stadt geplant, wo der Mangel an geeigneten Baugrundstücken den konventionellen Wohnungsbau zunehmend verteuert hat.
Die Stuttgarter Wohnungs- und Städtebaugesellschaft (SWSG) hat gemeinsam mit Nokera das Konzept „EQ12“ entwickelt, um in bestehenden Stadtvierteln Wohnraum zu schaffen. Die dreistöckigen Gebäude umfassen Wohnungen mit einer Fläche von etwa 36 bis 52 Quadratmetern, die sich in erster Linie an kleinere Haushalte richten, und nutzen Wärmepumpen sowie Photovoltaikanlagen auf dem Dach. Die SWSG plant rund 200 Wohnungen an sieben Standorten, wobei das gleiche Grundkonzept wiederholt wird, anstatt für jedes Grundstück ein völlig neues Gebäude in Auftrag zu geben.
Nokera fertigt in seinem Werk in der Nähe von Magdeburg Bauelemente auf Holzbasis, wobei automatisierte Maschinen Bauteile herstellen, die von Bautrupps vor Ort montiert werden. Durch diesen Werksansatz wird der Arbeitsaufwand im Außenbereich reduziert, während standardisierte Grundrisse es Architekten, Ingenieuren und Lieferanten ermöglichen, Spezifikationen projektübergreifend wiederzuverwenden. SWSG führt die gemeldeten Kosteneinsparungen auf diese Kombination aus industrieller Fertigung, kompakten Grundrissen und dem Verzicht auf teure Bauelemente zurück.
Die Zahlen aus Stuttgart bieten Wohnimmobilieninvestoren, die sich mit dem industrialisierten Bau befassen, einen ungewöhnlich konkreten Anhaltspunkt. Sie beschreiben jedoch die Kosten für die Realisierung eines bestimmten Gebäudeentwurfs und nicht die Gesamtkosten für den Erwerb einer Immobilie oder die Renditen, die nach dem Einzug der Mieter erzielt werden. Grundstück, Fundament, Versorgungsanschlüsse und Finanzierung sind weiterhin Teil des Entwicklungsbudgets, während die Mieteinnahmen von den Wohnungen und dem lokalen Markt abhängen.
Fertigung von Gebäuden in großem Maßstab
Nokera hat sein Bausystem auf größere Wohnbauprojekte angewendet. In Mannheim wurden im Rahmen der ersten Bauphase eines Projekts 167 Wohnungen fertiggestellt; die Bauarbeiten wurden im Oktober 2024 abgeschlossen. Das Projekt fand in der deutschen Immobilienbranche Anerkennung, nachdem bekannt wurde, dass die Baukosten etwa 30 Prozent unter denen vergleichbarer konventioneller Bauvorhaben lagen.
Durch die Serienfertigung von Bauteilen kann Nokera die Konstruktions- und Planungsarbeiten auf mehrere Projekte verteilen. Die Hersteller kaufen zudem Materialien in größeren Mengen ein und richten die Produktion nach festgelegten Spezifikationen aus, wodurch sich der Zeitaufwand für die Anpassung einzelner Elemente verringert. Ein Großteil der Arbeiten wird von Fabrikarbeitern unter kontrollierten Bedingungen ausgeführt, während Subunternehmer vor Ort die Fundamente und die Infrastruktur vorbereiten.
Bei einem herkömmlichen Bauvorhaben müssen zahlreiche Gewerke die aufeinanderfolgenden Bauphasen abarbeiten. Die Rohbauarbeiten gehen einem Großteil der Installations- und Innenausbauarbeiten voraus, wobei der Baufortschritt von Wetterbedingungen, Lieferungen und der Verfügbarkeit der Auftragnehmer abhängt. Durch die Vorfertigung können mehr dieser Tätigkeiten gleichzeitig durchgeführt werden, wobei der Umfang der in die Fabrik verlagertem Arbeiten je nach Bausystem variiert.
Die Einsparungen hängen zum Teil davon ab, wie konsequent Bauträger das standardisierte Design anwenden. Änderungen an der Raumaufteilung der Wohnungen, das Hinzufügen maßgeschneiderter Ausstattungsmerkmale oder die Anpassung von Gebäuden an schwierige Grundstücksverhältnisse erhöhen die Planungs- und Baukosten. Das System von Nokera lässt sich daher am besten anhand von Bauprojekten mit ähnlichen Anforderungen bewerten und nicht anhand von Wohngebäuden, die sich in Größe oder Ausstattung erheblich unterscheiden.
Die Produktion im Werk verändert zudem die finanzielle Lage des Auftragnehmers. Maschinen, Produktionsanlagen und Fachkräfte verursachen Fixkosten, die auch bei rückläufigen Auftragszahlen weiterlaufen. Hersteller benötigen einen ausreichend großen und planbaren Projektbestand, um eine effiziente Produktion aufrechtzuerhalten, während Entwickler darauf angewiesen sind, Komponenten zu den vereinbarten Kosten und in der vereinbarten Qualität liefern zu können.
Ein Immobilieninvestor, der mehrere Gebäude bei einem einzigen Anbieter in Auftrag gibt, ist von der operativen Leistungsfähigkeit dieses Anbieters abhängig. Die Bewertung muss dessen Finanzlage, Produktionskapazität, Auftragsbestand und vertragliche Verpflichtungen umfassen, insbesondere wenn das Bausystem Komponenten verwendet, die anderswo nur schwer zu beschaffen sind.
Bauzeit und Kapitalkosten
Der Zeitraum zwischen dem Erwerb eines Baugrundstücks und dem Eingang der ersten Mieteinnahmen hat direkten Einfluss auf die Rendite einer Immobilie. Bauträger binden Kapital in Grundstücke, Planung, Fundamentarbeiten und den Bau ein, lange bevor eine fertiggestellte Wohnung Erträge abwirft, während auf die aufgenommenen Kredite Zinsen anfallen.
Durch die Fertigung im Werk lässt sich ein Teil dieser Zeitspanne verkürzen, da die Produktion parallel zur Baustellenvorbereitung erfolgen kann. Sobald die Fundamente fertiggestellt sind, montieren die Bauunternehmer die vorgefertigten Elemente und schließen die restlichen Arbeiten ab. Der finanzielle Vorteil ergibt sich aus der Verkürzung der gesamten Bauzeit und nicht nur aus der schnelleren Errichtung des Tragwerks.
Baugenehmigungen, Abrissarbeiten, Bodenverhältnisse und Versorgungsanschlüsse stellen weiterhin potenzielle Ursachen für Verzögerungen dar. Ein Bauträger, dessen Module lieferbereit sind, benötigt nach wie vor ein Grundstück, auf dem diese aufgestellt werden können, und ein fertiggestelltes Gebäude bringt erst dann Mieteinnahmen, wenn die erforderlichen Genehmigungen vorliegen und die Mieter den Bezug nehmen.
Auch der Zahlungsplan wirkt sich auf die Finanzierungskosten aus. Einige Hersteller verlangen erhebliche Anzahlungen oder Zahlungen während der Produktion, wodurch Ausgaben vorgezogen werden, die herkömmliche Bauunternehmer möglicherweise erst später in Rechnung stellen würden. Investoren müssen den Zeitpunkt aller Zahlungen mit den Terminen vergleichen, zu denen die fertiggestellten Einheiten bezugsfertig sind.
Eine frühere Fertigstellung ist insbesondere für Bauträger attraktiv, die eine Reihe von Projekten durchführen. Die Mieteinnahmen fließen früher, die Baukredite sind für einen kürzeren Zeitraum ausstehend, und das in einem Projekt gebundene Eigenkapital steht für ein anderes Projekt zur Verfügung. Diese Vorteile hängen von den tatsächlichen Fertigstellungsterminen, der Vermietung sowie den Bedingungen der Finanzierungsvereinbarung ab.
Ein kürzeres Programm ist besonders dann von Vorteil, wenn die Baufinanzierung teuer ist, auch wenn ein Bauträger, der Grundstücke während eines langwierigen Planungsprozesses hält, allein durch die Verkürzung der Bauphase nur geringere Einsparungen erzielen wird.
Die Grenzen der Einsparungen bei den Baukosten
Die Projekte in Stuttgart und Mannheim verdeutlichen, welche Einsparungen bei ausgewählten Bauvorhaben erzielt werden können, doch der Wert von Wohnimmobilien hängt nicht nur vom Preis des Gebäudes ab.
Investoren müssen das Grundstück erwerben oder kontrollieren, eine Baugenehmigung einholen und die Kosten für den Anschluss an die lokale Infrastruktur tragen. In dicht besiedelten städtischen Gebieten macht der Grundstückspreis einen großen Teil der Gesamtinvestition aus, wodurch der Anteil des Budgets, der durch kostengünstigere Bauarbeiten eingespart werden kann, sinkt.
Die fertiggestellten Wohnungen müssen sich zudem auf dem Mietmarkt behaupten. Standardisierte Grundrisse bewähren sich dort, wo sie der Nachfrage der Mieter entsprechen – wie es bei den kleineren Wohnungen in Stuttgart der Fall sein soll. Ein vergleichbares Gebäude an einem Standort, an dem Mieter größere Wohnungen, Parkplätze oder zusätzliche Annehmlichkeiten erwarten, könnte geringere Einnahmen erzielen, ungeachtet der beim Bau erzielten Einsparungen.
Ein Baubudget muss daher zwischen den Baukosten und den Gesamtkosten für die Inbetriebnahme der Immobilie unterscheiden. Fundamente, Entwässerung, Landschaftsgestaltung, Zufahrtsstraßen, Honorare für Fachleute und Anforderungen an die lokale Infrastruktur variieren je nach Standort, während Transport- und Montagekosten von der Entfernung, der Erreichbarkeit und der Größe der vorgefertigten Elemente abhängen.
Die Betriebskosten fließen erst dann in die Berechnung ein, wenn die Wohnungen bezogen sind. Energieverbrauch, Instandhaltung, Reparaturen und der Austausch spezieller Komponenten wirken sich auf den Gewinn aus, der dem Eigentümer verbleibt. Investoren, die Gebäude in Auftrag geben, die jahrzehntelang in ihrem Portfolio verbleiben sollen, benötigen Nachweise über die Langlebigkeit der Gebäude und die Verfügbarkeit unabhängiger Instandhaltungsdienstleister.
Niedrigere Baukosten führen zu einer höheren Rendite, wenn das fertiggestellte Gebäude vergleichbare Mieteinnahmen, Betriebskosten und einen vergleichbaren Marktwert aufweist. Wenn die Standardisierung zu einer Verringerung der Nutzfläche führt oder die Attraktivität der Immobilie einschränkt, wird ein Teil der anfänglichen Einsparungen durch geringere Einnahmen wieder aufgehoben.
Auch Einsparungen bei einzelnen Projekten sind kein Indikator für die Rentabilität des Herstellers. Die Werke von Nokera erfordern ein konstantes Produktionsvolumen, während die Wirtschaftlichkeit einer Wohnimmobilieninvestition vom Preis, den der Bauträger zahlt, und von der Wertentwicklung der fertigen Immobilie abhängt. Die beiden Geschäftsbereiche sind mit unterschiedlichen Kosten und Risiken verbunden.
Der Schweizer Markt für Wohnbauprojekte
Schweizer Bauträger stehen unter ähnlichem Druck, Wohnraum effizienter bereitzustellen, auch wenn sich die wirtschaftlichen Rahmenbedingungen von denen in Deutschland unterscheiden. In den grossen Ballungszentren ist Bauland knapp, das Bauen bleibt teuer und die planerischen Auflagen schränken das Tempo ein, mit dem Bauträger neuen Wohnraum schaffen können.
Das Statistische Bundesamt verzeichnete am 1. Juni 2025 48.455 leerstehende Wohnungen, was einer landesweiten Leerstandsquote von 1 Prozent entspricht. Dies war der fünfte Rückgang in Folge, wobei das Angebot in mehreren städtischen Märkten besonders begrenzt war.
Die gestiegenen Baupreise haben den Druck noch verstärkt. Der Baupreisindex des Statistischen Bundesamtes stieg in den zwölf Monaten bis April 2026 um rund 1 Prozent, was zu höheren Kosten für Neubauprojekte und Sanierungsarbeiten führte.
Eine vom Bundesamt für Wohnungswesen in Auftrag gegebene und von der ETH Zürich durchgeführte Studie ergab, dass der Wohnungsneubau in den fünf grössten Ballungsräumen der Schweiz zunehmend innerhalb bestehender Siedlungen stattfindet. Da die Möglichkeiten für Neubauten auf unbebauten Grundstücken immer geringer werden, ersetzen Bauträger ältere Gebäude, stocken diese auf und nutzen ehemalige Industrie- oder Gewerbeflächen um.
Der industrialisierte Bau eignet sich für einige dieser Projekte, insbesondere wenn Bauherren kompakte Entwürfe an mehreren Standorten wiederholen können. Die EQ12-Gebäude in Stuttgart veranschaulichen, wie ein standardisierter Wohnblock ein relativ kleines Grundstück einnehmen kann, ohne dass ein großes Wohnbauprojekt erforderlich ist.
Schweizer Bauherren müssen jedoch die örtlichen Bauvorschriften, die Arbeitskosten, die Transportkosten sowie die Anforderungen der einzelnen Gemeinden berücksichtigen. Importierte Fertigteile führen nicht automatisch zu den in Deutschland beobachteten Einsparungen, insbesondere wenn die Gebäude umfangreiche Anpassungen erfordern.
Auch der hohe Wert von Bauland wirkt sich auf die Kalkulation aus. Eine Senkung der Baukosten um 30 Prozent hat nur geringe Auswirkungen auf die Gesamtinvestition, wenn ein Großteil des Kapitals bereits für den Erwerb des Grundstücks gebunden ist.
Diese Faktoren sprechen dafür, eine Bewertung von Fall zu Fall vorzunehmen, anstatt die in Deutschland erzielten Baukosteneinsparungen pauschal auf ein Schweizer Wohnimmobilienportfolio anzuwenden. Das grösste Potenzial für Wiederholungen besteht dort, wo mehrere Gebäude ähnliche technische Anforderungen aufweisen und die lokalen Baubehörden die vorgeschlagenen Entwürfe genehmigen.
Chancen innerhalb bestehender Immobilienportfolios
Eigentümer von Wohnimmobilienportfolios haben einen Vorteil gegenüber Bauträgern, die für jedes Projekt ein neues Grundstück erwerben müssen. Zu den bestehenden Beständen können Grundstücke gehören, die sich für zusätzliche Gebäude, Erweiterungen oder Ersatzbauten eignen, sodass Investoren ihr Mietwohnungsangebot vergrößern können, ohne auf dem Markt nach einer völlig neuen Immobilie suchen zu müssen.
Das Vorgehen in Stuttgart ist aufschlussreich, da die städtische Wohnungsbaugesellschaft standardisierte Gebäude auf mehreren Nachverdichtungsflächen einsetzt. Der EQ12-Entwurf bietet dem Bauträger eine gemeinsame Ausgangsbasis für die Bewertung der Baukosten und der Wohnungsgrundrisse, wobei standortspezifische Anpassungen weiterhin erforderlich sind.
A Schweizer Family Office Eigentümer von Wohnimmobilien können durch eine Prüfung der Bebauungsrechte, ungenutzter Grundstücke und des baulichen Zustands bestehender Gebäude vergleichbare Möglichkeiten identifizieren. Bei einigen Immobilien ist eine zusätzliche Wohnfläche möglich; bei anderen bestehen Einschränkungen hinsichtlich der Bebauungsdichte, der Erreichbarkeit, der Parkmöglichkeiten oder des Charakters der Nachbarschaft.
Bei der Investitionsbewertung muss der Wert der bereits im Besitz befindlichen Grundstücke berücksichtigt werden. Auch wenn dem Eigentümer keine Kosten für einen Neuerwerb entstehen, ist die Nutzung dieser Grundstücke für die Bebauung mit wirtschaftlichen Kosten verbunden, da sie möglicherweise eine alternative Nutzung oder einen Marktwert haben.
Die zusätzlichen Mieteinnahmen müssen dann die Baukosten, die Finanzierungskosten und etwaige Beeinträchtigungen für die bestehenden Mieter rechtfertigen. Anbauten oder Nachverdichtungsmaßnahmen können zudem vorübergehende Änderungen bei den Zugängen, Parkmöglichkeiten und Gemeinschaftseinrichtungen erfordern, was sich auf den Betrieb der bestehenden Immobilie auswirkt.
Die Inbetriebnahme mehrerer Gebäude nach einem einheitlichen Lastenheft bietet die Möglichkeit, Einkaufskonditionen auszuhandeln und wiederkehrende Planungskosten zu senken. Für Bauherren, die ein kleines Gebäude auf einem Grundstück mit ungewöhnlichen technischen Anforderungen errichten möchten, ist dieser Vorteil weniger sicher.
Institutionelle Immobilienverwalter und Immobilienfonds stehen vor ähnlichen Überlegungen. Investoren, die ihre Entwicklungsprogramme bewerten, benötigen Belege dafür, dass die industrialisierte Bauweise zu einer Verbesserung der Endbudgets und Fertigstellungstermine geführt hat – untermauert durch Betriebszahlen aus bereits fertiggestellten Objekten.
Ein im Rahmen des Budgets fertiggestelltes, werkseitig vorgefertigtes Projekt stellt eine vielversprechende Referenz dar. Sein Wert für ein Immobilienportfolio wird deutlicher, sobald der Eigentümer die Mieteinnahmen, die Instandhaltungskosten und den Marktwert des fertiggestellten Gebäudes ermittelt hat.
Bewertung der Kapitalrendite
Die Erfahrungen von Nokera in Stuttgart und Mannheim belegen, dass eine standardisierte Bauweise die Kosten für die Errichtung von Wohngebäuden senken kann. Bei beiden Projekten werden Einsparungen von rund 30 Prozent gegenüber herkömmlichen Bauweisen ausgewiesen, wobei die Zahlen die jeweiligen Entwürfe, Spezifikationen und Entwicklungsvereinbarungen widerspiegeln.
Die daraus resultierende Kapitalrendite hängt von einer Vielzahl von Faktoren ab. Ein Bauträger muss wissen, wie viel Kapital das gesamte Projekt binden wird, ab wann die Mieter Miete zahlen werden und welche Betriebskosten für die Immobilie anfallen. Ein potenzieller Käufer muss zudem die verfügbaren Erträge im Verhältnis zum Kaufpreis ermitteln.
Anbieter von Sozialwohnungen verfolgen andere Ziele als private Vermieter. Das Engagement der SWSG für bezahlbaren Wohnraum wirkt sich auf die Gestaltung der Wohnungen, die Finanzierungsmodalitäten und die Mietvorstellungen aus, sodass ein direkter Vergleich mit kommerziellen Wohnbauprojekten unvollständig ist.
Schweizer Investoren, die sich mit Fertighäusern befassen, müssen prüfen, ob diese Bauweise unter den in der Schweiz geltenden Planungs- und Baubedingungen Einsparungen ermöglicht. Kürzere Bauzeiten und standardisierte Entwürfe bieten potenzielle Vorteile, insbesondere bei städtischen Nachverdichtungsprojekten, doch der Wert des Grundstücks und die Einnahmen aus den fertiggestellten Wohnungen spielen bei der Kalkulation nach wie vor eine zentrale Rolle.
Die überzeugendsten Belege werden von Bauträgern stammen, die endgültige Bauabrechnungen, tatsächliche Fertigstellungstermine und Betriebsergebnisse für mehrere vergleichbare Projekte vorlegen können.
1. Vergleichen Sie die gesamten Entwicklungskosten. Fordern Sie separate Kostenvoranschläge für das Baupaket, das Grundstück, die Fundamente, die Anschlüsse, den Transport, die Montage, die Honorare für Fachleute und unvorhergesehene Ausgaben an. Ein Angebot des Herstellers ist nur ein Teil des Projektbudgets.
2. Prüfen Sie, ab wann die Mieteinnahmen anfallen. Vergleichen Sie die Zeitpläne für Planung, Baustellenvorbereitung, Bauausführung und Übergabe mit denen eines herkömmlichen Bauvorhabens. Prüfen Sie sowohl die Zahlungstermine als auch die Fertigstellungstermine, um den finanziellen Vorteil zu ermitteln.
3. Prüfen Sie, ob die Wohnungen der lokalen Nachfrage entsprechen. Prüfen Sie Grundrisse, nutzbare Fläche, voraussichtliche Mieten und vergleichbare Wohnungen. Die durch kleinere oder standardisierte Grundrisse erzielten Einsparungen müssen im Verhältnis zu den Einnahmen, die diese Wohnungen generieren, bewertet werden.
4. Prüfen Sie den Hersteller und das Bausystem. Prüfen Sie die finanzielle Solidität, die Produktionskapazität, die Gewährleistungen, die Wartungsvereinbarungen und die Verfügbarkeit von Ersatzteilen. Ermitteln Sie die Folgen von Verzögerungen oder dem Ausfall eines Lieferanten.
5. Berechnen Sie die Rendite der fertiggestellten Immobilie. Vergleichen Sie das gesamte investierte Kapital mit den Nettomieteinnahmen, den Finanzierungskosten und dem erwarteten Marktwert. Verwenden Sie dabei nach Möglichkeit die tatsächlichen Ergebnisse aus bereits abgeschlossenen Projekten.