A dónde va el dinero de la IA
Tu cartera no necesita una gran asignación a tecnología para tener una fuerte exposición a la inteligencia artificial. Esa misma exposición a la IA puede manifestarse a través de acciones de semiconductores, empresas de servicios públicos, fondos de infraestructuras, empresas industriales y crédito privado —a veces, varias veces en la misma cartera—. En 2026, seguir el dinero se ha vuelto tan importante como seguir la tecnología.
Amazon prevé unos gastos de capital de unos 1,422 billones de dólares en 2026, gran parte de los cuales se destinarán a infraestructura de nube e inteligencia artificial. Meta prevé entre 1,35 y 1,45 billones de dólares. Entre los principales operadores de centros de datos, la Agencia Internacional de la Energía estima que el gasto de capital superará los 1,7 billones de dólares este año. A medida que esos presupuestos circulan por la economía, se convierten en ingresos para los fabricantes de chips, los grupos constructores, los proveedores de equipos eléctricos, las empresas de servicios públicos y las entidades crediticias mucho antes de que el cliente final haya pagado por una aplicación de inteligencia artificial.
Los grupos de la nube compran procesadores y memoria, alquilan o construyen centros de datos, se aseguran el suministro eléctrico y adquieren sistemas de refrigeración, transformadores y equipos de red. Sus proveedores amplían sus fábricas y su capacidad de construcción. Los bancos y los fondos privados financian proyectos que superan lo que algunos operadores pueden financiar con sus propios recursos. Los clientes finales llegan más tarde, a través de la computación en la nube, las suscripciones de software, la publicidad y otros servicios que se basan en esa capacidad. Por lo tanto, una cartera familiar puede incluir varias posiciones en el mismo ciclo de gasto sin necesidad de poseer varios temas de inversión diferentes.
El dinero llega primero a los proveedores
Los procesadores, la memoria y los equipos de red se llevan una parte importante desde el principio, ya que la infraestructura informática debe estar disponible antes de que se pueda comercializar un servicio de IA. La escasez se ha extendido más allá de los procesadores más conocidos. La AIE prevé que la escasez de memoria de gran ancho de banda persista al menos hasta finales de 2027, mientras que la construcción de centros de datos está aumentando la demanda de transformadores y otros equipos eléctricos.
El proveedor recibe el pago antes de que el comprador haya demostrado la rentabilidad del equipo. Los operadores en la nube encargan servidores, los instalan y comienzan a amortizarlos, mientras que los ingresos procedentes de los clientes se acumulan a lo largo de los años siguientes. Amazon afirma que el gasto en un centro de datos comienza aproximadamente dos años antes de que se instalen los servidores y empiecen a generarse ingresos; sin embargo, la empresa sigue registrando una demanda de capacidad informática superior a la que puede satisfacer actualmente.
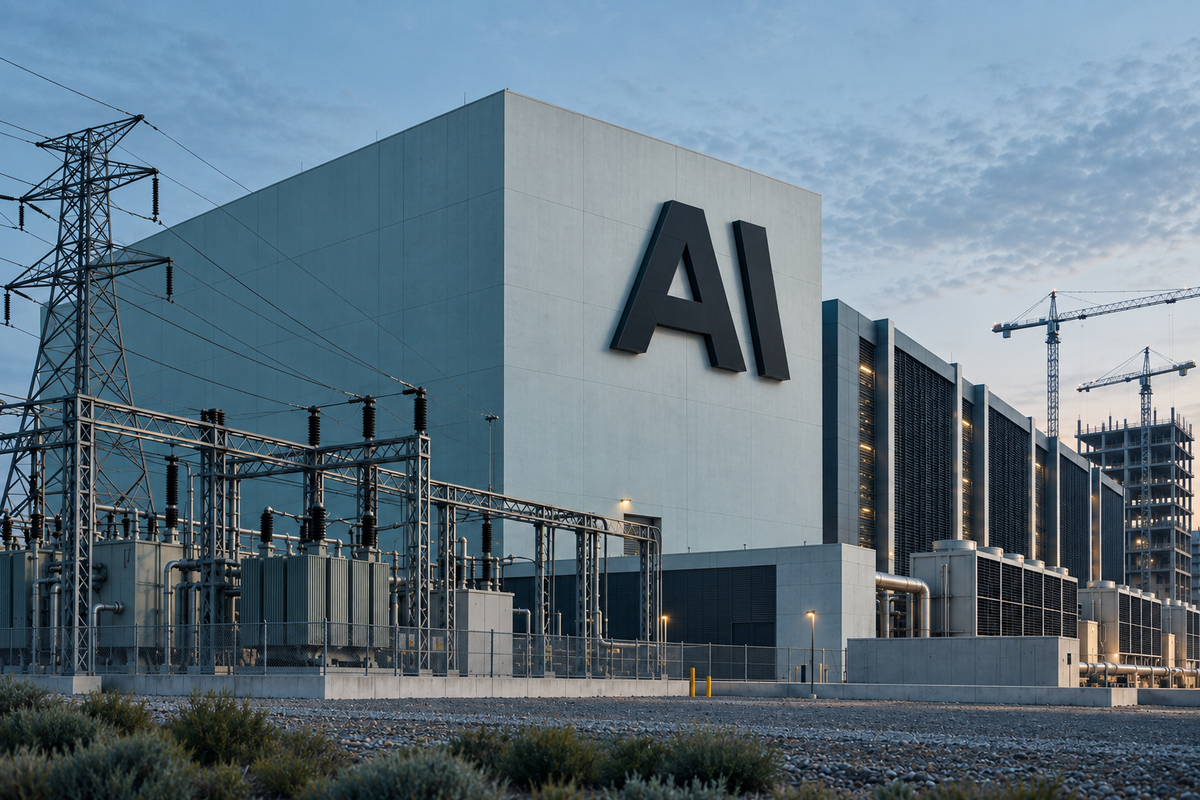
Las instalaciones que albergan esos servidores están acaparando casi tanta atención como los propios chips. Bank of America prevé que el gasto mundial en centros de datos alcance aproximadamente $1 billón de dólares estadounidenses en 2026. Las nuevas instalaciones requieren terreno, obras, sistemas de refrigeración, sistemas de respaldo, equipamiento eléctrico y conexión a la red eléctrica; además, las grandes instalaciones de inteligencia artificial consumen energía a una escala que antes se asociaba más con las plantas industriales que con los edificios de oficinas.
Según la AIE, el consumo eléctrico de los centros de datos alcanzó unos 485 teravatios-hora en 2025, y se prevé que se acerque a los 950 TWh en 2030. Las empresas tecnológicas han respondido con contratos de suministro eléctrico a largo plazo y, en los casos en que las conexiones a la red eléctrica son insuficientes, con inversiones en generación adicional o en suministro in situ. El acuerdo de Google con Constellation Energy abarca 3,59 gigavatios de energía nuclear y respalda la producción adicional de los reactores existentes.
Las empresas de servicios en la nube y los promotores de centros de datos ya están pagando a los fabricantes de chips, a los contratistas, a los proveedores de equipos eléctricos y a las empresas de servicios públicos años antes de que el software que se ejecuta en esa infraestructura haya demostrado su rentabilidad. A los fabricantes de chips se les paga cuando se entrega el equipo, a los contratistas durante la construcción y a las empresas de servicios públicos una vez que empieza a fluir la electricidad, mientras que los propietarios de la infraestructura dependen de la ocupación y de flujos de caja a largo plazo para recuperar su inversión.
La expansión está atrayendo a más entidades crediticias
Las mayores empresas tecnológicas siguen generando enormes cantidades de efectivo, pero el gasto en IA está empezando a cambiar la forma en que se financian algunos sectores de la industria. Meta destinó 1,43491 billones de dólares a gastos de capital solo en el tercer trimestre, mientras que el flujo de caja libre se situó en terreno negativo durante ese periodo. Las empresas especializadas en la nube y la IA cuentan con una base de ingresos mucho más reducida y dependen en mayor medida de los bancos, los bonos y el capital privado.
Bank of America, Citigroup y Morgan Stanley están gestionando una financiación preferente por valor de $63 mil millones de dólares para equipos de Broadcom que Anthropic utilizará para la computación de IA, mientras que Blackstone aporta capital subordinado. Una entidad de propósito específico comprará el hardware y se lo arrendará a Anthropic, y Broadcom asumirá parte del riesgo sobre su valor futuro. El acuerdo reúne a bancos, capital privado y al proveedor de chips en una misma estructura de financiación antes de que Anthropic haya obtenido los ingresos necesarios para sufragar los costes de computación.
La estructura distribuye una inversión en IA entre proveedores de tecnología, bancos comerciales y capital privado antes de llegar a la empresa que utilizará los procesadores. Una «family office» no necesita ser propietaria de Anthropic para participar en ese riesgo. La exposición puede materializarse en crédito privado, infraestructuras, deuda bancaria o los valores del proveedor de equipos.
La financiación también influye en qué proyectos sobreviven cuando las previsiones resultan demasiado optimistas. Las empresas de servicios en la nube con gran liquidez pueden hacer frente a períodos de baja utilización con mayor facilidad que los operadores que deben hacer frente a elevadas cargas de intereses. Una instalación con un contrato a largo plazo con los clientes, suministro eléctrico garantizado y financiación asegurada se encuentra en una situación diferente a la de otra construida anticipándose a la demanda futura.
Esa distinción está empezando a hacerse patente en los mercados crediticios a medida que crece el crédito relacionado con la inteligencia artificial. Las entidades crediticias evalúan al cliente que hay detrás de cada proyecto, la duración de los contratos, la vida útil de los equipos y el volumen de deuda que debe soportar el flujo de caja previsto. Los chips pierden valor más rápidamente que los edificios de los centros de datos, aunque la rentabilidad de ambos depende de la capacidad informática que se mantenga ocupada.
Los problemas eléctricos pueden paralizar un proyecto antes incluso de que lo haga la financiación. Las conexiones a la red, los transformadores y la generación de energía se han convertido en parte del calendario de construcción, y los promotores compiten por la misma infraestructura eléctrica que necesitan la industria manufacturera, el transporte y el resto de la economía. Por lo tanto, una gran inversión anunciada dice menos que un proyecto que ya cuenta con un emplazamiento asegurado, financiación, clientes y suministro eléctrico.
Ahora los ingresos tienen que ponerse al nivel de la inversión
El principal argumento a favor del auge del gasto es que los clientes ya están demandando más recursos informáticos de los que algunos proveedores pueden ofrecer. Los ingresos de AWS crecieron un 37 % en el segundo trimestre, mientras que Amazon seguía informando de limitaciones de capacidad. La demanda actual proporciona a la empresa un punto de partida más sólido para su inversión que el de un promotor que construye un centro de datos sin clientes comprometidos.
Las empresas de IA también están generando ingresos a un ritmo que parecía improbable hace solo unos años. Anthropic declaró unos ingresos de $16.29 mil millones de dólares estadounidenses en el primer semestre de 2026, frente a los $4.59 mil millones de dólares estadounidenses de todo el año 2025. Sin embargo, sus compromisos futuros en materia de infraestructuras ascienden a cientos de miles de millones de dólares.
Parte de ese gasto revierte en empresas que también financian o tienen participaciones en la empresa cliente. Amazon y Google han invertido en Anthropic al tiempo que le venden capacidad informática. Están surgiendo relaciones similares en otros ámbitos, a medida que los fabricantes de chips, los proveedores de servicios en la nube y los desarrolladores de IA se aseguran mutuamente clientes, proveedores y capital.
Hay que leer los estados financieros teniendo en cuenta esos aspectos. Los ingresos por servicios en la nube generados por una empresa de inteligencia artificial siguen siendo ingresos, pero un inversor también debe saber cómo ha financiado ese cliente su gasto y hasta qué punto se ha concentrado la demanda del proveedor.
El momento en que se generan los ingresos varía a lo largo de la cadena. Una empresa de semiconductores contabiliza los ingresos cuando vende equipos. Los contratistas obtienen ingresos mientras se construyen las instalaciones. Las empresas de servicios públicos recaudan ingresos una vez que se suministra la electricidad. Los prestamistas reciben intereses según sus acuerdos de financiación. Los propietarios de centros de datos necesitan ocupación, y las empresas de software necesitan clientes dispuestos a pagar lo suficiente por los servicios de inteligencia artificial como para cubrir los costes informáticos que estos conllevan.
Para 2027, un nuevo aumento del gasto de capital tendrá menos relevancia que al inicio de la fase de construcción. El crecimiento de los ingresos, la tasa de utilización y la generación de efectivo pondrán de manifiesto el volumen de actividad económica que está generando la capacidad instalada.
Qué hay que hacer antes de 2027
Empieza por la cartera en su conjunto, en lugar de centrarte en su asignación tecnológica. Las inversiones en semiconductores son la exposición más evidente a la IA, pero las empresas de servicios públicos, los fabricantes de equipos eléctricos, los fondos de infraestructuras, el crédito privado y los bonos corporativos pueden depender del mismo ciclo de gasto. Si se suman todas esas posiciones, se obtiene una visión más clara del grado en que la cartera depende de la inversión continuada en IA.
A continuación, fíjate en el lugar que ocupa cada participación en el flujo de dinero. Los proveedores con pedidos confirmados ya están recibiendo ingresos. Los propietarios de infraestructuras tienen capital comprometido y dependen de los inquilinos o de la demanda de energía durante períodos más largos. Los prestamistas dependen de la capacidad del prestatario para hacer frente al servicio de la deuda. Las empresas de software son las más cercanas al cliente final y tienen que convertir la informática en ventas.
La financiación merece un análisis aparte. Compara los gastos financiados con el flujo de caja operativo con los proyectos que conllevan una elevada carga de deuda, y analiza el vencimiento de los contratos con los clientes en relación con la duración de la financiación. Un contrato informático de tres años que respalda una deuda a mucho más largo plazo entraña un riesgo distinto al de un centro de datos arrendado a un cliente sólido durante una década.
Ahora, la energía debe incluirse en la misma revisión. Un proyecto con generación garantizada y una conexión a la red confirmada ha avanzado más que uno cuya finalización dependa de la capacidad futura de la red. La escasez de equipos puede alterar el calendario incluso después de que se haya conseguido la financiación.
Por último, compara los ingresos con el capital necesario para generarlos. El crecimiento de la nube, las ventas de software, la utilización y el flujo de caja libre dicen más sobre la rentabilidad de la inversión en IA que otro titular que anuncie un mayor presupuesto de gasto.
La expansión de la inteligencia artificial ya está reportando beneficios a los fabricantes de chips, los contratistas, las empresas de servicios públicos y las entidades crediticias. Ahora, la parte más difícil recae en las empresas que adquieren toda esa capacidad: tienen que obtener suficientes ingresos de ella para justificar el capital ya invertido.
CÓMO INTERPRETAR LA EXPOSICIÓN A LA IA ANTES DE 2027
No te limites a las acciones tecnológicas
La inversión en IA se está extendiendo a los sectores de los servicios públicos, los equipos eléctricos, las infraestructuras, el sector inmobiliario, el crédito privado y la deuda corporativa.
Averigua qué lugar ocupa la participación en el flujo de caja
Un proveedor con pedidos confirmados, un prestamista que percibe intereses y el propietario de un centro de datos que espera que se ocupe el espacio asumen riesgos distintos.
Diferenciar los proyectos de los anuncios
Los contratos con los clientes, la financiación garantizada y las conexiones eléctricas dicen más que un simple plan de inversión de capital.
Comprueba cómo se financia el proyecto
Un elevado nivel de endeudamiento aumenta los ingresos necesarios para que un proyecto alcance el umbral de rentabilidad.
Sigue al cliente que paga
Los ingresos por servicios en la nube, las ventas de software, la utilización y la generación de efectivo permiten determinar si la infraestructura genera ingresos suficientes para sufragar los gastos.
CONCLUSIÓN
La exposición a la IA va mucho más allá de la tecnología. Hay que estar atentos a quién recibe el capital, quién lo financia y quién aún tiene que obtener la rentabilidad.