¿En qué medida es en tiempo real tu informe patrimonial?
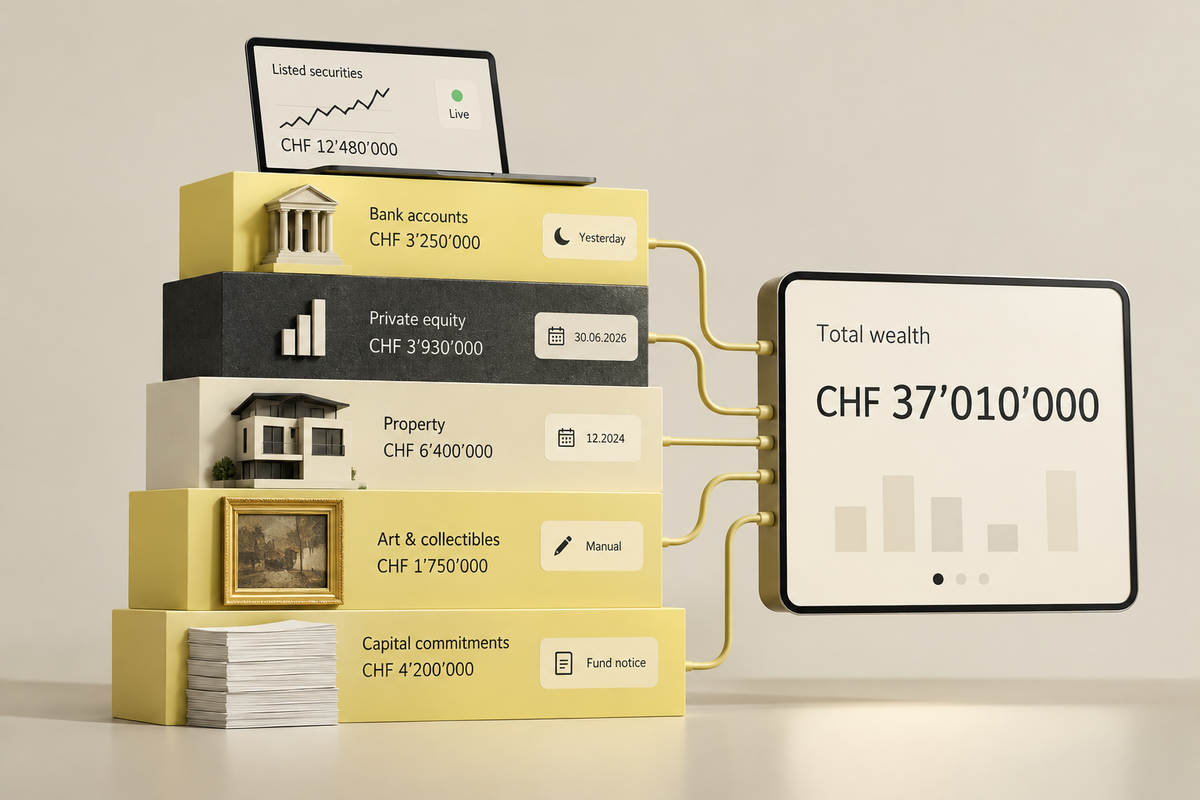
Un panel de control patrimonial abierto esta mañana podría mostrar las cotizaciones bursátiles de esta mañana, los saldos bancarios de ayer, una valoración de capital riesgo de junio y una tasación inmobiliaria realizada el año pasado. Todavía aparecen en un solo total.
Los informes patrimoniales digitales han facilitado enormemente la integración en una sola pantalla de bancos, carteras, empresas, fondos privados y activos físicos. Los gestores patrimoniales reciben ahora automáticamente los datos bancarios, se conectan con los depositarios a través de API y actualizan los precios de mercado a lo largo del día. El propio panel de control está siempre actualizado.
Los activos que contiene se valoran según criterios distintos. Para los clientes con un patrimonio complejo, esta distinción va más allá de la mera presentación. Una cifra de patrimonio neto total de 42 millones de CHF parece precisa. Sus componentes podrían incluir 18 millones de francos suizos en inversiones cotizadas a su precio actual, 8 millones de francos suizos en fondos privados con su último valor liquidativo declarado, 12 millones de francos suizos en inmuebles según la última tasación y 4 millones de francos suizos en otros activos actualizados manualmente. Entonces, ¿a qué fecha corresponden realmente esos 42 millones de francos suizos?
¿Qué significa “en tiempo real” en un informe patrimonial?
En el caso de los valores cotizados, la respuesta es relativamente sencilla. Los proveedores de datos de mercado facilitan los precios actuales y los sistemas de cartera actualizan las valoraciones a medida que se reciben los nuevos precios. Los saldos de efectivo y las transacciones se reciben a través de los feeds bancarios, aunque la frecuencia depende del depositario, la conexión y la configuración de los informes.
Por lo tanto, los proveedores de software utilizan términos como «en tiempo real» o «casi en tiempo real» con cierta justificación cuando describen el flujo de datos bancarios y bursátiles a través de sus sistemas.
Avaloq, por ejemplo, describe su infraestructura de datos como un sistema que permite acceder a los datos bancarios básicos casi en tiempo real. Otras plataformas de gestión patrimonial incorporan diariamente las posiciones bancarias vinculadas a un libro consolidado y actualizan los valores negociables utilizando los precios actuales y los datos de tipos de cambio.
Nada de eso convierte a una empresa privada, un inmueble o un fondo de capital riesgo en algo «en tiempo real». Un panel de control se actualiza cuando recibe nueva información. No genera una nueva valoración de un activo simplemente porque el cliente haya abierto la aplicación hoy.
¿Por qué las cifras del mercado privado son más antiguas?
Los valores cotizados tienen precios de mercado observables, pero los activos privados no. Un fondo de capital riesgo valora las empresas de su cartera, completa su proceso de presentación de informes y envía a los inversores un nuevo valor liquidativo. El proceso lleva tiempo. MSCI constató que, incluso 90 días después de que finalizara un trimestre, solo se había comunicado alrededor del 80 % de las valoraciones de los fondos de capital privado de su muestra. La presentación de informes del cuarto trimestre se prolongó aún más.
Otros estudios del sector sitúan el retraso en la comunicación de las valoraciones de los fondos de capital riesgo y de capital privado entre tres y seis meses en algunos casos. Por lo tanto, un cliente que consulte un informe patrimonial en septiembre podría ver un fondo privado con una valoración con fecha del 30 de junio. En algunas carteras, la última cifra disponible será aún más antigua. El sistema no ha fallado. Muestra la última valoración oficial que ha recibido. Los problemas surgen cuando la interfaz de presentación de informes hace que esa valoración de junio parezca indistinguible de una posición en acciones valorada a 16 de septiembre.
¿La cifra del patrimonio total corresponde a una fecha de valoración concreta?
No necesariamente.
Imagina una familia cuyo informe contenga siete categorías:
Los valores cotizados utilizan los precios de mercado actuales. El efectivo se ha incorporado a través de la importación bancaria de anoche. La cartera de capital riesgo recoge los últimos valores liquidativos trimestrales. Los inmuebles se mantienen al valor de su tasación más reciente. Las obras de arte se han introducido manualmente tras la última valoración del seguro. Los activos extranjeros se valoran al tipo de cambio actual. Los compromisos de capital riesgo no exigidos proceden de las últimas notificaciones de los fondos. El software puede calcular un total a partir de los siete datos. Las operaciones aritméticas están actualizadas, pero las valoraciones subyacentes no lo están.
Las fluctuaciones del tipo de cambio hacen que sea más fácil pasar por alto este tema. Una posición en capital riesgo en euros valorada hace tres meses puede convertirse a francos suizos utilizando el tipo de cambio EUR/CHF de hoy. La cifra en francos suizos cambia aunque el propio fondo no haya publicado un nuevo valor liquidativo. Parte de la variación que se muestra se debe a la divisa; el valor de la inversión subyacente sigue estando vinculado a una fecha de referencia anterior.
Por lo tanto, un total consolidado representa la información más reciente disponible para cada componente, convertida y agrupada según las normas del sistema de información. Los clientes necesitan conocer las fechas correspondientes a esos componentes para comprender qué incluye la cifra global.
¿Qué ocurre con los bienes inmuebles, las obras de arte y las empresas privadas?
Estos activos suelen basarse en actualizaciones manuales o basadas en documentos. Una «family office» podría introducir la valoración de un inmueble tras recibir un informe de tasación. Una participación en una empresa privada podría basarse en una valoración acordada para la presentación de informes financieros, una ronda de financiación u otro punto de referencia documentado. Las obras de arte y los objetos de colección podrían mantenerse con el valor de seguro, el coste de adquisición o una valoración especializada hasta que alguien facilite una cifra sustitutiva.
El software moderno facilita el trabajo administrativo. Almacena el activo, vincula documentos al mismo y registra un nuevo valor cuando se recibe uno. Algunas plataformas extraen las cifras directamente de los informes de valoración y de los informes de los fondos, en lugar de que alguien tenga que introducirlas manualmente en el sistema de carteras. La automatización cambia la rapidez con la que la información llega al informe. No cambia la frecuencia con la que se valora el activo subyacente. Un cuadro que se valora una vez al año sigue siendo un activo valorado anualmente, incluso cuando el software procesa el certificado de valoración en segundos.
¿Cómo puedo saber qué cifras están actualizadas?
El informe debe mostrar algo más que el valor. En el caso de un activo sin un precio de mercado observable, la fecha de valoración indica al lector cuándo se fijó esa cifra. La fuente explica de dónde procede. El método indica si la cifra representa un precio de mercado, el valor liquidativo del fondo, una tasación, un valor introducido manualmente u otra base.
Algunas plataformas de gestión patrimonial actuales ya facilitan esa información. WealthArc, por ejemplo, describe informes en los que se indica, para cada posición individual, si los datos proceden de un feed, de un documento o se han introducido manualmente. Sus funciones relacionadas con el mercado privado también registran cuándo se actualizó por última vez una valoración. Los proveedores suizos de informes utilizan fechas límite definidas para los informes formales, en lugar de presentar todas las cifras consolidadas como si correspondieran al mismo momento. Esta información debe figurar junto a la cifra a la que se refiere. Un cliente no debería tener que hacer cálculos a la inversa partiendo de una posición de capital riesgo de 6,2 millones de francos suizos para descubrir que la valoración corresponde al trimestre anterior.
¿Puede un programa informático calcular cuál es el valor actual de un activo privado?
Una estimación y una valoración oficial responden a cuestiones diferentes. Un gestor patrimonial puede basarse en la evolución del mercado, en empresas comparables u otra información para evaluar cómo ha evolucionado una participación privada desde su última valoración formal. Algunos sistemas de información también admiten valores estimados o ajustados manualmente.
A continuación, el informe debe mantener la distinción entre el valor liquidativo (NAV) consignado y la estimación. Sustituir una valoración oficial anterior por una estimación más reciente sin indicar dicho cambio haría que el cuadro de mando pareciera más actualizado, pero a costa de ofrecer al cliente menos información sobre lo que representa esa cifra.
A la hora de informar sobre el patrimonio, la procedencia es tan importante como la actualidad. El valor liquidativo de un fondo de hace tres meses, con una fecha y una fuente claras, aporta al lector más información que una cifra que parezca actual pero cuyo origen no esté claro.
¿Qué ocurre cuando un nuevo NAV llega con retraso?
La presentación de informes del mercado privado plantea otro problema de sincronización. Supongamos que un fondo comunica su valor liquidativo (VAL) a 30 de junio en septiembre. La plataforma de gestión patrimonial recibe la cifra y actualiza la posición. La valoración corresponde al mes de junio, aunque el sistema la haya recibido en septiembre.
Por lo tanto, los informes de rendimiento histórico deben situar la nueva información en el periodo correcto. SEI ha puesto de relieve este problema en los informes sobre capital riesgo. Los depositarios suelen utilizar valoraciones oficiales de los fondos en lugar de estimaciones, y esos valores liquidativos llegan meses después del periodo al que se refieren. Por lo tanto, los sistemas de información necesitan una forma de aplicar la información posterior a la fecha histórica correcta. Para el cliente, hay dos fechas importantes: cuándo recibió la información el gestor patrimonial y cuándo es válida la valoración. Un informe bien elaborado mantiene ambas fechas separadas.
¿Es diferente un informe en PDF de un panel de control en tiempo real?
Sí.
Un informe formal suele basarse en una fecha de cierre o de referencia definida. Las cifras se recopilan, se comprueban y se conservan como registro de la cartera en ese momento. Un cuadro de mando va cambiando a medida que se incorporan nuevos precios de mercado, transacciones y documentos. Ambos tienen una finalidad. El PDF ofrece un registro reproducible. El cuadro de mando ofrece una visión operativa en constante evolución.
La confusión surge cuando un cliente interpreta el panel de control como si cada cifra se hubiera sometido al mismo proceso de elaboración de informes en un momento concreto que un extracto oficial. El hecho de que la interfaz sea más rápida no significa automáticamente que el registro tenga mayor validez.
¿Qué debo esperar de mi asesor patrimonial?
Un informe digital útil pone de manifiesto las diferencias temporales, en lugar de suavizarlas.
Los activos cotizados deben incluir datos de mercado actualizados. Las inversiones privadas deben indicar sus fechas de valoración correspondientes. Los activos gestionados manualmente deben incluir una fuente identificable o una fecha de actualización. Las estimaciones deben presentarse como tales. Los compromisos de capital deben reflejar la información más reciente facilitada por el gestor del fondo.
El gestor patrimonial también debe saber qué partes de la cartera se introducen automáticamente y cuáles siguen dependiendo de documentos o de la introducción manual de datos.
Para ti, como cliente, la cifra que aparece en la parte superior del panel de control es solo el punto de partida. La pregunta más importante que debes hacerte es hasta qué punto la información que aparece debajo está actualizada.
Preguntas para tu asesor patrimonial
01 ¿A qué fecha corresponde realmente la cifra de patrimonio total que aparece en mi panel de control?
02 ¿Qué activos se actualizan automáticamente y cuáles dependen de extractos, tasaciones o entradas manuales?
03 ¿Puedo consultar la fecha de valoración y la fuente de cada activo privado o no financiable?
04 Cuando se recibe con retraso el valor liquidativo (NAV) de un fondo privado, ¿el sistema lo aplica al periodo histórico al que corresponde?
05 ¿Distingues claramente entre valoraciones oficiales y estimaciones?
En un informe patrimonial no es necesario que todos los activos se actualicen al mismo ritmo. Lo que sí debe hacer es indicar al cliente qué cifras están actualizadas, cuáles corresponden a una fecha anterior y de dónde procede cada valor.