¿Quién supervisa tu cartera entre una reunión y otra?
Los mercados pueden cambiar, las asignaciones pueden desviarse y pueden surgir riesgos mucho antes de tu próxima reunión de revisión; así pues, ¿quién vigila activamente tu cartera mientras tanto?
Es raro que una cartera se mantenga igual tres meses después de la última revisión. Algún valor ha subido más rápido que el resto, el franco suizo ha variado, un bono ha vencido. Un fondo de capital riesgo ha exigido el reembolso de capital o ha devuelto efectivo. Puede que no hayas cambiado ni una sola instrucción, pero el equilibrio de la cartera ha cambiado.
Los bancos privados y los gestores patrimoniales utilizan programas de gestión de carteras para realizar un seguimiento de esos movimientos entre reuniones. Los sistemas comparan las posiciones con los rangos de asignación, los límites de riesgo, los requisitos de liquidez y las restricciones de inversión establecidos para el mandato. Cuando una posición supera uno de esos límites, la cartera se remite de nuevo al equipo de inversión para su revisión.
Lo que importa después de la reunión es si alguien se da cuenta de cuándo la cartera empieza a desviarse del plan acordado.
Tu cartera no deja de evolucionar
Los mercados de valores no hacen que todas las posiciones suban al mismo ritmo. Las posiciones más sólidas son las que primero ganan terreno. Las fluctuaciones de los tipos de cambio alteran el valor de los activos extranjeros, mientras que los vencimientos de los bonos y los flujos de caja del mercado privado modifican la posición de liquidez.
Los activos privados siguen un calendario diferente. Las acciones que cotizan en bolsa se revalúan a lo largo del día. Los fondos de capital riesgo y las carteras inmobiliarias suelen basarse en valoraciones que datan de semanas o meses atrás. Por lo tanto, una cartera mixta combina precios actuales, valoraciones más antiguas y movimientos de efectivo que han tenido lugar entretanto.
Los gestores patrimoniales denominan «desviación de la cartera» a la diferencia entre la distribución acordada inicialmente contigo y la distribución que tienes actualmente. Antes, los asesores solían detectar gran parte de esta desviación mientras se preparaban para la siguiente revisión formal. Ahora, los sistemas de gestión de carteras detectan esos cambios antes.
La empresa establece las normas de seguimiento en función de su mandato. Una asignación de renta variable puede dar lugar a una revisión si se sale del rango permitido. El mismo sistema puede señalar un nivel bajo de efectivo, una posición excesiva o el incumplimiento de una restricción de inversión. El asesor revisa la cartera una vez que se cumple alguna de esas condiciones y decide si la situación requiere tomar medidas.
Lo que puede ver tu asesor patrimonial
Tu banco privado tiene constancia de los activos que mantienes en esa entidad. No tiene constancia automática de la misma empresa en otra cuenta de custodia, del efectivo depositado en otro lugar ni de una entidad familiar que destine fondos a una inversión en el mercado privado.
Si tu patrimonio está repartido entre varias entidades, una posición que parezca modesta dentro de una cuenta puede representar una parte mucho mayor de tu patrimonio total. La exposición a divisas, la concentración sectorial y la liquidez pueden subestimarse por la misma razón.
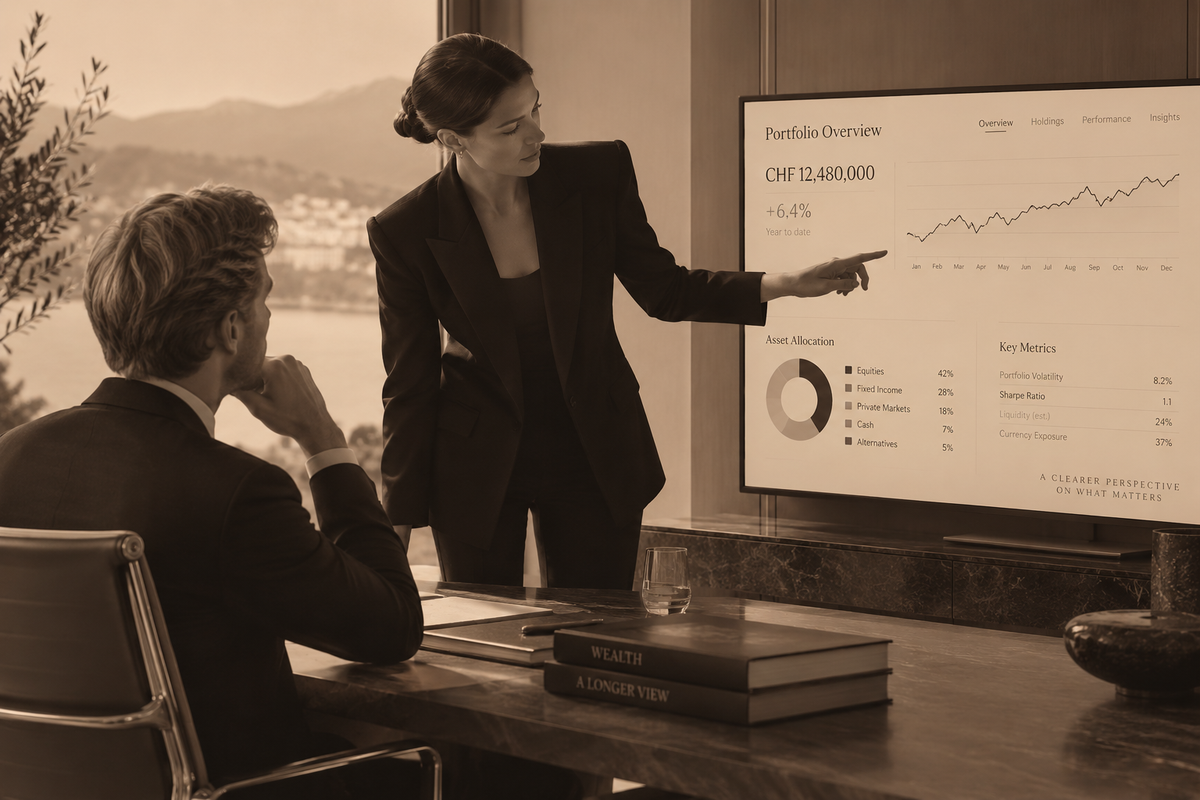
Los sistemas de gestión patrimonial consolidada reúnen la información de varios custodios y clases de activos en una única vista de la cartera. De este modo, el asesor dispone de una visión más amplia de la concentración, la asignación y la liquidez, en lugar de tener que trabajar con una cuenta cada vez.
La información no llega al mismo ritmo. Los valores cotizados se actualizan con frecuencia. Las valoraciones del mercado privado llegan con menos frecuencia. Los activos introducidos manualmente permanecen sin cambios hasta que alguien los actualiza. Una cartera puede mostrar los precios de las acciones de ayer junto con los valores de activos privados de hace varios meses.
Antes de actuar ante una alerta, el asesor debe saber qué cifras están actualizadas y cuáles no.
¿Qué ocurre tras una alerta?
Tu mandato determina quién actúa.
En el marco de la gestión discrecional, ya ha autorizado al gestor de la cartera a tomar decisiones dentro de los límites acordados. El gestor analiza el incumplimiento junto con el resto de la cartera y decide si realizar operaciones.
En el marco de un mandato de asesoramiento, el asesor analiza el asunto y te presenta una recomendación antes de que se produzca cualquier cambio.
Una desviación no determina por sí sola la decisión de inversión. Es posible que una mayor ponderación en renta variable siga siendo adecuada para tu situación. Quizás necesites efectivo en breve, esperes recibir dinero de otra inversión o tengas activos en otros lugares que modifiquen el panorama general. Fijarse únicamente en una cifra para alcanzar el objetivo sin tener en cuenta el resto del mandato supondría ignorar ese contexto.
Las normas suizas de idoneidad exigen que las empresas que prestan servicios de gestión de carteras y de asesoramiento continuo en materia de inversión basado en carteras tengan en cuenta la situación financiera del cliente, sus objetivos de inversión, su tolerancia al riesgo, su horizonte temporal y sus restricciones a la hora de definir y aplicar la estrategia de inversión.
Los gestores patrimoniales también utilizan rangos de tolerancia para evitar operaciones innecesarias. Cada transacción conlleva costes, y las inversiones ilíquidas no pueden reajustarse cada vez que los mercados fluctúan. El rango ofrece a la cartera un margen de maniobra antes de que el gestor intervenga.
Estos límites forman parte del proceso de inversión de la empresa. Los rangos más estrechos hacen que las carteras se sometan a revisión antes. Los rangos más amplios permiten un mayor margen de fluctuación antes de que se intervenga.
Entre reunión y reunión, la rapidez es fundamental
Avaloq, el proveedor de tecnología para la gestión patrimonial y la banca básica con sede en Zúrich, encuestó a más de 3.800 inversores con un patrimonio elevado o muy elevado y a 450 profesionales del sector patrimonial en 15 mercados para su estudio ’Wealth Insights 2025». El 69 % de los inversores afirmó que deseaba que su asesor reaccionara con mayor rapidez ante los cambios del mercado. Entre los profesionales del sector patrimonial, el 38 % citó la falta de tiempo como un obstáculo para ofrecer un asesoramiento personalizado.
La supervisión de carteras reduce la cantidad de comprobaciones manuales. Los gestores de relaciones empiezan por las cuentas en las que ya se ha superado un límite, en lugar de abrir todas las carteras para averiguar qué ha cambiado.
La alerta sigue requiriendo una valoración. Es posible que se mantenga una posición concentrada porque venderla provocaría otro problema en otra parte del mandato. Una advertencia sobre la liquidez puede dar lugar a una conversación, en lugar de a una operación. En el marco de un mandato discrecional, el gestor de la cartera puede actuar dentro de los límites de la autoridad ya acordados contigo.
En junio de 2026, la Autoridad Suiza de Supervisión de los Mercados Financieros (FINMA) señaló las deficiencias que había detectado tras un fuerte aumento de los casos relacionados con gestores de carteras que se habían elevado a instancias superiores debido a dichas deficiencias. Algunos de ellos habían provocado pérdidas sustanciales a los clientes. La FINMA abogó por una identificación más temprana de los riesgos, una gobernanza sólida y una aplicación coherente de las normas de conducta, teniendo siempre en cuenta los intereses de los clientes.
Para cuando te sientes a realizar la próxima revisión formal, tu asesor Ya deberían saber si una posición se ha vuelto demasiado grande, si la liquidez ha cambiado o si la cartera se ha salido de un rango acordado. De este modo, la reunión podrá centrarse en la decisión en sí, en lugar de en descubrir que la cartera se había desviado meses antes.
Cinco preguntas para tu asesor patrimonial
01 ¿Qué aspectos supervisas entre las revisiones formales de mi portfolio?
Pregunta qué límites se aplican a la asignación, la concentración, las divisas, la liquidez y las restricciones de inversión.
02 ¿Qué hace que mi cartera vuelva a llamar la atención de un asesor?
Averigua qué movimientos dan lugar a una revisión y cuáles se mantienen dentro del mandato acordado.
03 ¿Tienen acceso a mi patrimonio total o solo a los activos que tengo depositados en su entidad?
Si utilizas varios bancos o instrumentos de inversión, pregunta si la entidad supervisa esas exposiciones de forma conjunta.
04 ¿Qué ocurre cuando el sistema detecta una infracción?
¿Quién lo revisa, en qué plazo y quién decide si da lugar a una recomendación, a una operación o a no tomar ninguna medida?
05 ¿Cuándo se revisaron por última vez mis límites de control?
Los límites deben seguir reflejando tu estrategia de inversión, tus necesidades de liquidez y las restricciones aplicables.
La cuestión
Tu cartera sigue cambiando una vez finalizada la reunión. El proceso de seguimiento de tu asesor patrimonial determina cuándo esos cambios vuelven a ser objeto de revisión profesional.