Wann ein Family Office ein eigenes Private-Equity-Team aufbauen sollte
Private-Equity-Firmen üben nicht mehr denselben Sog auf junge Dealmaker aus. Family Offices werben mittlerweile Fachkräfte an, die früher den üblichen Weg über Private Equity eingeschlagen hätten, und bieten ihnen einen früheren Zugang zu Carried Interest, direkten Kontakt zu den Geschäftsführern sowie mehr Verantwortung bereits zu Beginn ihrer Karriere.
Die Zahl der Arbeitgeber selbst hat sich vervielfacht. Deloitte schätzt die Zahl der Single-Family-Offices weltweit im Jahr 2024 auf 8.030, gegenüber 6.130 im Jahr 2019, und prognostiziert für 2030 eine Zahl von 10.720. Immer mehr Family Offices konkurrieren mittlerweile um Fachkräfte, die wissen, wie man private Transaktionen initiiert, bewertet und abwickelt.
Der Wettbewerb um Talente folgt dem Kapital. Schweiz Familienbüros Im Jahr 2025 investierten sie 4 Prozent ihres Portfolios in direkte Private-Equity-Beteiligungen und weitere 6 Prozent in Private-Equity-Fonds. PwC stellte fest, dass Schweizer Family Offices im Jahr 2024 28 Prozent des von lokalen Start-ups eingeworbenen Kapitals bereitstellten und 18 Prozent des Transaktionsvolumens bei lokalen Private-Equity-Transaktionen ausmachten.
Familien, die in dieser Größenordnung investieren, benötigen mehr als nur Mitarbeiter, die Bankmandate überwachen und Berichte zusammenstellen. Direktinvestitionen erfordern Mitarbeiter, die Unternehmen ausfindig machen, das Management bewerten, Finanzmodelle erstellen, Konditionen aushandeln, die Due-Diligence-Prüfung koordinieren und auch nach Abschluss der Transaktion weiterhin involviert bleiben. Ein aus dem Private-Equity-Bereich stammender Mitarbeiter bringt einen Großteil dieser Fachkenntnisse bereits am ersten Tag ins Family Office ein.
Die Familie braucht zunächst einmal genügend Arbeit, um die Einstellung zu rechtfertigen.
Eine Familie, die alle zwei oder drei Jahre eine Direkttransaktion abwickelt, hat bereits Zugang zu Rechtsanwälten, Investmentbanken, Beratern, Branchenexperten und externen Managern, sobald sich eine Gelegenheit ergibt. Ein festes Investmentteam wandelt einen Großteil dieser variablen Kosten in Gehälter, Boni und Infrastrukturkosten um, die auch zwischen den Transaktionen anfallen.
Häufige Direktinvestitionen führen zu anderen wirtschaftlichen Effekten. Eine Familie, die Dutzende von Investitionsmöglichkeiten prüft, jedes Jahr mehrere Transaktionen durchführt oder wiederholt Mehrheitsbeteiligungen erwirbt, nutzt ihre Investitionskompetenzen das ganze Jahr über. Die Mitarbeiter behalten das Wissen von einer Transaktion zur nächsten, knüpfen Branchenkontakte und dokumentieren, was nach der Übernahme funktioniert hat, anstatt für jedes Geschäft ein neues Beraterteam zusammenzustellen.
Führungskräfte treiben die Fixkosten in die Höhe. Die Geschäftsführer europäischer Family Offices erhalten mittlerweile eine Gesamtvergütung von durchschnittlich fast 759.000 Euro. Hinzu kommen die Gehälter, Boni und langfristigen Anreize für Investmentdirektoren, Mitarbeiter und Analysten – und das noch bevor die Familie die Kosten für Rechtsanwälte, Wirtschaftsprüfer, Research-Anbieter, Datenplattformen, Reisekosten, Branchenexperten und externe Due-Diligence-Prüfungen übernimmt.
Eine Investitionsplattform mit einem Jahresvolumen von 2 Millionen CHF benötigt genügend wiederkehrende Aufgaben, um diese 2 Millionen CHF jedes Jahr zu rechtfertigen. Bei fünf Transaktionen in einer aktiven Pipeline verteilen sich diese Kosten auf die Bereiche Akquise, Abwicklung und Portfoliobetreuung. Eine Akquisition alle zwei Jahre führt dazu, dass teure Kapazitäten ungenutzt bleiben, und birgt ein weniger offensichtliches Risiko: Das Unternehmen hat Mitarbeiter eingestellt, deren berufliche Aufgabe darin besteht, Investitionsmöglichkeiten zu finden.
Private-Equity-Gesellschaften stehen genau unter diesem Druck. Sie beschaffen zugesagtes Kapital, beschäftigen Investmentteams und arbeiten unter dem Druck eines festgelegten Investitionszeitraums. Ihr Geschäftsmodell hängt davon ab, dass sie das Kapital gewinnbringend einsetzen.
Für Familien gibt es keine entsprechende Frist.
Die Analyse von PwC zu Family-Office-Transaktionen ergab, dass Private-Equity-Gesellschaften durchweg höhere Kapitalzuflüsse als -abflüsse verzeichneten, während Family Offices mehr Spielraum behielten, Kapital zu halten und abzuwarten. Ein großes internes Transaktionsteam beginnt, diese Differenz zu verringern. Originatoren benötigen eine Pipeline. Anlageexperten benötigen Transaktionen, mit denen sie ihre Performance unter Beweis stellen können. Eine an das eingesetzte Kapital oder abgeschlossene Transaktionen gekoppelte Vergütung schafft einen weiteren Anreiz zum Investieren.
Die Familie steht dann vor einem ungewöhnlichen Problem hinsichtlich der Vergütung. Sie muss einen Experten entlohnen, der sechs Monate lang eine Transaktion analysiert und den Auftraggebern dann rät, davon Abstand zu nehmen.
Ein abgelehnter Deal taucht in den Anlageergebnissen nie auf, doch die Vermeidung eines Fehlers in Höhe von 100 Millionen CHF schafft mehr Wert als eine weitere Senkung der Gebühr eines externen Vermögensverwalters um 20 Basispunkte. Familien, die interne Anlageteams aufbauen, benötigen daher Leistungskennzahlen, die Selektivität, Portfoliomanagement und Kapitalerhalt berücksichtigen und nicht nur das Transaktionsvolumen.
PE-Carry ist nicht für jede Familie geeignet
Die Vergütung im Private-Equity-Bereich führt zu einem zweiten Problem, wenn Familien diese Praxis zusammen mit den Mitarbeitern einführen.
Carry passt zu einem geschlossenen Fonds, da dieser Fonds einem wirtschaftlichen Ablauf folgt. Der Fondsmanager kauft einen Vermögenswert, hält ihn für einen festgelegten Zeitraum, verkauft ihn und schüttet den Erlös aus. Die Mitarbeiter sind an den realisierten Gewinnen gemäß den bei Auflegung des Fonds festgelegten Regeln beteiligt.
Eine Familie hält Unternehmensanteile oft auf unterschiedliche Weise.
Nehmen wir ein Family Office, das 100 Millionen Schweizer Franken in ein Industrieunternehmen investiert. Sieben Jahre später hat das Unternehmen Dividenden ausgeschüttet und sein geschätzter Wert beträgt nun 180 Millionen Schweizer Franken. Das Management erbringt weiterhin gute Leistungen, die Familie schätzt die Branche und es gibt keinen strategischen Grund für einen Verkauf.
Ein Vergütungsmodell, das sich ausschließlich auf realisierte Gewinne stützt, lässt das Investmentteam trotz siebenjähriger Wertschöpfung im Ungewissen. Die Auszahlung von Carry auf der Grundlage einer internen Bewertung von 180 Millionen CHF führt hingegen zu dem umgekehrten Problem: Die Mitarbeiter erhalten Bargeld für einen Gewinn, den kein externer Käufer realisiert hat.
Langfristiges Eigentum erfordert daher eine eigene Anreizstruktur. Familien müssen entscheiden, wie Dividenden in die Berechnung einfließen, wie sie nicht ausgeschüttete Gewinne bewerten, was passiert, wenn ein Mitarbeiter das Unternehmen verlässt, wie sie Folgeinvestitionen behandeln und ob die Vergütung die Anlageperformance über fünf Jahre, zehn Jahre oder den gesamten Beteiligungszeitraum hinweg belohnt.
Die Antwort wirkt sich auch auf die Personalbeschaffung aus. Wer mit den traditionellen Gewinnbeteiligungsmodellen der Private-Equity-Branche rechnet, hat sich für eine ganz andere Art von Unternehmen entschieden, wenn die Familie beabsichtigt, ihre besten Unternehmen auf unbestimmte Zeit im Besitz zu behalten.
Der Kauf des Unternehmens ist nur der erste Schritt
Bei der Personalbeschaffung im Bereich Private Equity liegt der Fokus häufig auf den Referenzen im Transaktionsbereich: abgeschlossene Transaktionen, abgedeckte Branchen, erzielte Renditen und frühere Arbeitgeber. Diese Kompetenzen sind vor und während einer Übernahme am wichtigsten.
Eine Haltedauer von fünfzehn Jahren erfordert nach Abschluss noch etwas anderes.
Der Anlageexperte steht nun auf einer Stufe mit Fragen zur Zusammensetzung des Vorstands, zur Nachfolge in der Unternehmensführung, zu Investitionsausgaben, Übernahmen, Verschuldung, Dividenden, Anreizen für Führungskräfte und zur Kapitalallokation innerhalb des operativen Unternehmens. Eine Familie, die ein Produktionsunternehmen mit der Absicht erwirbt, es über mehrere Konjunkturzyklen hinweg zu halten, benötigt Fachleute, die sowohl die Rolle als Eigentümer als auch Transaktionen verstehen.
Große Private-Equity-Häuser verteilen diese Aufgaben auf Investitionsausschüsse, operative Partner, Rechtsabteilungen, Branchenexperten und das Portfoliomanagement. Kleinere Family Offices übertragen oft mehrere dieser Aufgaben an zwei oder drei leitende Mitarbeiter.
Diese Autonomie zieht erfahrene Fachkräfte an. Außerdem verschafft sie jedem Einzelnen mehr Einfluss auf das Familienvermögen.
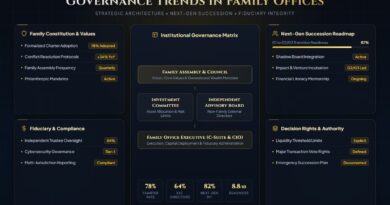
Die Unternehmensführung muss mit dem Team mitwachsen. Die Gesellschafter benötigen schriftliche Regeln, die die Genehmigung von Transaktionen, die Positionsgröße, den Einsatz von Fremdkapital, Nachschusskapital, Koinvestitionen, Interessenkonflikte, die Bewertung sowie die Umstände regeln, unter denen eine Investition einer externen Prüfung unterzogen werden muss. Diese Regeln müssen bereits vorhanden sein, bevor sich eine attraktive Gelegenheit ergibt, und nicht erst dann, wenn der Investmentdirektor auf eine Antwort zu einer laufenden Transaktion wartet.
Bei der Suche nach Family-Office-Partnern ist eine unabhängige Begutachtung besonders wertvoll. Unternehmer, Banken, Berater, Freunde, andere Familien und Führungskräfte aus operativen Unternehmen bieten den Auftraggebern jeweils eigene Chancen. Durch persönliche Kontakte gelangen mitunter Informationen ans Licht, die im Rahmen eines Auktionsverfahrens niemals zutage treten würden. Zudem werden dadurch einige der Filter umgangen, die institutionelle Investoren normalerweise anwenden, bevor eine Transaktion vor einen Anlageausschuss gelangt.
Ein ehemaliger Private-Equity-Experte bringt seine Erfahrung im Bereich Due Diligence in das Family Office ein. Es muss aber noch jemand da sein, der den ehemaligen Private-Equity-Experten hinterfragt.
Baue dort, wo die Familie einen Vorteil hat
Nur wenige Family Offices benötigen für jede private Anlageklasse, die sie halten, ein eigenes internes Team. Die Portfolios umfassen bereits börsennotierte Wertpapiere, Anleihen, Private Equity, Immobilien, private Kredite, Hedgefonds und Anlagen in verschiedenen Regionen. Würde man für jede Strategie ein eigenes Spezialistenteam aufbauen, würde sich das Family Office in einen Vermögensverwalter mit nur einem einzigen Kunden verwandeln.
Eine Familie, die über drei Generationen hinweg Erfahrungen in Schweizer und deutschen Industrieunternehmen gesammelt hat, verfügt über stichhaltigere wirtschaftliche Argumente für den Aufbau eines internen Teams für Investitionen im Fertigungsbereich. Bestehende Branchenkontakte verbessern die Beschaffung. Ehemalige Führungskräfte helfen bei der Beurteilung des Managements. Die Familie kennt sich mit Kapitalintensität, Lieferanten, Kunden und Branchenzyklen aus. Zudem verfügt sie über Erfahrungen, die auch nach Abschluss der Transaktion von Nutzen sind.
Der gleichzeitige Aufbau eines internen US-Venture-Capital-Teams, eines Desks für asiatische Wachstumskapitalinvestitionen und eines Geschäftsbereichs für Privatkredite ist nur dann sinnvoll, wenn die Familie über vergleichbare Vorteile in diesen Märkten verfügt.
Die Geschichte der Familie spielt im Anlageprozess nur dann eine Rolle, wenn sie zu einer besseren Entscheidung beiträgt. Branchenkenntnisse, Fachwissen, operative Erfahrung und die Bereitschaft, an einem guten Unternehmen über mehrere Konjunkturzyklen hinweg festzuhalten, verschaffen einem internen Team Ressourcen, über die ein externer Fondsmanager nicht automatisch verfügt.
Ohne sie läuft die Direktinvestition Gefahr, zu einem kostspieligen Versuch zu werden, den Fondsmanager aus der Gebührenstruktur herauszunehmen und gleichzeitig einen Großteil seiner Organisation innerhalb des Family Office neu aufzubauen.
Verwaltungsgebühren bieten daher keinen vollständigen Vergleich. Zu den internen Kosten zählen Gehälter, Boni, langfristige Anreize, Rechtsberatung, Research-Systeme, Daten, Reisekosten, externe Due-Diligence-Prüfungen und der Zeitaufwand der Geschäftsführung. Die Familie muss dann abwägen, welchen Gegenwert sie für diese Ausgaben erhält.
Der Zugang zu Transaktionen ist nur ein Teil der Rendite. Eine bessere Auswahl hat ein größeres Gewicht. Das Gleiche gilt für strengere Konditionen, fundiertere Entscheidungen des Vorstands, nützliches operatives Wissen und die Fähigkeit, frühzeitig einzugreifen, wenn eine Investition schiefgeht. Die Ablehnung eines überteuerten Unternehmens muss in die Kalkulation einfließen, auch wenn diese Entscheidung niemals einen IRR generiert.
Der Vorteil eines Family Office besteht darin, dass man sich Zeit lassen kann
Für viele Family Offices sind Direktinvestitionen längst mehr als nur eine gelegentliche Aktivität. PwC verzeichnete im ersten Halbjahr 2025 eine Beteiligung von Family Offices an 69 Prozent der weltweiten Club-Deals, während die Datenbank des Unternehmens mittlerweile mehr als 20.000 Family Offices erfasst. Familienkapital ist zu einem festen Bestandteil der institutionellen Privatmarktlandschaft geworden.
Family Offices unterscheiden sich in einem wichtigen Punkt nach wie vor von Private-Equity-Fonds. Niemand hat externen LPs versprochen, dass die Familie einen Pool an zugesagtem Kapital innerhalb von fünf Jahren einsetzen wird.
Ein Familienunternehmer kann 100 Millionen CHF in bar liegen lassen, wenn jede in Frage kommende Transaktion zu teuer erscheint. Er kann ein hervorragendes Unternehmen zwanzig Jahre lang behalten, wenn ein Verkauf keinen wirtschaftlichen Sinn ergibt. Er kann eine Transaktion aufgeben, nachdem er Geld für die Due Diligence ausgegeben hat, ohne erklären zu müssen, warum das zugesagte Kapital nicht eingesetzt wurde.
Die interne Investitionsplattform macht sich bezahlt, wenn sie diese Entscheidungen verbessert, und nicht dadurch, dass sie die Anzahl der Transaktionen erhöht.
Das stärkste Family-Office-Team beweist seinen Wert daher nicht dadurch, dass es ständig beschäftigt ist. Es liefert der Familie bessere Kaufargumente, sorgt nach dem Abschluss für eine bessere Eigentumslage und zeigt genügend Disziplin, um vom Geschäft zurückzutreten, wenn die Zahlen nicht stimmen.
Entscheidungshilfe für Family Offices
Erstelle intern, wenn sich die Arbeit wiederholt. Ein regelmäßiger Zustrom von Direktgeschäften, Folgeinvestitionen und Aufträgen von Portfoliounternehmen sorgt dafür, dass die festangestellten Mitarbeiter ausreichend ausgelastet sind, um die Fixkosten zu rechtfertigen.
Beginnen Sie mit den Vorteilen der Familie. Bauen Sie das Team in den Branchen, Regionen oder Transaktionsarten auf, in denen die Familie bereits über Kenntnisse, Beziehungen oder operative Erfahrung verfügt. Beziehen Sie Fachwissen aus anderen Bereichen weiterhin von externen Experten ein.
Legen Sie den Preis für die gesamte Plattform fest. Vergleichen Sie die Fondsgebühren mit Gehältern, Boni, Carried Interest, Rechtskosten, Datenkosten, Reisekosten, Due-Diligence-Kosten und dem Zeitaufwand der Fondsmanager, anstatt die Verwaltungsgebühren lediglich mit den Personalkosten zu vergleichen.
Legen Sie vor der Akquise von Geschäften die Zuständigkeiten fest. Legen Sie Obergrenzen für einzelne Transaktionen, den Einsatz von Fremdkapital, Nachschusskapital, Interessenkonflikte und die Genehmigung von Investitionen fest, bevor Personalvermittler Mitarbeiter einstellen, deren Aufgabe es ist, Investitionsmöglichkeiten zu finden.
Gestalten Sie Anreize in Abhängigkeit von der Haltedauer. Ein Investor, der mit langfristigem Kapital investiert, benötigt eine Vergütung, die sich auszahlt, wenn ein guter Vermögenswert zehn oder fünfzehn Jahre lang im Portfolio verbleibt.
Zahle dafür, dass du Nein sagst. Transaktionsspezialisten schaffen Mehrwert sowohl dann, wenn sie Investitionen ablehnen, als auch dann, wenn sie diese abschließen. Volumenabhängige Anreize untergraben einen der größten Vorteile des Family Office: die Möglichkeit, Kapital ungenutzt zu lassen.
Trenne das Aushandeln von Geschäften vom Eigentum. Familien, die beabsichtigen, Unternehmen über einen längeren Zeitraum zu halten, benötigen neben Transaktionskompetenz auch Fachwissen in den Bereichen Portfoliomanagement und Betriebsführung.
Setzen Sie externe Manager dort ein, wo sie einen Vorteil bieten. Um eine interne Kompetenz aufzubauen, muss man nicht alle aufbauen.
Die entscheidende Frage bei der Einstellung ist nicht, ob ein ehemaliger Private-Equity-Experte in einem Family Office gut zur Geltung kommt. Es geht vielmehr darum, ob die Familie über genügend wiederholbare Anlageaktivitäten, genügend echte Wettbewerbsvorteile und genügend Governance verfügt, um diesen Experten innerhalb des Family Office wertvoller zu machen als die gleichen Kompetenzen, die von außen eingekauft werden.