Twój bank prywatny nie konkuruje już wyłącznie z innymi bankami prywatnymi
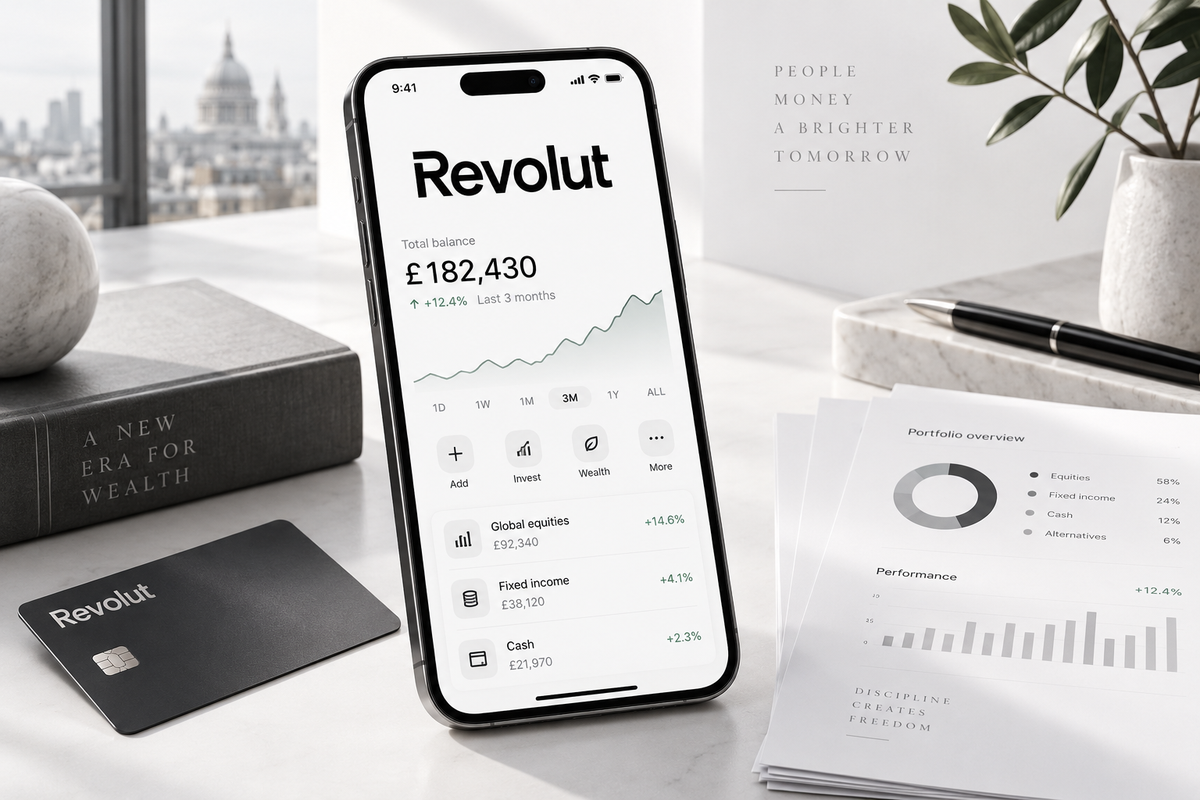
Brytyjski bank cyfrowy Revolut ma już 1,3 miliona klientów w Szwajcarii i chce jeszcze bardziej zbliżyć się do ich codziennych spraw finansowych. Złożył wniosek o szwajcarską licencję bankową, planuje zainwestować ponad 150 milionów franków szwajcarskich w ciągu pięciu lat oraz zamierza wprowadzić konta wynagrodzeniowe, szwajcarskie numery IBAN oraz lokalny system gwarancji depozytów. Ponad połowa jego szwajcarskich klientów korzysta już z tej usługi co miesiąc.
Zarządzanie majątkiem nie jest priorytetem dla Revolut w Szwajcarii. Dla szwajcarskich doradców finansowych nie jest to główna kwestia. Jeśli klienci zaczną otrzymywać wynagrodzenie, przechowywać środki pieniężne, opłacać rachunki i przelewać pieniądze za pomocą tej samej aplikacji, przyzwyczają się do uzyskiwania informacji i załatwiania rutynowych spraw bankowych bez konieczności dzwonienia do kogokolwiek.
To porównanie ma jednak swoje granice. Fundusze private equity, nieruchomości i majątki rodzinne nie funkcjonują tak jak rachunek bieżący, a klienci tego od nich nie oczekują. Zauważają jednak, gdy instytucja finansowa nadal wymaga przesłania e-maila lub wykonania telefonu w celu uzyskania informacji, które już posiada.
Revolut nie musi zdobywać portfela inwestycyjnego, aby wpłynąć na standard, jakiego klienci oczekują od firmy zarządzającej tym portfelem.
W jakich obszarach zarządzanie majątkiem nadal się różni
Wartość portfela prywatnego nie zmienia się w stałym tempie. Kursy papierów wartościowych notowanych na giełdzie mogą ulegać zmianom w ciągu dnia handlowego. Wartość aktywów netto (NAV) funduszu private equity może nadal odzwierciedlać stan z poprzedniego kwartału. Wartość nieruchomości opiera się na ostatniej wycenie, natomiast dane dotyczące aktywów przechowywanych w innych bankach są przekazywane według różnych harmonogramów sprawozdawczych.
Niektóre pozycje nadal wymagają ręcznej aktualizacji. Struktury podatkowe, wytyczne inwestycyjne i ustalenia rodzinne nakładają ograniczenia, które po prostu nie występują w przypadku rachunku bieżącego.
Żadna z tych okoliczności nie stanowi powodu do ukrywania podstawowych informacji. Jeśli wycena funduszu private equity pochodzi z czerwca, należy podać czerwiec. Jeśli nieruchomość została wyceniona po raz ostatni sześć miesięcy temu, należy podać tę datę. Jeśli transakcja przechodzi przez proces zatwierdzania, klient powinien nadal mieć możliwość sprawdzenia, czy oczekuje ona na zatwierdzenie, podpisanie umowy czy rozliczenie.
Najtrudniejsza część zarządzania majątkiem dotyczy samych aktywów i decyzji z nimi związanych. Irytację często wywołują sprawy o znacznie prozaiczniejszym charakterze: raporty, o które trzeba prosić, dane, które instytucja już posiada, ale których nie udostępnia, oraz rutynowe zapytania, które wciąż wymagają wysłania e-maila lub wykonania telefonu.
Decyzje należy pozostawić doradcy
Założyciel rozważający zmniejszenie znacznego udziału w firmie, którą stworzył, może potrzebować porady w zakresie ryzyka koncentracji, podatków, płynności finansowej oraz kontroli nad przedsiębiorstwem. Klient rozważający kolejną inwestycję w fundusz private equity o wartości 2 mln CHF może potrzebować pomocy w przeanalizowaniu dotychczasowych zobowiązań, przewidywanych wezwań do wpłaty kapitału oraz dostępnych środków pieniężnych.
Żaden z klientów nie potrzebuje doradcy tylko po to, aby uzyskać raport dotyczący portfela lub sprawdzić, jaka część kapitału została już wezwana do wpłaty.
Systemy zarządzania portfelem umożliwiają agregowanie pozycji, środków pieniężnych i ekspozycji. Pozwalają one porównywać stan portfela z uzgodnionymi przedziałami alokacji i ograniczeniami inwestycyjnymi. Portale klienckie umożliwiają dostęp do wyciągów, dokumentów i informacji o portfelu bez konieczności oczekiwania na ich przesłanie przez pracownika banku. Systemy obsługi przepływu pracy pozwalają sprawdzić, na jakim etapie znajduje się dana transakcja.
Umożliwienie klientom samodzielnego korzystania z tych funkcji nie oznacza wykluczenia doradcy z tej relacji. Pozwala to po prostu zrezygnować z usług doradców w zakresie zadań, które nie wymagają doradztwa.
Korzyść ta działa również w drugą stronę. Doradca, który poświęca mniej czasu na wyszukiwanie dokumentów, sprawdzanie statusu transakcji lub gromadzenie informacji, może poświęcić więcej czasu na analizę portfeli i przygotowywanie decyzji.
Pulpit nawigacyjny nie gwarantuje, że wszystkie aktywa są aktualne
W panelu kontrolnym można wyświetlić dzisiejszą cenę akcji obok wyceny dokonanej przez fundusz private equity trzy miesiące temu, wartości nieruchomości z początku roku oraz aktywów wprowadzonych ręcznie. Dane te są widoczne na jednym ekranie, ale nie odnoszą się do tej samej daty.
Wartość aktywów netto z czerwca to wciąż wartość aktywów netto z czerwca. Platforma powinna pokazywać, kiedy dana wartość została zaktualizowana po raz ostatni, zamiast przedstawiać portfel tak, jakby wszystkie pozycje były aktualne.
Skład portfela ulega ciągłym zmianom w trakcie przeglądów. Znaczny wzrost kursu akcji może spowodować, że dana pozycja przekroczy docelowy przedział cenowy. Zmienia się ekspozycja walutowa. Dystrybucja na rynku prywatnym może spowodować, że w portfelu pozostanie więcej środków pieniężnych niż planowano.
Oprogramowanie może wychwycić te zmiany jeszcze przed kolejnym spotkaniem. Doradca decyduje, co z nimi zrobić. Nazwanie całego portfela “w czasie rzeczywistym” nie rozwiązuje problemu. Lepsze raportowanie pokazuje, co jest aktualne, co jest starsze i gdzie trzeba podjąć decyzję.
Revolut stara się wzbudzić zaufanie
Revolut przyznaje, że tradycyjne szwajcarskie banki nadal mają jedną przewagę. Dyrektor ds. handlowych David Tirado powiedział agencji Reuters, że w porównaniu z tradycyjnymi szwajcarskimi bankami zaufanie pozostaje słabym punktem Revolut. Szwajcarska licencja spowodowałaby, że lokalna działalność znalazłaby się pod nadzorem FINMA i umożliwiłaby firmie wprowadzenie krajowych usług bankowych, których obecnie nie może oferować.
Luka zaufania pogłębia się w miarę jak klienci przechodzą od wydatków związanych z podróżami i wymianą walut do większych sald i długoterminowych inwestycji. Powierzenie większej kwoty na dłuższy okres wymaga większego zaufania do instytucji stojącej za aplikacją.
Renomowane szwajcarskie banki dysponują już regulowanymi relacjami z klientami, doradcami oraz doświadczeniem niezbędnym do zarządzania złożonym majątkiem. Priorytetem jest wyeliminowanie rutynowych czynności ręcznych z obsługi klienta, w tym prośby o dostarczenie dokumentów, które bank już posiada.
Revolut nie musi wkraczać na rynek zarządzania majątkiem, aby wywrzeć na nim wpływ
Revolut rozważa wejście na rynek zarządzania majątkiem, ale w Szwajcarii nie jest to dla firmy priorytetem. Presja na firmy o ugruntowanej pozycji zaczyna się już wcześniej. Jeśli większa część spośród 1,3 miliona szwajcarskich klientów Revolut zacznie korzystać z tej platformy do otrzymywania wynagrodzeń, zarządzania gotówką i załatwiania codziennych spraw bankowych, będą oni spędzać więcej czasu na korzystaniu z usługi opartej na bezpośrednim dostępie i samoobsłudze.
Nie oznacza to jednak, że fundusze private equity są płynne ani że planowanie sukcesji jest proste. Sprawia to natomiast, że łatwiej dostrzec spowolnienia w obsłudze: raporty, o które trzeba prosić, dokumenty wysyłane ręcznie, transakcje bez widocznego statusu oraz dane dotyczące portfela, które instytucja już posiada, ale nie udostępnia.
Doradcy finansowi nie muszą upraszczać skomplikowanych bogactwo. Muszą jednak pozbyć się administracji, która nie ma nic wspólnego z tą złożonością.